Шведская Volvo Group 23 октября представила квартальный отчёт. Продажи составили 119,5 млрд крон против 110,7 млрд год назад, рост 8%. Без влияния валют и изменения состава бизнеса компания оценила органический рост в 7%. Продажи техники прибавили 8%, сервисных услуг — 5% в органическом выражении. Это помогает понять, что прирост не исчерпывается пересчётом валют, хотя темпы разных направлений неодинаковы.
Прибыльность и денежный поток
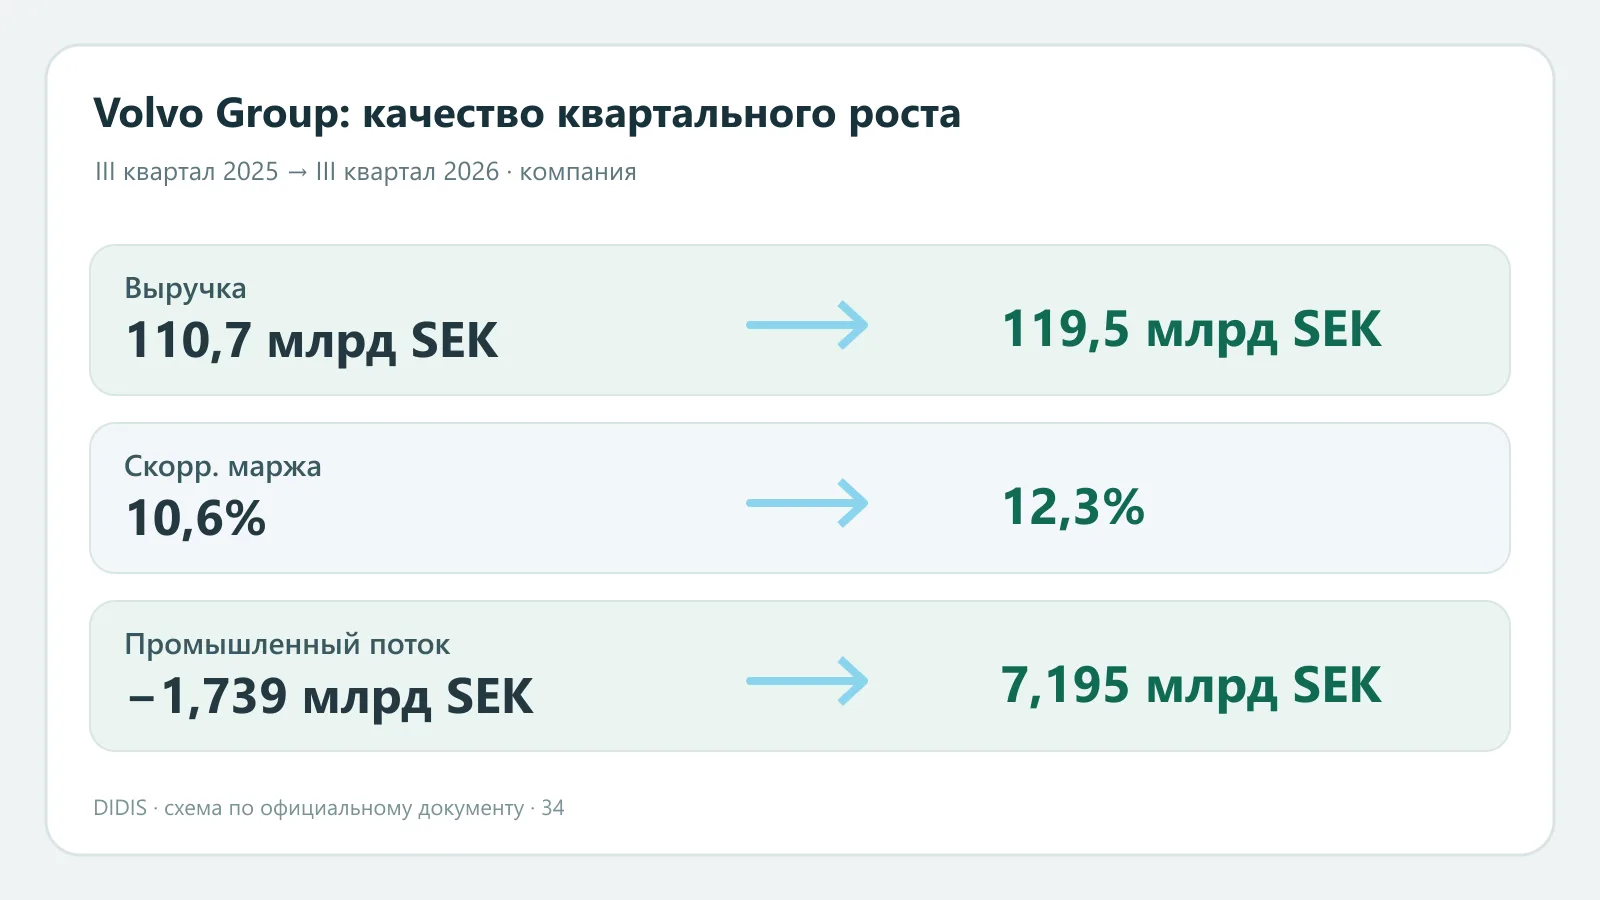
Скорректированная операционная прибыль выросла с 11,7 млрд до 14,7 млрд крон; скорректированная маржа — с 10,6% до 12,3%. Отчётная операционная прибыль при этом равнялась 14,354 млрд крон, а её маржа — 12,0%. Разница объясняется исключёнными компанией статьями: 339 млн крон затрат в 2026-м и положительный эффект 811 млн в сравнимом квартале 2025-го. Сравнивать отчётную цифру одного года со скорректированной другого нельзя.
Промышленный операционный денежный поток достиг 7,195 млрд крон против отрицательных 1,739 млрд год назад. Это поток промышленного сегмента, а не свободный поток всей группы после всех инвестиций и финансовых операций. Валютные изменения добавили 970 млн крон к операционной прибыли при сравнении с прошлым годом; без этой оговорки рост маржи легко переоценить.
- Продажи: III кв. 2025: 110,7 млрд SEK; III кв. 2026: 119,5 млрд SEK.
- Скорректированная маржа: III кв. 2025: 10,6%; III кв. 2026: 12,3%.
- Промышленный операционный поток: III кв. 2025: −1,739 млрд SEK; III кв. 2026: 7,195 млрд SEK.
Для оценки бизнеса стоит наблюдать, сохранится ли прибыльность при изменении спроса на грузовики и технику. Квартал показывает сильный результат, но не является гарантией такой же маржи в следующем году. Сравнить компанию с другими эмитентами можно в ленте компаний, а даты новых отчётов — в календаре.
Как не смешать три сигнала
Продажи, скорректированная маржа и промышленный денежный поток показывают разные стороны квартала. Первые две метрики относятся к признанным поставкам и прибыли, тогда как поток зависит ещё и от запасов, дебиторской задолженности и сроков оплаты. Даже улучшение всех трёх показателей в одном периоде не гарантирует повторения при другом объёме выпуска грузовиков и строительной техники. При следующей публикации стоит сравнить заказы, поставки и изменение оборотного капитала отдельно по направлениям.
ОБСУЖДЕНИЕ
Комментарии 0
По порядку: сначала ранние.
Комментариев пока нет. Будьте первым.