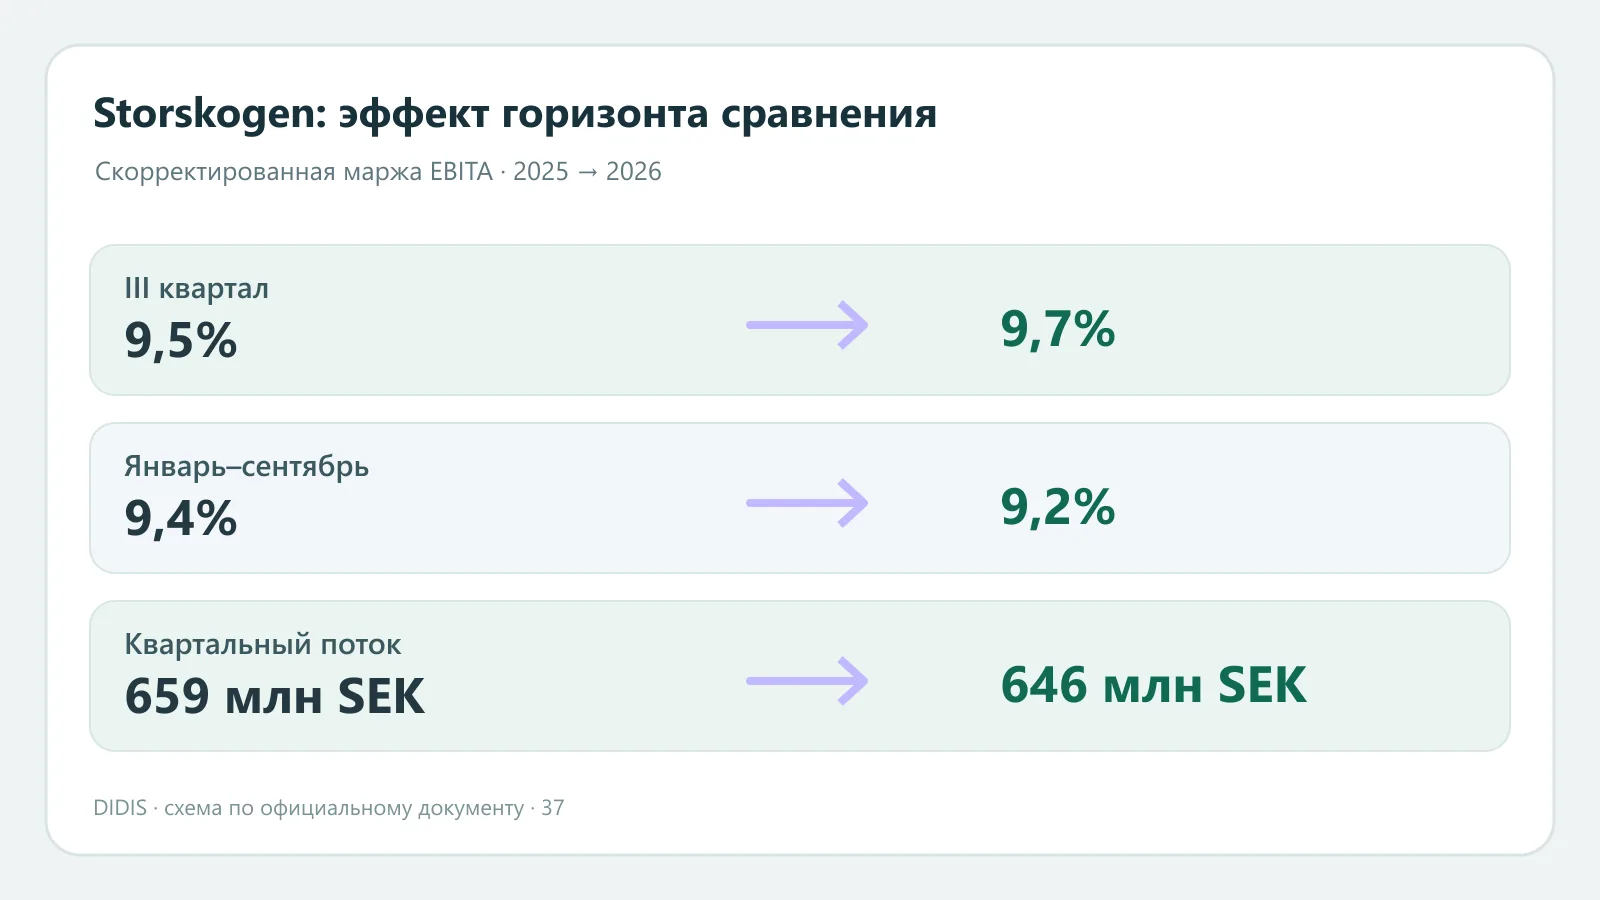
У Storskogen в III квартале 2026 года выручка выросла на 4% до 8,330 млрд шведских крон, скорректированная EBITA — на 6% до 806 млн крон. Скорректированная маржа улучшилась с 9,5% до 9,7%. Это позитивная квартальная динамика, но она не описывает весь год: за январь — сентябрь такая же маржа составила 9,2% против 9,4% за предыдущий период.
Квартал и девять месяцев говорят о разном
За девять месяцев продажи увеличились на 3% до 25,041 млрд крон. Скорректированная EBITA почти не изменилась: 2,309 млрд против 2,302 млрд. Органический рост продаж равнялся 4%, а органическое изменение EBITA было отрицательным, минус 2%. Приобретения и изменения состава бизнеса влияют на общую картину. Поэтому из роста отчётной квартальной EBITA нельзя заключить, будто прибыльность всех существовавших подразделений уже восстановилась.
Операционный денежный поток за III квартал составил 646 млн крон против 659 млн годом ранее. Чистая прибыль квартала также снизилась: 337 млн против 348 млн. Эти показатели ограничивают слишком оптимистичное чтение сообщения о росте скорректированной EBITA. Компания указала на завершение одной платформенной и трёх дополнительных покупок за квартал; будущий эффект приобретений требует сравнения с их ценой и интеграционными расходами, которых короткая сводка не раскрывает.
- III квартал: 2025: 9,5%; 2026: 9,7%.
- Январь — сентябрь: 2025: 9,4%; 2026: 9,2%.
Для читателя это случай, когда горизонт сравнения меняет вывод. Квартальное улучшение реально, однако накопленный результат и денежный поток требуют осторожности. В следующих отчётах важны органическая маржа и эффективность сделок, а не только общий оборот приобретённой группы. Другие отчёты компаний помогают сопоставлять эти метрики.
Почему разные горизонты дают разную картину
Маржа отдельного квартала чувствительна к составу сделок и сезонности. Показатель за январь—сентябрь сглаживает эти колебания и включает два предыдущих квартала, поэтому его снижение не отменяется одним удачным периодом. Ещё одна проверка — превращение скорректированного результата в деньги: при активных приобретениях растут потребности в оборотном капитале и интеграционные расходы. Сопоставлять долгосрочный тренд стоит по одинаковой базе бизнеса и с оговоркой о покупках компаний.
Динамику компании можно сопоставить с широким рынком в разделе акций DIDIS.
ОБСУЖДЕНИЕ
Комментарии 0
По порядку: сначала ранние.
Комментариев пока нет. Будьте первым.