Зачем открывать именно 10-K
В карточке акции легко увидеть короткую выручку, прибыль и красивый график. Форма 10-K отвечает на вопросы, которые эти три числа не закрывают: чем компания зарабатывает, от каких клиентов и рынков зависит, какие риски раскрывает, почему изменилась прибыль и превратилась ли она в денежный поток. Это годовой документ, подаваемый в Комиссию по ценным бумагам и биржам США (SEC). Он включает аудированную финансовую отчётность, но сам по себе не гарантирует успех бизнеса или рост цены акции.
Полезно различать 10-K и рекламно оформленный годовой отчёт для акционеров. Они могут пересекаться по содержанию, однако SEC указывает, что это разные документы. Если нужен проверяемый filing, откройте именно запись 10-K в системе EDGAR. Для иностранной компании форма может быть иной, например 20-F; приведённая ниже карта разделов относится к 10-K.
Не обязательно читать сотни страниц подряд. Лучше сформулировать один вопрос: «Как компания зарабатывает?», «Чем финансирует рост?», «Где видит главный риск?» — и идти по документу так, чтобы ответ из слов менеджмента сверялся с таблицами и примечаниями.
Шаг 1. Найдите нужный filing и проверьте период
В официальном поиске SEC EDGAR найдите компанию по названию или идентификатору CIK, затем отфильтруйте документы по типу 10-K. Проверьте дату подачи, окончание финансового года и название юридического лица. Финансовый год не обязательно совпадает с календарным: сравнение отчёта «за 2025 год» с кварталом другой компании без проверки дат часто создаёт ложную динамику.
Если после отчёта компания подала 10-K/A, это поправка к исходному документу. Не игнорируйте её: выясните, какой раздел изменён и меняет ли поправка ваши выводы. Для событий после конца отчётного года могут понадобиться более свежий квартальный 10-Q или текущий 8-K. Investor.gov описывает 10-Q как квартальную форму с неаудированной отчётностью, а 8-K — как раскрытие существенных событий; они дополняют годовой документ, а не делают его автоматически неверным.
Зафиксируйте также валюту и единицы таблиц: «в тысячах долларов» и «в миллионах долларов» отличаются в тысячу раз. Уточните, являются ли представленные цифры консолидированными и как компания определяет сегменты. Ошибка масштаба на первом экране испортит все следующие расчёты.
Шаг 2. Сначала бизнес, затем риски
Item 1 — Business описывает основные продукты и услуги, рынки, устройство бизнеса и важные условия работы. Прочтите раздел как проверку вашей исходной гипотезы о компании. Если ожидали один источник дохода, а в отчёте большую долю занимает другой, это повод пересмотреть модель до анализа мультипликаторов.
Item 1A — Risk Factors перечисляет существенные риски. Не стоит воспринимать каждую стандартную формулировку как предсказание кризиса; полезнее искать изменения по сравнению с прошлым 10-K и связи с цифрами. Например, риск концентрации клиентов имеет иное значение, если выручка одного сегмента действительно зависит от небольшой группы покупателей. Риск валютных колебаний важнее, когда существенна доля внешней выручки или затрат.
В действующей форме SEC есть также Item 1C — Cybersecurity. Там раскрываются процессы управления существенными киберрисками и информация об управлении ими. Наличие раздела не делает компанию безопасной, а отсутствие громких инцидентов не доказывает, что риск мал. Смотрите, какое именно управление и надзор раскрыты, и сверяйте с последующими filings.
При сравнении годов задайте три вопроса: какие риски новые, какие стали конкретнее и какие связаны с уже видимой динамикой бизнеса? Перечень «всё может подорожать» мало полезен без оценки того, на каком участке отчётности этот риск проявится.
Шаг 3. Прочтите объяснение менеджмента и проверьте его
Item 7 — Management’s Discussion and Analysis, или MD&A, объясняет результаты и ликвидность глазами руководства. Это место, где компания обычно описывает причины изменения выручки, расходов, маржи, капитальных затрат и потребности в финансировании. SEC подчёркивает, что MD&A включает известные тенденции и неопределённости, которые могут существенно повлиять на результат, а также важные бухгалтерские оценки.
Читать этот раздел удобно с вопросом «какую причину называют и где она видна в цифрах?». Если менеджмент связывает рост прибыли с эффективностью, проверьте, изменилась ли операционная маржа и не объясняется ли результат разовым налоговым эффектом. Если говорится об инвестициях в рост, посмотрите, сколько денег ушло на основные средства и как изменилась амортизация. Слова о «рекордной выручке» не отвечают на вопрос о доходности капитала и денежном потоке.
Будущие планы здесь остаются планами. Даже подробный прогноз менеджмента зависит от спроса, цен, конкуренции и учётных предпосылок. Раздел помогает понять позицию компании, но оценку вероятности сценариев читатель делает отдельно.
Шаг 4. Сверьте три отчёта в Item 8
Item 8 — Financial Statements and Supplementary Data содержит аудированную отчётность и примечания. Начните с трёх базовых форм. Отчёт о прибылях и убытках показывает признанные доходы, расходы и прибыль за период. Баланс показывает активы, обязательства и капитал на определённую дату. Отчёт о движении денежных средств показывает поступления и выплаты, разделённые на операционную, инвестиционную и финансовую деятельность.
Эти формы нельзя подменять друг другом. Условный пример: компания признала выручку 100 денежных единиц, но клиент оплатит 40 из них только в следующем периоде. При соблюдении правил признания выручки в отчёте может быть 100, а текущий денежный приток от этого клиента — 60. Остальная часть отразится в дебиторской задолженности. Это иллюстрация принципа, а не описание какой-либо реальной компании; в настоящем 10-K на денежный поток влияют и другие статьи.
Сопоставьте рост чистой прибыли с операционным денежным потоком за несколько периодов. Разовое расхождение ещё не приговор: оно может быть связано с сезонностью оборотного капитала, сроками оплат и налогов. Устойчивое расхождение требует ответа в примечаниях и MD&A. Затем посмотрите инвестиционный поток: капитальные вложения могут объяснить, почему даже сильный операционный приток не превращается в свободные деньги. «Свободный денежный поток» в разных презентациях рассчитывают по-разному; если используете этот показатель, выпишите формулу и конкретные строки первичной отчётности.
Баланс помогает проверить, чем финансируется такая модель. Сравнивайте не только общий долг, но и его сроки, денежные остатки, ограничения на средства и обязательства вне простого заголовка. Долг в одной валюте и выручка в другой создают дополнительный вопрос о курсовом риске. Для банков и страховщиков обычные промышленные метрики денежного потока могут быть неподходящими — их отчётность нужно читать с отраслевой методикой.
Шаг 5. Не пропускайте примечания и аудитора
В notes to financial statements ищите правила признания выручки, структуру сегментов, аренду, долговые ковенанты, условные обязательства, сделки со связанными сторонами и существенные оценки. Именно там часто объясняется, почему две внешне похожие цифры разных компаний нельзя напрямую сравнить. Изменение учётной оценки может изменить прибыль без аналогичного денежного движения в том же периоде.
Перед выводом об «аудированной отчётности» прочтите заключение независимого аудитора. SEC обращает внимание на случаи qualified opinion, disclaimer и раскрытие существенных слабостей внутреннего контроля. Обычное немодифицированное мнение повышает уверенность в соответствии отчётности применимым стандартам, но не подтверждает будущую цену акции и не устраняет бизнес-риск. Также проверьте Item 9A — Controls and Procedures: слабости контроля могут влиять на качество подготовки данных.
Когда компания выделяет показатель non-GAAP, найдите его сверку с наиболее сопоставимым GAAP-показателем. Разница может быть полезной для анализа, но не стоит механически принимать каждое исключение расходов как «разовое». Посмотрите, повторяется ли оно год за годом и влияет ли на денежный поток. Сопоставимость между компаниями особенно важна, когда названия метрик одинаковы, а формулы различаются.
Маршрут на 20 минут и маршрут для подробного анализа
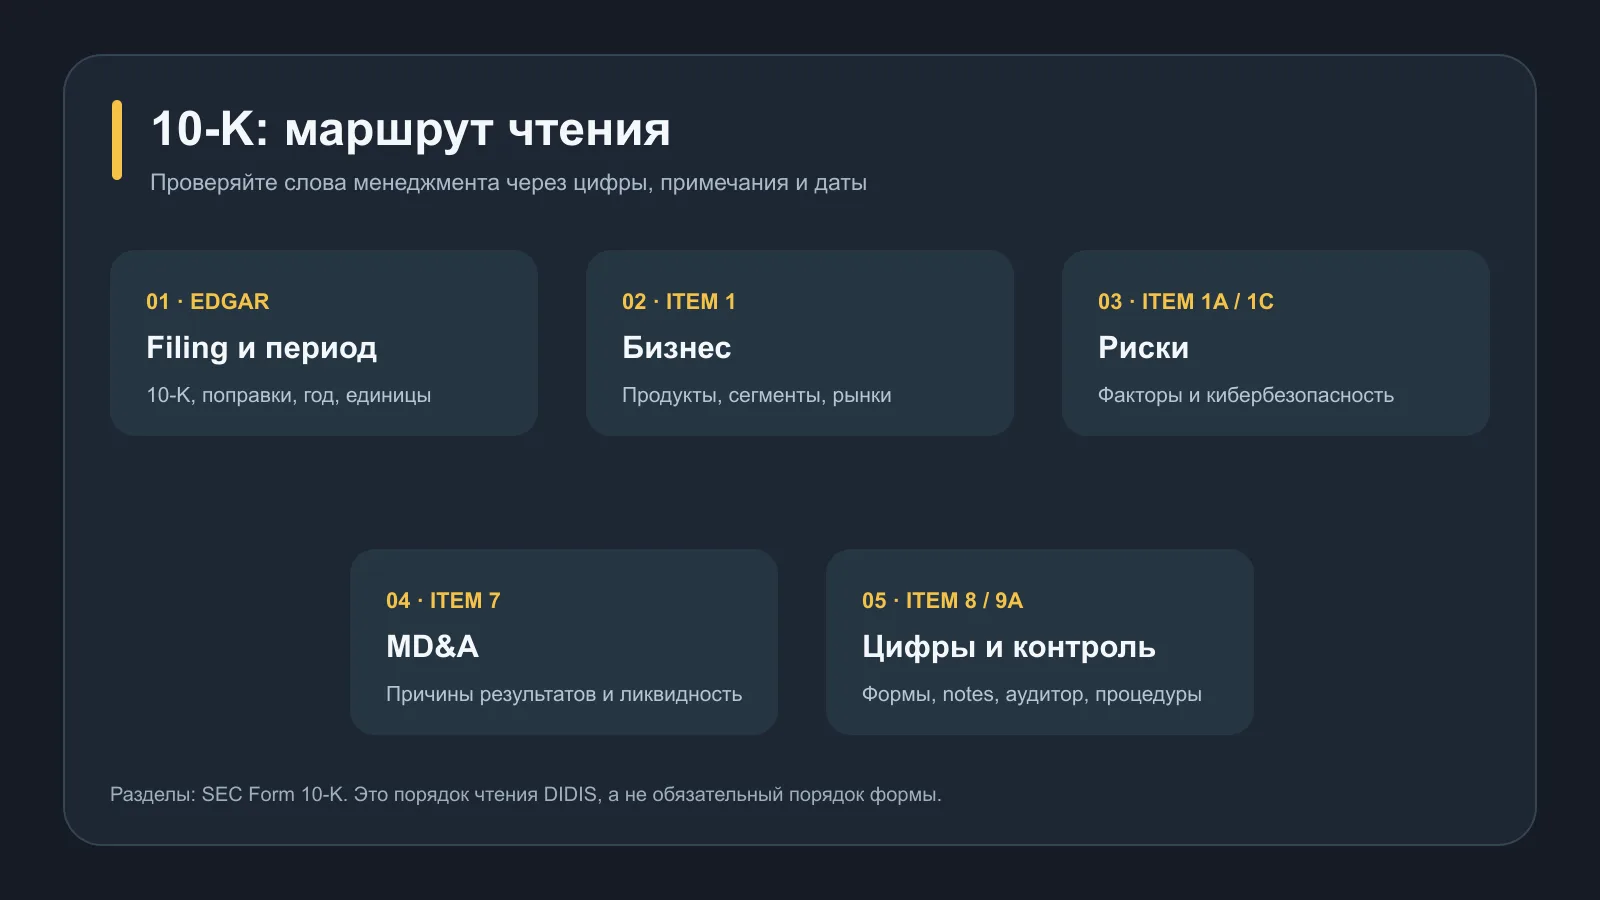
Если времени мало, пройдите пять остановок: период и тип filing → Item 1 → новые пункты Item 1A → ключевые причины в Item 7 → прибыль, денежный поток и примечания в Item 8. Запишите не только цифры, но и три вопроса, на которые отчёт не ответил. Такой быстрый просмотр полезен как фильтр, но не заменяет глубокое исследование перед финансовым решением.
Для подробного чтения сделайте таблицу за несколько сопоставимых лет: выручка, операционная прибыль, операционный денежный поток, капитальные вложения, долг, число акций и выбранные сегменты. Сверьте единицы, дату финансового года, изменения структуры бизнеса и определения non-GAAP метрик. Затем проверьте, не вышли ли после 10-K новые 10-Q, 8-K и поправки. Если один показатель выглядит необычно, возвращайтесь к примечанию и первичной строке, а не к чужому пересказу.
Что это значит для тебя: 10-K полезен, когда он превращает общее впечатление от компании в проверяемые вопросы. Он даёт исходные факты и позицию менеджмента, но не готовый ответ «покупать или продавать». Стоимость акции зависит также от цены входа, ожиданий рынка, горизонта и риска, а прошлые цифры не гарантируют будущие.
Официальные источники
- SEC Investor.gov, How to Read a 10-K/10-Q — назначение разделов и вопросы к отчётности. Исторические описания старых пунктов сверены с действующей формой.
- SEC, действующая форма 10-K и инструкции — Item 1, 1A, 1C, 7, 8 и другие текущие требования.
- SEC Investor.gov, Using EDGAR to Research Investments — поиск filings и различие 10-K, 10-Q и 8-K.
- SEC Investor.gov, Form 10-K — отличие 10-K от отчёта акционерам.

ОБСУЖДЕНИЕ
Комментарии 0
По порядку: сначала ранние.
Комментариев пока нет. Будьте первым.