Sygnum и Debifi 23 октября 2026 года объявили запуск MultiSYG — кредита под залог биткоина, где BTC клиента размещается в отдельном кошельке с несколькими держателями ключей. По описанию банка, ключи распределены между заёмщиком, Sygnum и независимыми институциональными участниками. Такая схема ограничивает возможность одного участника переместить залог в одиночку. Но она не убирает главный финансовый риск: если стоимость BTC падает, заём всё равно может потребовать довнесения обеспечения или продажи залога по условиям договора.
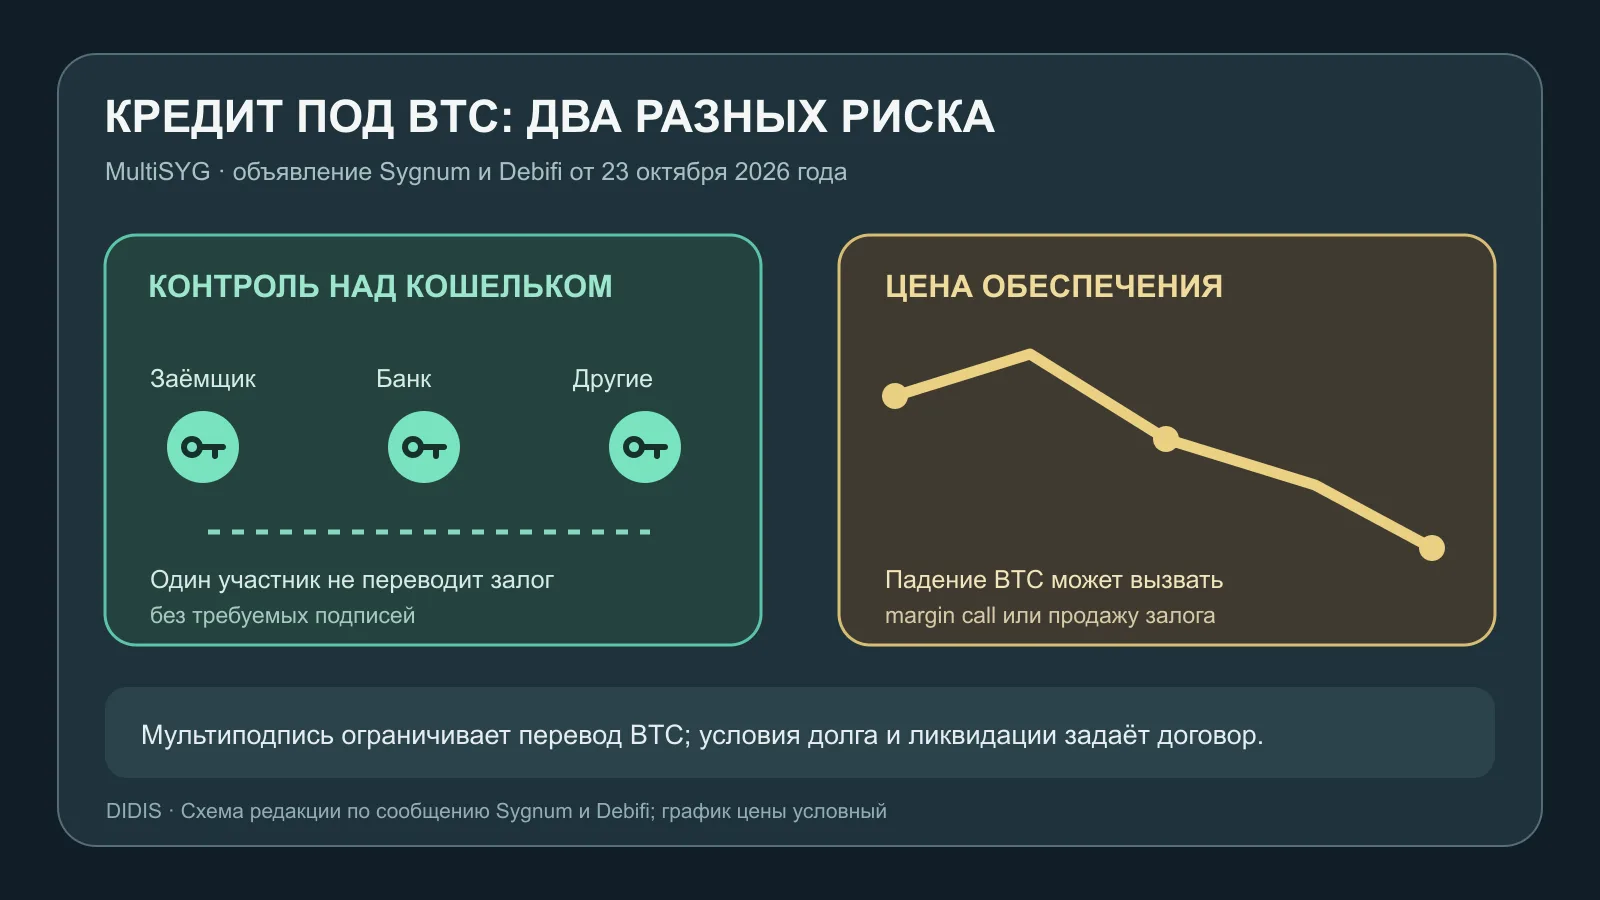
Инфографика DIDIS: Схема кредита MultiSYG: заёмщик, банк и независимые держатели ключей подписывают перевод залога; изменение цены BTC не устраняет риск ликвидации.
Новость важна точным статусом. Год назад партнёры объявили план создать продукт; выпуск 23 октября говорит уже о запуске. Нельзя подать прошлогодний анонс как новый или делать вывод, что подобное кредитование впервые появилось в мире. Проверяемое изменение — сочетание банковского кредита Sygnum с выделенным мультиподписным хранением залогового BTC в конкретном продукте. Сервис ориентирован на клиентов банка и зависит от допуска и условий; это не общедоступный кредит для каждого посетителя DIDIS.
Что заявлено Что можно заключить Чего это не доказывает Отдельный кошелёк для залога каждого клиента Балансы можно наблюдать отдельно в сети Любой наблюдатель видит весь кредитный договор Ключи у нескольких сторон Один ключ не должен быть достаточен для перевода при заданном пороге подписей Залог никогда не будет продан при нарушении условий займа Более 80% залогового объёма банка приходится на BTC BTC преобладает в самоотчёте Sygnum о собственном залоге 80% всех кредитов банка, банковского рынка или BTC в обращении обеспечены так жеКак работает разделение ключей
Согласно сообщению Sygnum, для каждого клиента создаётся выделенный Bitcoin multisignature wallet. Требование к числу подписей записано в Bitcoin script: транзакция по перемещению BTC без достаточного набора действительных подписей сетью не принимается. Ключи распределены между заёмщиком, банком и другими институциональными хранителями. Это снижает риск компрометации одного ключа и делает местонахождение залога наблюдаемым в блокчейне. При потере одного ключа восстановление доступа может быть возможно через остальных участников — если конкретная схема и процедуры это допускают.
Публичный релиз не раскрывает полный кредитный договор отдельного заёмщика: процент, график, порог margin call, допустимый loan-to-value, порядок реализации залога и правовой путь спора могут отличаться. Независимое освещение приводит дополнительные параметры предлагаемой структуры, но без персональных условий нельзя считать их универсальными. Перед оценкой такого займа нужно видеть документы продукта и распределение прав подписи при нормальном погашении, задержке платежа и принудительной продаже залога. Мультиподпись отвечает на вопрос кто технически может перевести BTC, а кредитный договор — когда и почему это допустимо.
Слова «segregated on chain» и «bankruptcy remote» в заявлении банка тоже описывают разные уровни защиты. Первое означает выделенный адрес или кошелёк в сети. Второе относится к юридическому отделению клиентского имущества от баланса банка в соответствующей правовой конструкции, о чём заявляет Sygnum. Наличие отдельного адреса само по себе не доказывает исход возможного банкротства или разрешения спора. Для реального клиента важны юрисдикция, договоры хранения, права кредитора и статус каждого держателя ключа.
Что означает цифра 80%
По собственным данным Sygnum, более одного из пяти его клиентов имеет Lombard loan, а биткоин занимает свыше 80% объёма заложенного обеспечения. Банк сравнивает это с 63% в 2023 году и описывает изменение как рост примерно на 30% относительно прежней доли. Здесь речь о структуре залога у одного поставщика, а не о доле биткоина в кредитах всей банковской системы. Процентных пунктов между 63% и порогом 80% как минимум 17; формула «на 30%» у банка относится к относительному изменению, а не к добавлению 30 пунктов. Без полного ряда банка нельзя проверить состав других залоговых активов и причины роста.
Сообщение банка связывает спрос на займы с возможностью получить ликвидность, не продавая BTC сразу. Это действительно отдельная экономическая задача: у человека сохраняется экспозиция на изменение цены BTC и появляется обязательство по кредиту. Если стоимость обеспечения падает, отношение суммы долга к залогу растёт даже без нового заимствования. Например, при неизменном долге 30 условных единиц и залоге, упавшем со 100 до 60, отношение меняется с 30% до 50%. Это арифметический пример, не параметры MultiSYG. Он показывает, почему безопасность ключей и риск ликвидации нужно оценивать отдельно.
В котировке BTC на DIDIS видно рыночное движение, но само по себе оно не показывает порог margin call по чужому договору. В криптоновостях подобные продукты стоит сравнивать по условиям залога и хранения, а не по рекламному слову «безопасный». Любой расчёт суммы долга или сценария цены в калькуляторах DIDIS остаётся упрощением: реальные комиссии, проценты, время предупреждения и ликвидационные правила задаёт кредитор.
Проверенный вывод: запуск MultiSYG добавляет банковскому кредиту под BTC выделенный мультиподписной кошелёк. Это способ распределить контроль над переводом залога, но не страховка от падения цены BTC, маржинального требования или условий кредита. Долю BTC «свыше 80%» следует читать как показатель залогов, заявленный самим Sygnum, без распространения на рынок в целом.
Источники и проверка
- Sygnum Bank и Debifi, объявление о запуске MultiSYG от 23 октября 2026 года — архитектура кошелька, участники, собственные данные банка о залогах.
- Sygnum Bank, анонс партнёрства от 24 октября 2025 года — отделение прежнего плана от сегодняшнего запуска.
- Investing.com, независимое сообщение о запуске от 23 октября — сверка даты и масштаба заявления банка; индивидуальные условия из публикации не выводятся.
ОБСУЖДЕНИЕ
Комментарии 0
По порядку: сначала ранние.
Комментариев пока нет. Будьте первым.