Деньги могут прийти на счёт, а могут остаться в инвестиции
Распределение фонда — это передача части стоимости активов держателю паёв; само по себе оно не создаёт дополнительной доходности. Фонд может получить дивиденды по акциям, проценты по облигациям или реализовать прирост стоимости. В зависимости от устройства продукта он выплачивает средства инвесторам, а инвестор может вновь купить паи. У других классов или юрисдикций доход может оставаться в фонде и отражаться в цене пая; правила нужно проверить в официальном документе именно своего класса.
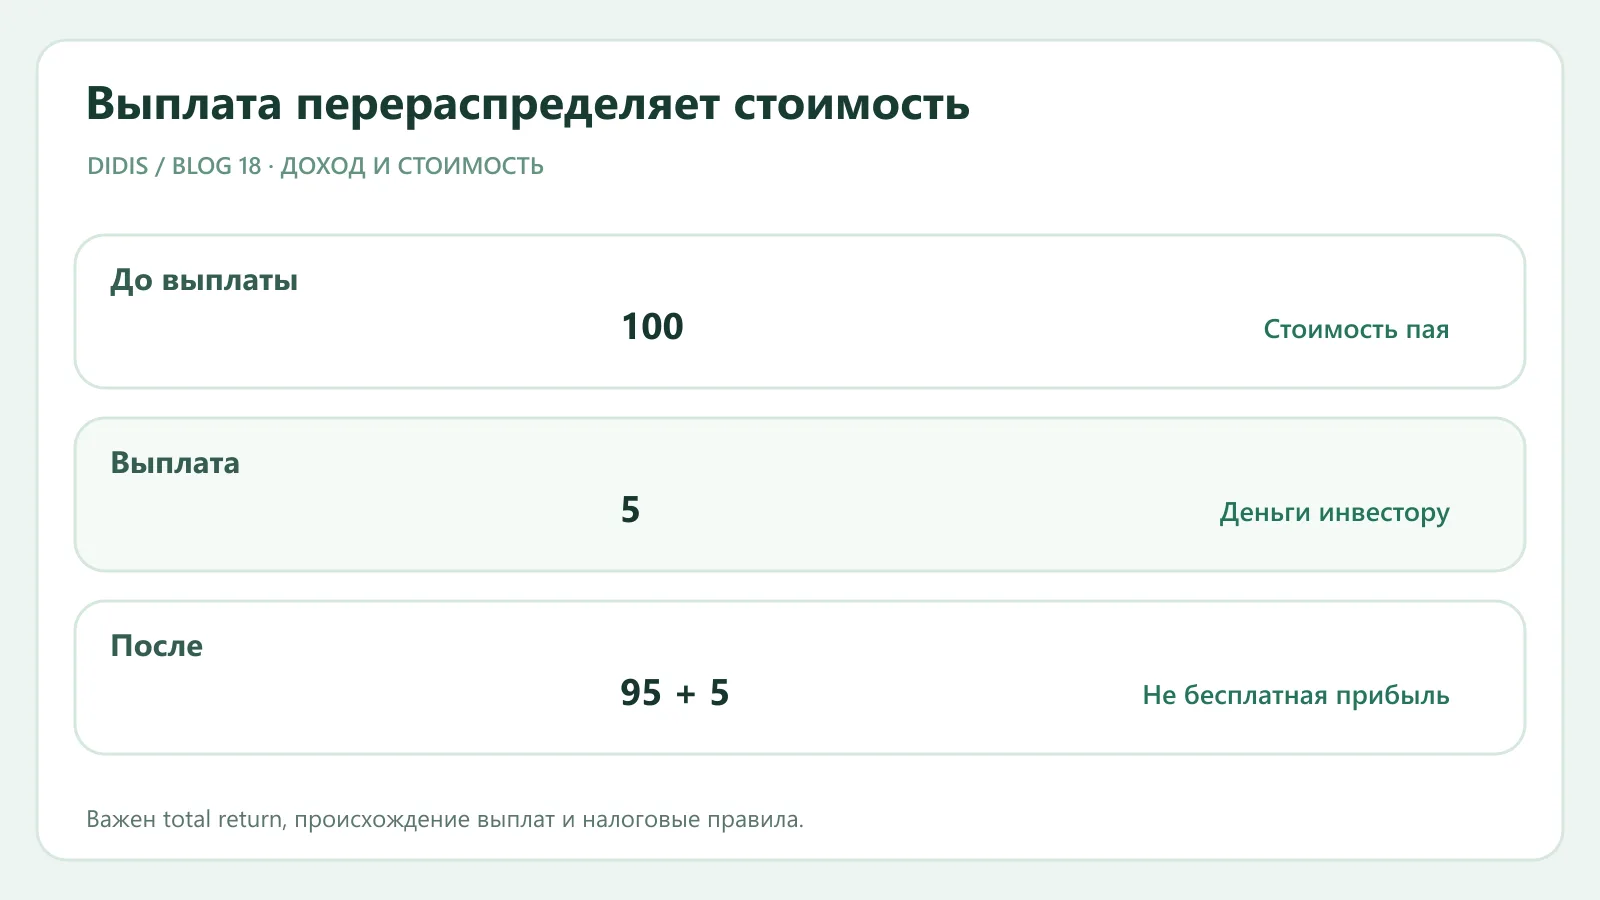
SEC Investor.gov разъясняет, что регулярное распределение не гарантировано и может состоять не только из дохода: часть бывает возвратом капитала. После выплаты NAV фонда снижается на переданную стоимость; биржевая цена также обычно корректируется. Если до выплаты пай стоил 100, а фонд перечислил 5, счёт с деньгами и оставшимся паем примерно сохраняет прежнюю сумму до рыночных изменений, налогов и расходов. Смотреть только на график цены и объявлять потерю 5 — ошибка; считать эти 5 «бесплатной прибылью» — тоже.
Денежная выплата и повторная покупка
При денежной выплате инвестор получает наличность и сам решает, как её использовать. При реинвестировании брокер или фонд по выбранной программе покупает дополнительные паи. В результате число паёв растёт, но денег на счёте меньше. Сравните две условные ситуации: один пай стоимостью 100 после выплаты 5 стоит примерно 95, плюс 5 наличными; после реинвестирования на те же 5 у инвестора около 1,0526 пая по 95. До издержек обе позиции оцениваются примерно в 100. Дальнейший результат зависит от рынка и расходов, а не от названия режима.
У «накапливающего» класса механика может быть иной: эмитент оставляет доход в портфеле и не объявляет такую же выплату держателю. Из одного лишь слова accumulating нельзя выводить налоговый режим. В разных странах и типах счетов правила налогообложения распределённого, реинвестированного и нераспределённого дохода различаются. SEC отдельно предупреждает, что в США налог на распределение возможен даже при автоматическом реинвестировании; для другого налогового резидентства применяются местные нормы.
Как проверить качество выплат
Высокая «доходность выплат» может происходить из процентов и дивидендов, из реализованного роста или из возврата собственного капитала. Последний уменьшает базу фонда и не равен заработанному доходу. Найдите в проспекте политику распределений, а в отчёте — источники конкретной выплаты. Сравнивайте общую доходность (total return) с учётом выплат, а не одну дивидендную ставку. Для двух фондов важны ещё одинаковый период, валюта, метод учёта расходов и риска.
В каталоге фондов DIDIS можно начать с идентификации инструмента и документов. Политику выплат, стоимость пая и налоговые последствия подтверждают проспект, данные эмитента и применимые правила страны инвестора. Прежде чем выбирать регулярную выплату ради «пассивного дохода», проверьте, не возвращают ли вам часть первоначального капитала.
Первичный источник
SEC Investor Bulletin: Fund Distributions, опубликован 19 августа 2026 года. Числовая иллюстрация условная, без налогов и рыночных изменений.
ОБСУЖДЕНИЕ
Комментарии 0
По порядку: сначала ранние.
Комментариев пока нет. Будьте первым.