Две величины, которые часто смешивают
Приток в ETF показывает изменение капитала через создание и погашение паёв, а доходность — изменение стоимости инвестиции. На их итог влияет один рынок, но измеряют они разное. В день с падением акций уполномоченные участники могут создать новые паи фонда, потому что инвесторы покупают просевший актив. У фонда будет чистый приток, хотя цена пая упала. И наоборот, активы под управлением могут вырасти только за счёт подорожания портфеля без заметного нового спроса.
ICI описывает устройство ETF: первичный рынок — создание или погашение блоков паёв через authorized participant, вторичный — обмен существующими паями между инвесторами. Если один человек купил пай у другого на бирже, сам по себе этот обмен не создаёт новый пай фонда. Поэтому объём торгов ETF и чистый приток тоже нельзя ставить знак равенства.
Разложите изменение активов
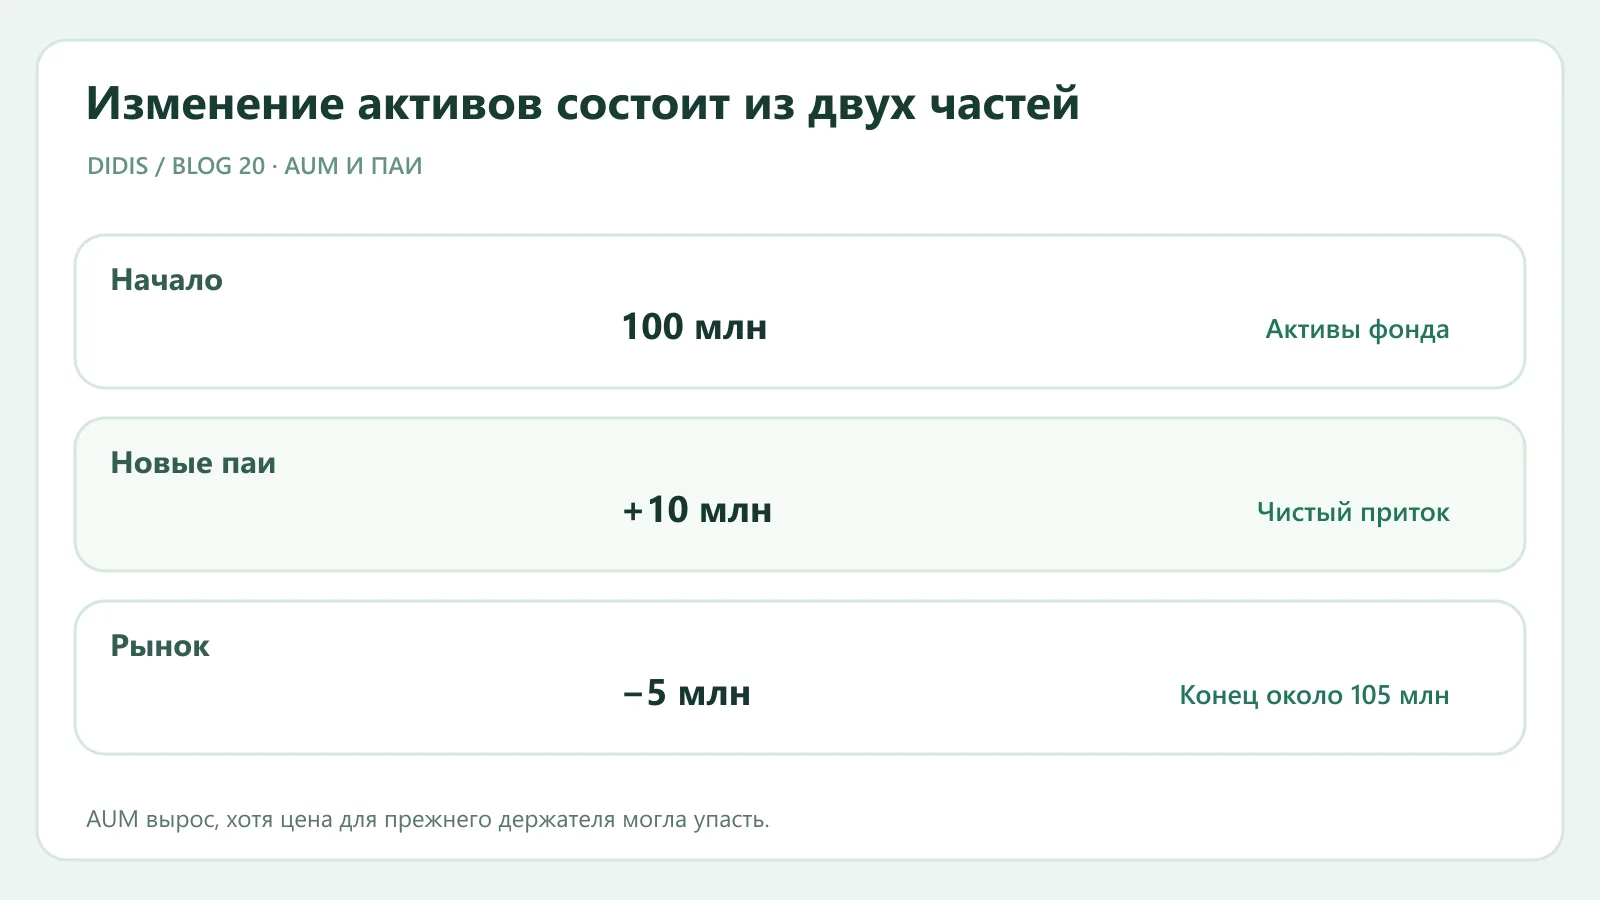
Учебный пример: у фонда на начало периода 100 млн денежных единиц активов. Новые паи принесли 10 млн, а рынок снизил стоимость удерживаемого портфеля на 5 млн. На конец будет около 105 млн до иных факторов. Рост AUM на 5 млн не означает доходность +5%: для старого держателя движение цены могло быть отрицательным. Если же рынок прибавил 10 млн без создания паёв, AUM вырастет при нулевом чистом потоке.
Это приблизительная бухгалтерия, а не точная формула отчётности каждого фонда: важны даты оценки, валютные курсы, распределения, комиссии, корпоративные действия и точные цены создания паёв. Для сравнения берите методику одного поставщика данных и не склеивайте недельный поток с однодневной доходностью.
Что поток может сказать инвестору
Устойчивый приток показывает интерес к инструменту или стратегии, но не доказывает, что покупатели правы. Он может сопровождать популярную тему после уже состоявшегося роста; может отражать техническую перестройку портфелей крупного институционального участника. Отток также не означает обрушения базовых активов: фонд может терять паи при спокойном рынке, когда инвесторы переходят к более дешёвому аналогу. Важнее отделить общий приток категории от судьбы одного тикера.
Есть и ошибка масштаба: приток 1 млн для фонда с AUM 10 млн существеннее, чем для фонда с AUM 10 млрд, но показатель в процентах на коротком горизонте может быть шумным. У недавно созданного фонда единичная крупная операция полностью меняет статистику. Зафиксируйте дату, валюту, число паёв и период, прежде чем делать вывод.
Практический порядок
- Найдите у эмитента число паёв в обращении и AUM на сопоставимые даты.
- Отдельно посмотрите total return или изменение NAV с учётом выплат и расходов.
- Проверьте, на каком рынке измерен поток: создание паёв или просто биржевой оборот.
- Сравните данные со стратегией фонда, издержками и ликвидностью базовой корзины.
В каталоге фондов DIDIS можно установить, какой именно инструмент и класс паёв вы изучаете. DIDIS не публикует здесь потоки, AUM и цену пая; берите их у официального эмитента или из раскрытия с проверенной методикой. Число «много денег пришло» описывает поведение участников, но не заменяет оценку риска и цены.
Первичный источник
ICI: ETF Basics and Structure — механизм создания, погашения и вторичного обращения. Числовые примеры условные.
ОБСУЖДЕНИЕ
Комментарии 0
По порядку: сначала ранние.
Комментариев пока нет. Будьте первым.