Количество строк не показывает реальное распределение риска
Фонд из ста бумаг может вести себя как ставка на несколько компаний, если основная доля капитала сосредоточена в них. Поэтому после названия индекса откройте holdings — список активов и их весов на конкретную дату. Посмотрите долю крупнейших пяти или десяти бумаг, долю отраслей, стран и валют. Сверьте эти показатели с целью фонда: концентрация может быть сознательной особенностью тематической стратегии, но её нельзя принимать за широкую диверсификацию.
Investor.gov отмечает, что одни ETF держат много разных инвестиций, а другие могут быть узкими вплоть до экспозиции на одну компанию. Следовательно, само наличие оболочки ETF не уменьшает рыночный риск автоматически. Важны базовые активы, весовая схема и корреляция между ними.
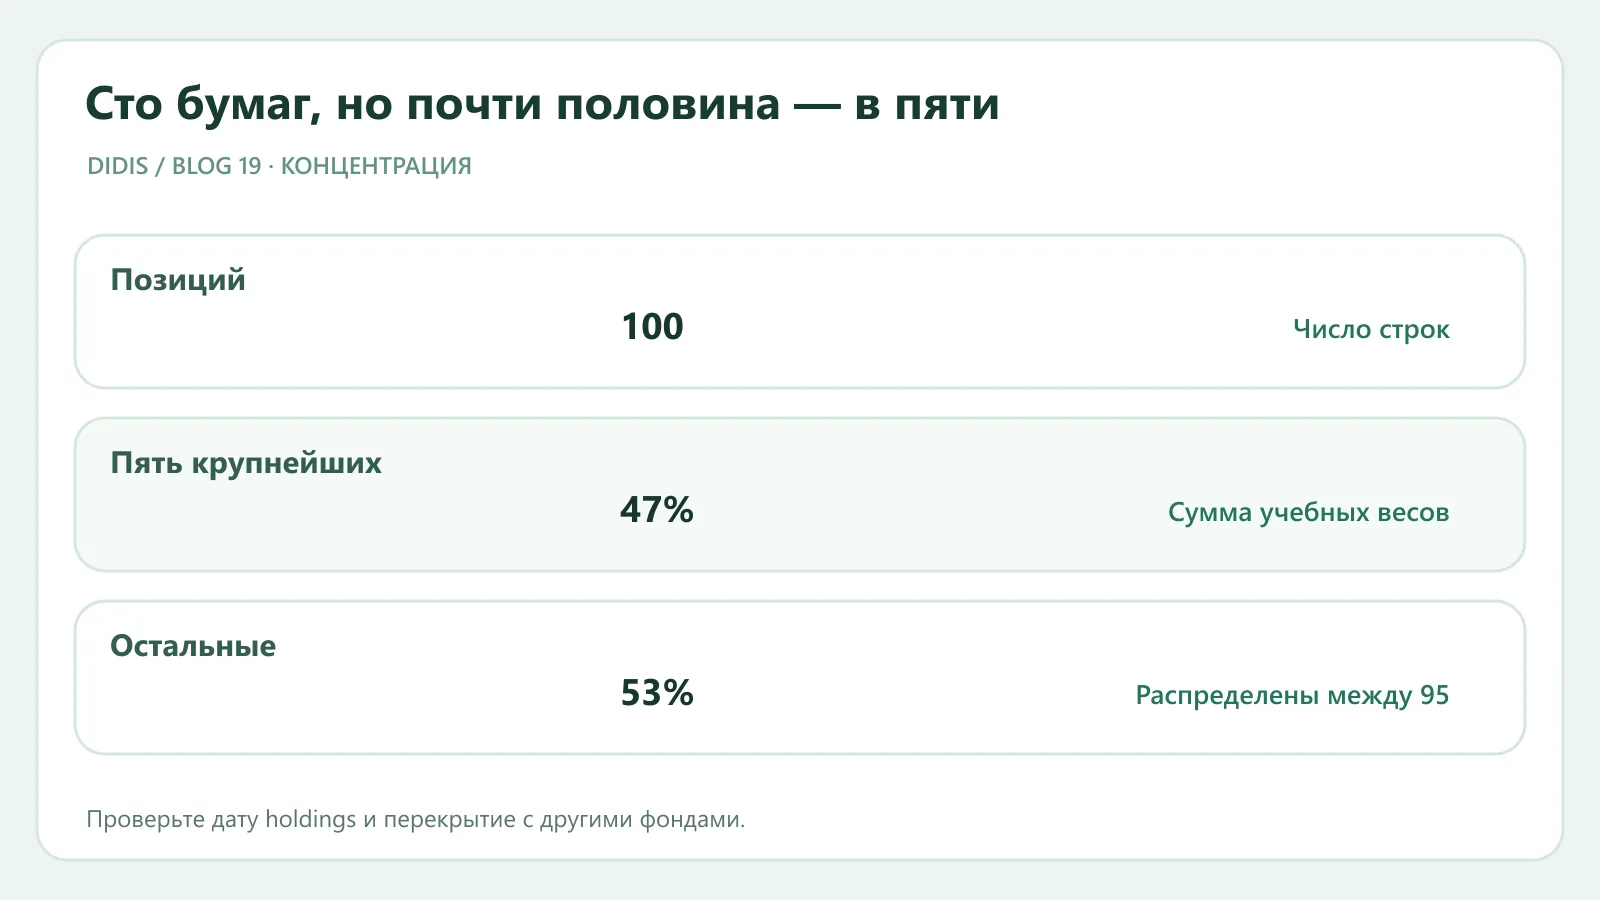
Учебный расчёт концентрации
Представим фонд, где доли пяти крупнейших компаний равны 14%, 11%, 9%, 7% и 6%. Вместе это 47% капитала. Оставшиеся 53% распределены среди 95 бумаг. В маркетинговом описании обе фразы — «100 компаний» и «пять компаний занимают 47%» — верны, но показывают разный риск. Если первые пять относятся к одному сектору, отраслевой вес может быть ещё важнее, чем число эмитентов.
Для портфеля из нескольких фондов повторите сравнение на уровне сквозной экспозиции. Фонд широкого индекса и технологический ETF могут содержать одни и те же крупные акции. Покупка второго не обязательно добавит новый независимый источник результата. Сложите пересекающиеся доли хотя бы по крупнейшим позициям; затем посмотрите общие сектора и валюты. Это приблизительная проверка, потому что holdings меняются.
Где искать данные и что в них проверить
Первый адрес — официальный сайт управляющей компании: страница конкретного тикера, полный список holdings, дата, веса и документ с методикой. Проспект описывает допустимую стратегию и риски; фактический состав показывает, что фонд держал на дату раскрытия. Для американских зарегистрированных фондов форма SEC N-PORT содержит сведения о портфеле по правилам отчётности, но публичная форма может отставать от сегодняшней корзины. Не смешивайте disclosure за конец прошлого квартала с сегодняшней рыночной ценой как будто это одновременный снимок.
Проверьте, как указаны деривативы, денежные средства, заёмные бумаги и валютные хеджи. Номинальный объём производного инструмента и его рыночная стоимость — не одно и то же. При отраслевом фонде критерии классификации секторов тоже влияют на итоговые проценты. Если на странице есть только «топ-10», не делайте вид, что видите весь портфель.
Чек-лист перед выводом
- Точный тикер и класс паёв, дата holdings, число позиций.
- Сумма весов крупнейших десяти и крупнейшего сектора.
- Пересечение с фондами и акциями, которые уже есть в вашем портфеле.
- Возможные деривативы, валютная экспозиция, правила ребалансировки и расходы.
На рынке ETF DIDIS можно начать со списка инструментов. Для оценки концентрации переходите к первичному раскрытию эмитента. Красивое имя фонда полезно для поиска, но решение о риске принимается по фактическому составу и собственному портфелю.
Первичные источники
SEC Investor.gov: Exchange-Traded Funds, SEC Form N-PORT. Пример весов условный, не относится к действующему ETF.

ОБСУЖДЕНИЕ
Комментарии 0
По порядку: сначала ранние.
Комментариев пока нет. Будьте первым.