Считайте источники риска, а не названия
Диверсификация возникает, когда разные части портфеля реагируют на обстоятельства по-разному, а не просто когда в списке много строк. Десять акций одного технологического сектора могут одновременно пострадать от роста ставок. Два ETF с разными названиями могут держать одни и те же крупнейшие компании. Пять криптовалют могут сильно зависеть от общего рыночного настроения. Число тикеров в таком случае преувеличивает реальное разнообразие.
Investor.gov объясняет, что распределение между классами активов и внутри них может уменьшить риск, но узкий фонд сам по себе не гарантирует диверсификацию. Важно проверить состав и доли крупнейших позиций. Распределение также зависит от горизонта и способности переносить убыток: деньги на ближайший обязательный платёж и капитал с долгим сроком имеют разные задачи.
Корреляция помогает, но не обещает защиту
Корреляция измеряет, насколько исторически совместно менялись две серии доходностей. Значение близко к +1 означает похожее направление изменений, около нуля — слабую линейную связь в выбранном окне, около −1 — противоположную. Но один коэффициент не показывает размер падения и не остаётся постоянным. Во время сильного шока активы, казавшиеся независимыми, могут падать вместе из-за общего дефицита ликвидности.
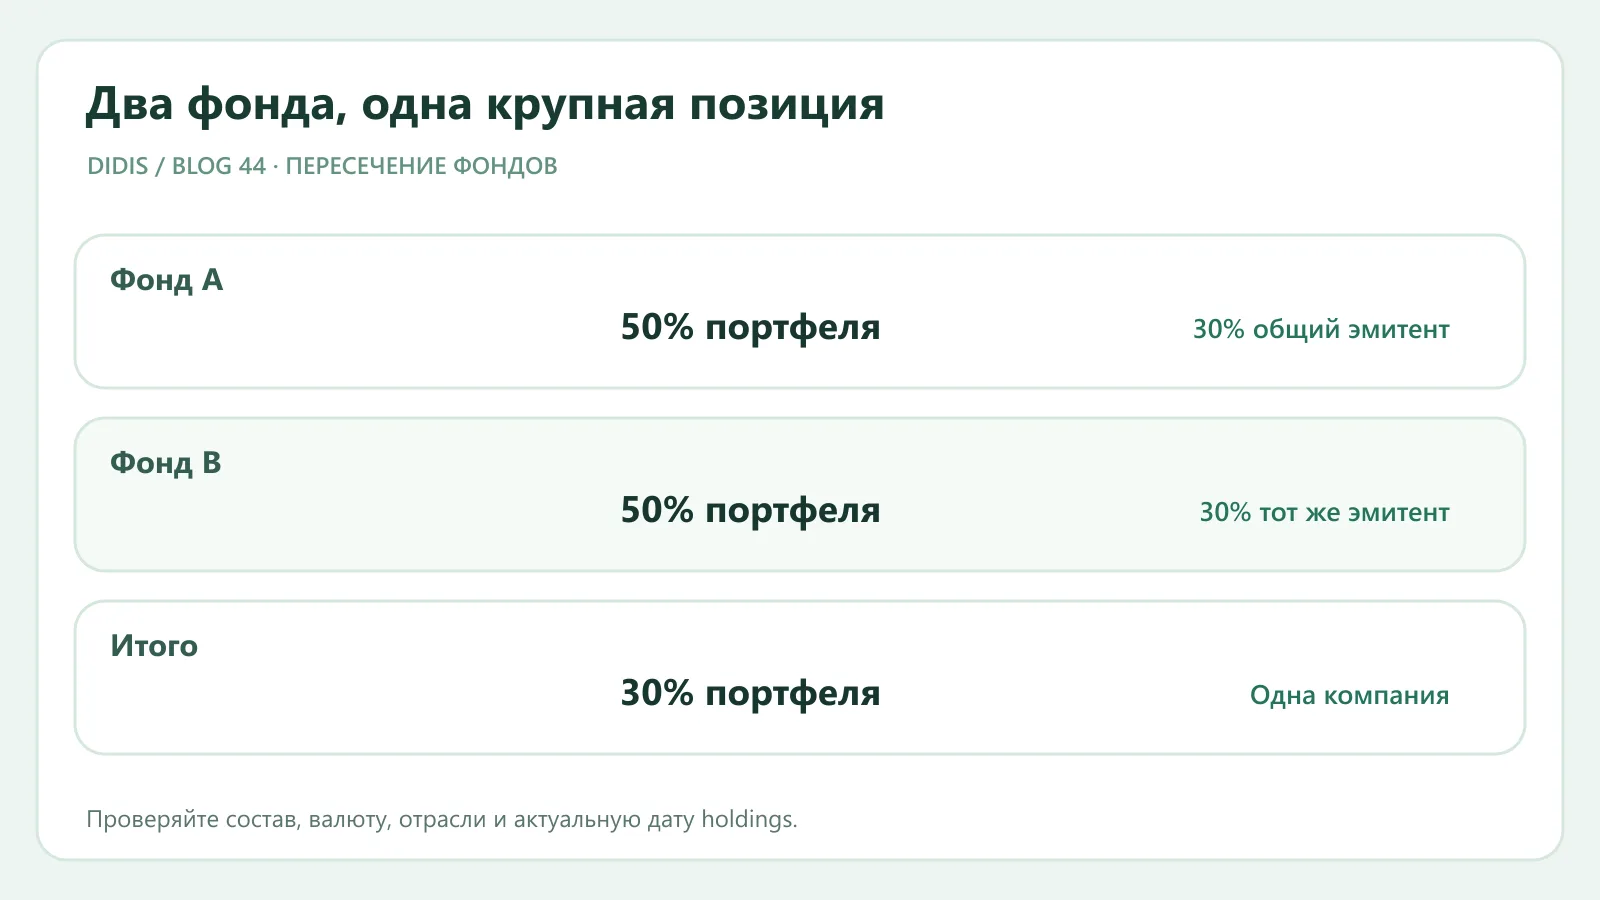
Для учебного портфеля представьте два фонда, каждый на 30% вложен в одну и ту же компанию. По 50% капитала в каждом создают 30% совокупной экспозиции на эту компанию, если остальные позиции не совпадают: 0,5×0,3 + 0,5×0,3 = 0,3. Два названия не сделали эту долю вдвое меньше. Для точного расчёта используйте актуальные holdings, валюту и дату раскрытия; фонды меняют состав.
Четыре проверки портфеля
Посмотрите долю крупнейших эмитентов, отраслей, стран и валют. Отдельно проверьте инструменты с общим заёмным или контрагентским риском. Затем задайте сценарий: что будет с каждой позицией при росте ставок, падении спроса, укреплении домашней валюты или кризисе ликвидности. Наконец, пересмотрите веса после сильного движения: первоначальные 10% могут незаметно стать 25%, и риск портфеля изменится без единой новой сделки.
«Мой рынок» DIDIS собирает выбранные активы и новости в одном месте, но список наблюдения не является расчётом корреляции или индивидуальной моделью оптимального портфеля. Для проверки диверсификации нужны реальные веса, состав инструментов и срок ваших целей. Не следует добавлять актив только потому, что его график недавно расходился с остальными.
Источник
SEC Investor.gov: Asset Allocation and Diversification. Доли фондов в примере условные.
ОБСУЖДЕНИЕ
Комментарии 0
По порядку: сначала ранние.
Комментариев пока нет. Будьте первым.