Большой размах не означает рост
Волатильность описывает, насколько сильно меняется цена, но не предсказывает знак следующего изменения. Актив может за неделю вырасти на 12%, упасть на 11% и в итоге почти не сдвинуться; торговый риск при этом был совсем не маленьким. Поэтому полезно отдельно смотреть итоговую доходность и путь, которым она получена. Для стопа, плеча и размера позиции размах зачастую важнее красивой цифры «за неделю».
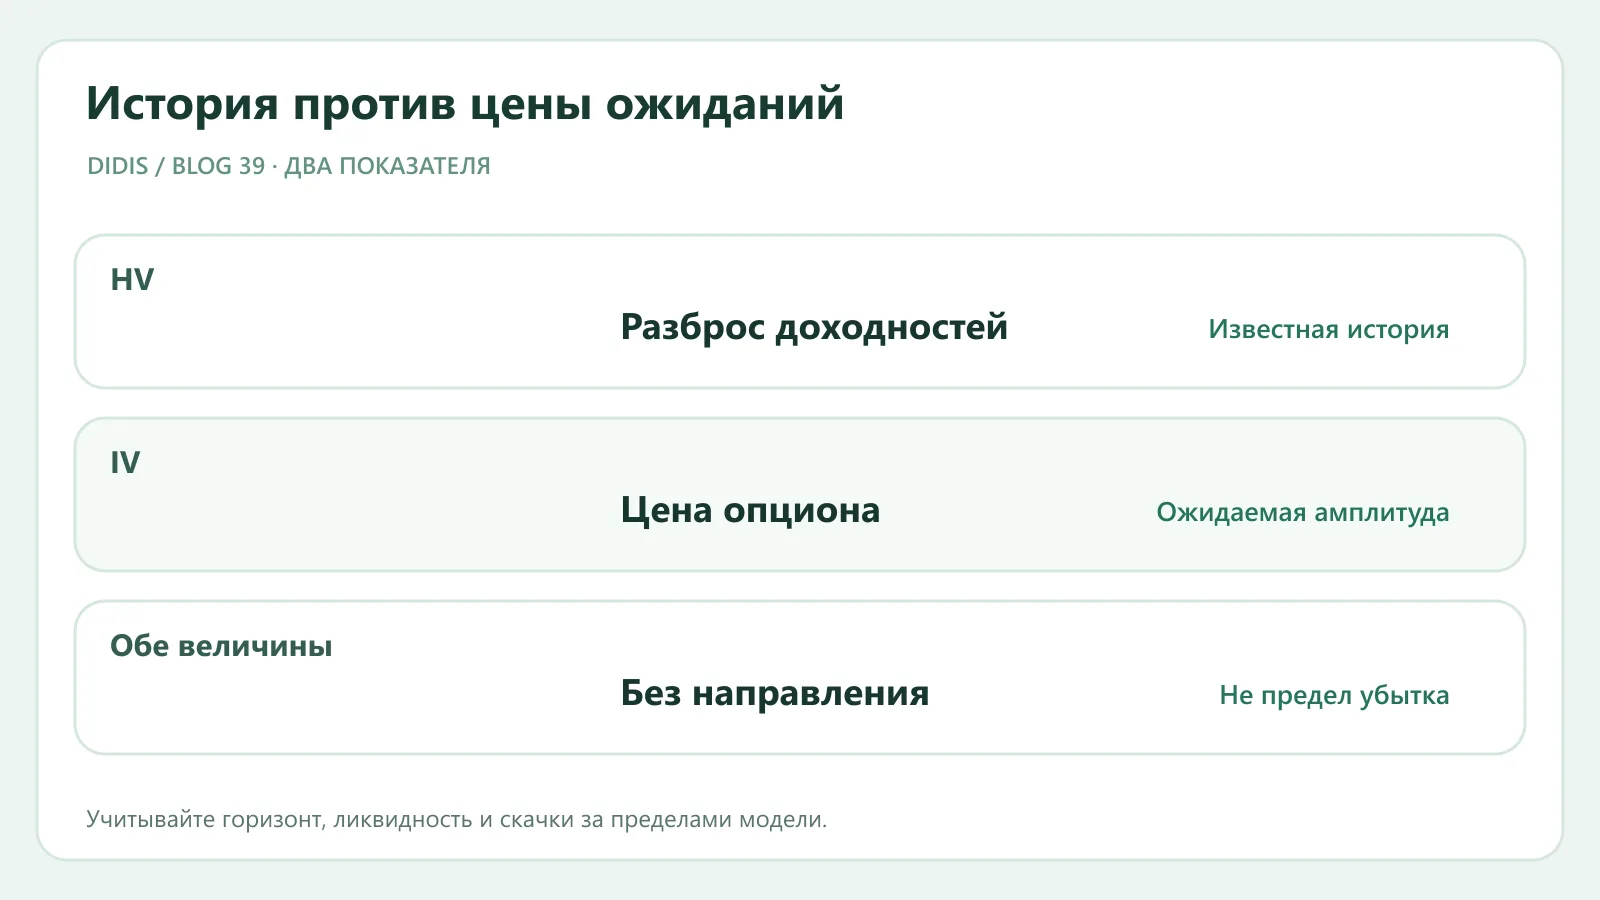
Термин употребляют для разных измерений. Историческую, или реализованную, волатильность можно оценить стандартным отклонением прошлых доходностей за выбранное окно. Дневная доходность, например, (P сегодня / P вчера) − 1; затем считают разброс ряда вокруг среднего. Выбор окна, торговых дней и способа пересчёта в годовые проценты меняет результат. Значение «30% годовых» нельзя механически читать как обещание движения на 30% в следующем году.
Прошлое и цена ожиданий
CME различает историческую волатильность прошлого и подразумеваемую волатильность, извлечённую из цены опциона. Последняя связана с ожиданиями и спросом на защиту, но не является чистым опросом будущего и не гарантирует реализованный разброс. Перед отчётностью она может вырасти, даже если направление будущего скачка неизвестно. Сравнивать «30» исторической за год с «30» подразумеваемой для короткого опциона без согласования срока и методики нельзя.
Есть и простые меры: дневной максимум минус минимум, средний истинный диапазон ATR, процентное изменение за интервал. Они отвечают на другие вопросы. Диапазон полезен для оценки движения внутри свечи, стандартное отклонение — для разброса доходностей между закрытиями, ATR — для типичной величины диапазона с учётом гэпов. Ни одна не превращает риск в точно рассчитанную максимальную потерю: редкий скачок может выйти далеко за привычную амплитуду.
Учебный пример для позиции
У двух активов одинаковая недельная доходность +2%. Первый проходил путь в пределах примерно ±1% за день; второй несколько раз менялся на ±8%. Покупка на одну и ту же сумму даст совершенно разные колебания капитала в течение недели. Если для второго выбрать тот же денежный риск и стоп, позиция обычно должна быть меньше — но проскальзывание и гэп могут сделать фактический убыток выше планового. Это пример логики, а не формула рекомендованного размера сделки.
Проверяйте также ликвидность: высокая амплитуда при тонком стакане затрудняет выход. Исторический спокойный отрезок перед событием не гарантирует спокойствия после публикации решения ЦБ или отчёта компании. Волатильность зависит от таймфрейма: минутные скачки и месячные колебания не стоит помещать на одну шкалу без пояснений.
Как применять на DIDIS
На страницах рынков сопоставляйте цену и время обновления, затем смотрите график конкретного актива. Техническое резюме DIDIS агрегирует индикаторы по свечам, но его надпись BUY/SELL не является оценкой вероятности или размера будущего движения. При повышенной амплитуде этот предел особенно важен: направление индикатора и потенциальная потеря — разные измерения. Запишите допустимую потерю в деньгах, горизонт и сценарий выхода до открытия позиции.
Источники
CME: historical и implied volatility; методика DIDIS. Учебный сценарий не использует реальный актив.
ОБСУЖДЕНИЕ
Комментарии 0
По порядку: сначала ранние.
Комментариев пока нет. Будьте первым.