Уровень риска, а не защитный приказ
Цена ликвидации — модельный уровень, при котором обеспечения уже недостаточно по правилам выбранного инструмента и посредника. Это не заранее размещённый стоп-ордер и не гарантия, что позиция будет закрыта именно там. В быстром рынке цена может перескочить расчётный порог; задержка, проскальзывание и порядок ликвидации меняют итог. У разных площадок различаются марк-цена, поддерживающая маржа, комиссии и учёт других позиций.
Начальная маржа нужна для открытия, поддерживающая — для удержания. CME объясняет, что брокер контролирует соответствие требованиям и может оперативно ликвидировать позиции при нарушении. В маржинальном счёте с займами возможны и другие условия: SEC отдельно предупреждает о продаже активов без предварительного уведомления. Эти режимы не следует смешивать в одну универсальную формулу.
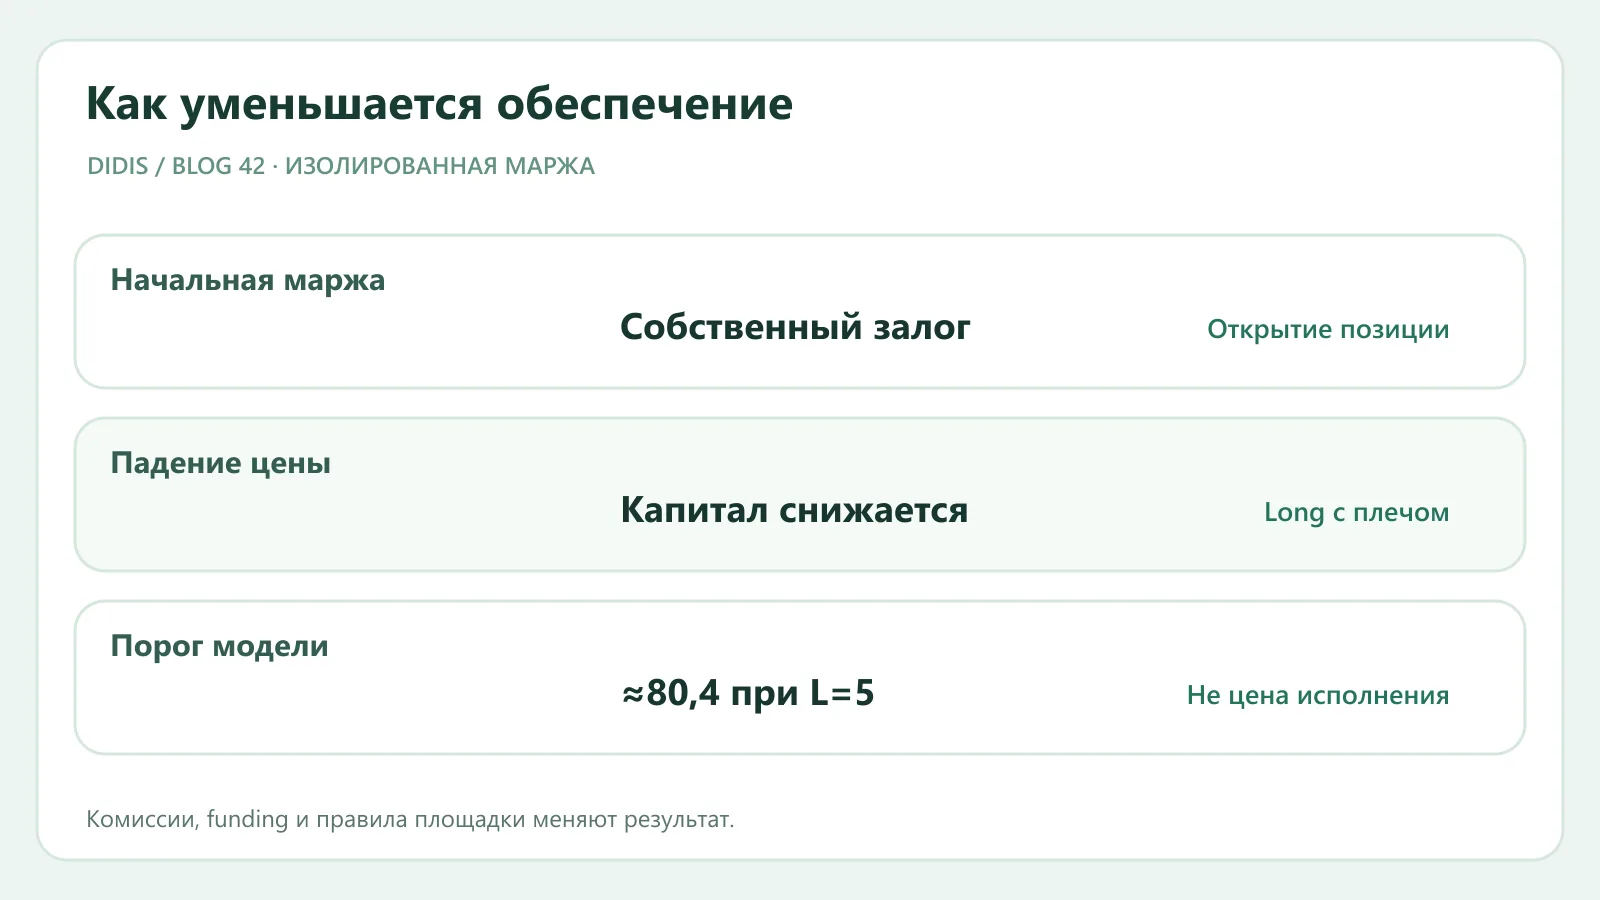
Что показывает учебная модель DIDIS
Калькулятор DIDIS использует изолированную маржу: отдельное обеспечение одной позиции, цену входа P, плечо L и ставку поддерживающей маржи m. Для long модельный порог равен P × (1 − 1/L) / (1 − m), для short — P × (1 + 1/L) / (1 + m). Здесь m вводится долей: 0,5% соответствует 0,005. Формула получается из равенства оставшегося капитала и требуемой поддерживающей маржи от текущей стоимости позиции.
Учебный long с входом 100, плечом 5 и m=0,005 даёт приблизительно 100 × 0,8 / 0,995 ≈ 80,40. Это не означает безопасный коридор до 80,40: биржа может учитывать расходы, дополнительные требования и иной метод расчёта цены. Для short движение против позиции направлено вверх, поэтому знак в формуле другой. Меняйте входные параметры и смотрите, как быстро сокращается запас.
Где оценка перестаёт работать
В калькулятор не входят funding, проценты, комиссия закрытия, дополнительный залог, перекрёстная маржа, изменение риска по ступеням позиции и особенности конкретной биржи. Даже точный расчёт текущего порога не может предсказать цену исполнения при скачке. Если на счёте несколько позиций, их общий риск может быть выше суммы отдельных простых оценок.
Перед использованием плеча прочитайте правила инструмента и проверьте собственный сценарий: сколько денег вы теряете до ликвидации, сколько после неё при неблагоприятном исполнении и можете ли покрыть возможный остаток долга. Позиция, рассчитанная только от «далёкой» ликвидационной цены, может быть чрезмерной. Это образовательная модель, не инструкция для торговли.
Источники
CME: управление маржой и позицией; SEC: margin accounts; DIDIS: калькулятор ликвидации.
ОБСУЖДЕНИЕ
Комментарии 0
По порядку: сначала ранние.
Комментариев пока нет. Будьте первым.