Умножается не цена, а эффект для капитала
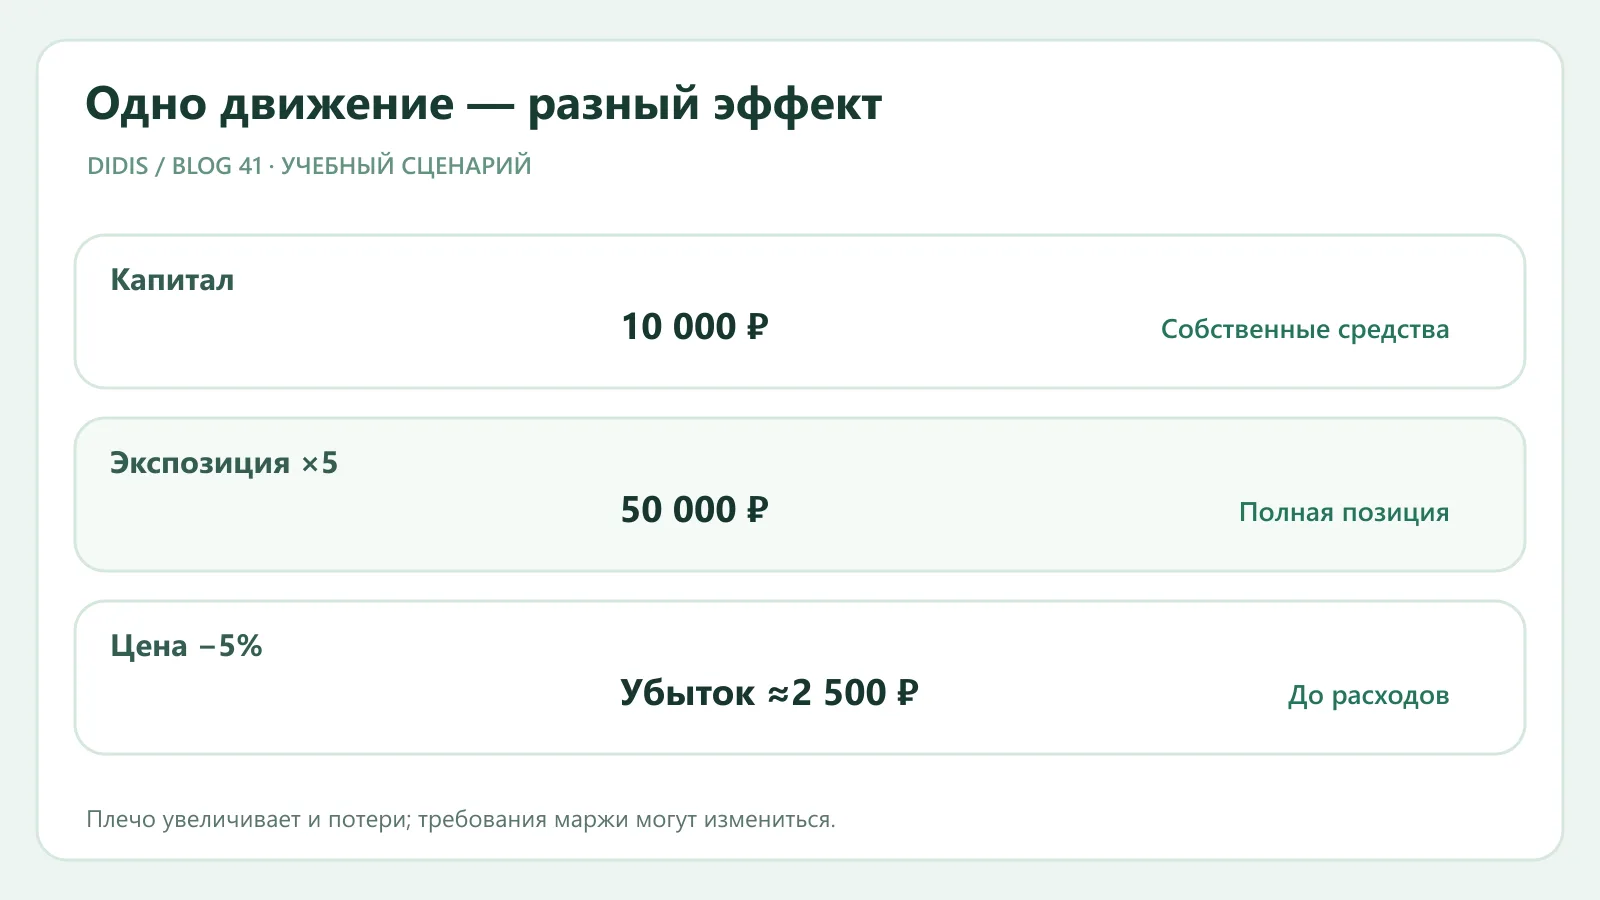
Плечо позволяет открыть позицию больше собственных средств; прибыль и убыток по ней относятся к полной позиции. Если у вас 10 000 ₽ и без займа куплен актив на 10 000 ₽, падение цены на 5% даёт около 500 ₽ убытка до расходов. При экспозиции 50 000 ₽ с теми же 10 000 ₽ обеспечения то же движение даёт около 2 500 ₽ убытка — четверть исходного капитала. Плечо 5 не делает рынок «в пять раз более предсказуемым»: оно увеличивает чувствительность вашего счёта.
В учебном примере рост на 5% дал бы 2 500 ₽ прибыли до комиссии и платы за заём. Симметрия только арифметическая: реальный убыток может включать проскальзывание, проценты и вынужденное закрытие. Если цена двинется резко или рынок станет неликвидным, потери могут превысить ожидаемую границу; условия зависят от продукта и площадки.
Что такое обеспечение
Собственные средства служат залогом. При движении против позиции доля собственных средств в стоимости позиции снижается. Когда она падает ниже требуемого уровня, посредник может потребовать пополнения либо сократить позицию. SEC предупреждает, что в маржинальном счёте инвестор может потерять больше первоначального взноса, а брокер вправе продать активы без предварительного согласования. У фьючерсов и криптодеривативов правила обеспечения и расчётов отличаются; читайте договор конкретной площадки.
Требование к поддерживающей марже не фиксировано навечно. Оно может измениться вместе с волатильностью или внутренними правилами брокера. Плата за заём, funding, комиссии и налоговые последствия уменьшают результат. Даже сделка, вернувшаяся к исходной цене, может оказаться убыточной после расходов. Считать только начальное плечо недостаточно.
Как проверять риск до сделки
Сначала определите денежный убыток, который готовы выдержать без разрушения финансового плана. Затем посчитайте полную экспозицию, движение цены, при котором этот предел будет достигнут, и вероятность технического закрытия раньше вашего стопа. Проверьте доступный резерв обеспечения и сценарий резкого скачка через стоп. После этого задайте вопрос, нужен ли заём вообще.
Калькулятор ликвидации DIDIS показывает оценку на упрощённой модели изолированной маржи; он не знает тарифов, funding и всех правил вашей биржи. Калькулятор размера позиции начинает с допустимого риска, а не с максимального плеча. Эти инструменты помогают увидеть масштаб возможной ошибки, но не рекомендуют открыть сделку.
Источники
SEC Investor.gov: риски маржинального счёта; модель калькулятора DIDIS. Все суммы выше учебные.
ОБСУЖДЕНИЕ
Комментарии 0
По порядку: сначала ранние.
Комментариев пока нет. Будьте первым.