Почему цифра 249% требует расшифровки
Texas Instruments (TI) опубликовала результаты III квартала 21 октября 2026 года. Выручка самого квартала достигла $6,055 млрд, на 28% выше аналогичного периода 2025 года. В релизе отдельно выделен свободный денежный поток $8,422 млрд за последние 12 месяцев до 30 сентября против $2,415 млрд за предыдущие 12 месяцев — рост 249% по округлению компании. Это годовой скользящий период, а не денежный результат одного квартала.
Главная редакционная ловушка здесь — назвать рост свободного потока прямым следствием увеличения продаж на 28%. В двух заголовочных цифрах разные периоды, а метод расчёта свободного потока TI включает не только операционные деньги и капзатраты, но и поступления по американскому CHIPS Act. Без разложения по этим компонентам читатель получит неверное представление об источнике прироста.
Три части денежной сверки
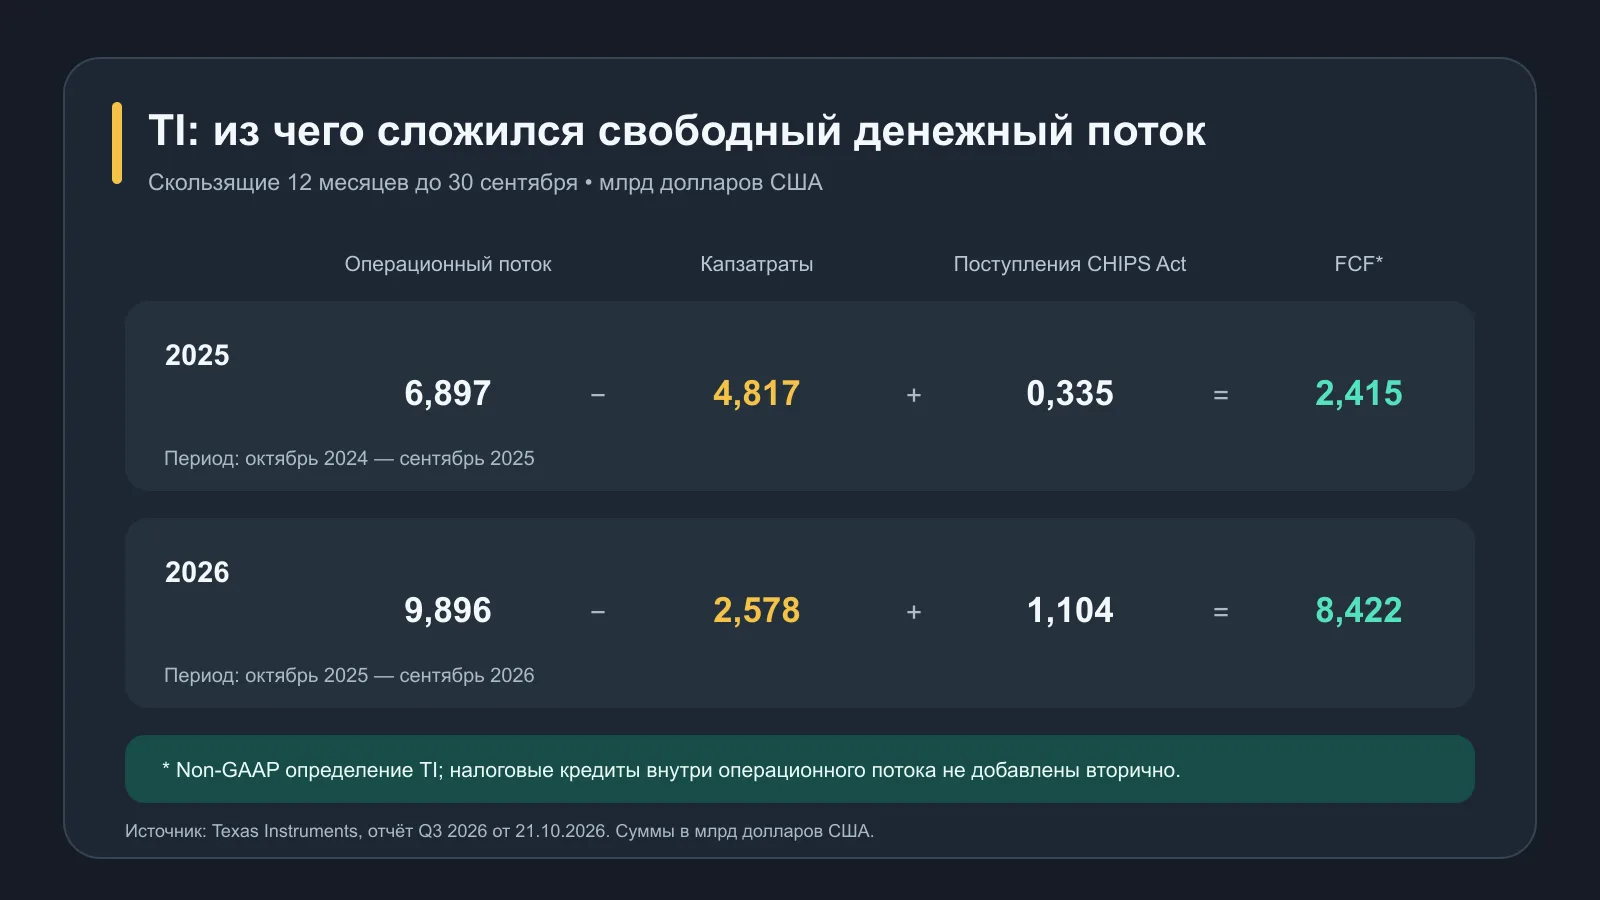
За последние 12 месяцев операционный денежный поток TI вырос с $6,897 млрд до $9,896 млрд, то есть на $2,999 млрд. Капитальные затраты за такие же окна снизились с $4,817 млрд до $2,578 млрд: это сохраняет ещё $2,239 млрд в расчёте свободного потока. Поступления по CHIPS Act, которые компания прибавляет в своём non-GAAP определении, увеличились с $0,335 млрд до $1,104 млрд, вклад разницы — $0,769 млрд.
Арифметика сходится: $6,897 − $4,817 + $0,335 = $2,415 млрд за прежнее окно; $9,896 − $2,578 + $1,104 = $8,422 млрд за новое. Общий прирост $6,007 млрд состоит из $2,999 млрд большего операционного потока, $2,239 млрд меньших капзатрат и $0,769 млрд большего объёма учтённых поступлений. Эти слагаемые показывают бухгалтерскую сверку, а не отдельные экономические причины всех изменений.
В частности, часть льгот по CHIPS Act уже влияет на операционный денежный поток через уменьшение налога. В примечании к релизу TI указывает денежный эффект инвестиционного налогового кредита в операционном потоке — $469 млн за последние 12 месяцев против $302 млн в прежнем окне. Он не является той же строкой, что $1,104 млрд и $335 млн поступлений, добавленных после вычета capex. Складывать обе пары как независимые «новые субсидии» было бы двойным подсчётом контекста.
Что происходит в самом квартале
За III квартал 2026 года TI получила $3,419 млрд операционных денег, потратила $463 млн на капитальные вложения и не указала поступлений по CHIPS Act в строке инвестирования за этот квартал. Поэтому квартальный свободный поток по формуле компании составляет $2,956 млрд. Это не $8,422 млрд — последнее число относится к скользящим 12 месяцам.
Для сопоставления в III квартале 2025 года операционный поток составлял $2,190 млрд, капзатраты $1,197 млрд, поступления по CHIPS Act $75 млн. По той же формуле получается $1,068 млрд свободного потока. Столь сильная разница между кварталами также связана и с ростом операционных денег, и с сокращением вложений. Но один квартал не определяет, сколько компания должна инвестировать в фабрики в следующие годы.
Сокращение capex не обязательно означает, что TI отказалась от производства. Оно может отражать фазу большого инвестиционного цикла и график платежей; для уверенного вывода нужны раскрытия о конкретных проектах. В более ранней форме 10-Q за июнь компания ожидала капзатраты $2–3 млрд в 2026 году и прямо связывала будущий уровень вложений с прогнозом выручки и роста. Этот документ относится к июлю, поэтому его ориентир нельзя выдавать за новый прогноз, объявленный в октябрьском релизе.
Что важно инвестору
У TI доля рассчитанного свободного потока в выручке за последние 12 месяцев выросла с 14,0% до 40,6%. Это резкое улучшение, но его нельзя оценивать без трёх вопросов: насколько устойчив вырос операционный поток, когда потребуется новый цикл капзатрат и как изменятся государственные поступления. Показатель non-GAAP, и сравнивать его напрямую с «FCF» другой компании без проверки определений опасно. Разбор отчёта AT&T показывает, почему скорректированные показатели требуют собственной сверки.
В разделе акций DIDIS денежные метрики стоит сопоставлять с конкретным эмитентом, не смешивая их с текущей котировкой. Релиз также показывает, что компания вернула акционерам $5,810 млрд через дивиденды и выкуп за последние 12 месяцев против $6,560 млрд в предыдущем окне. То есть больший свободный поток не означает автоматического увеличения возврата капитала в тот же период. Решения об инвестициях, выплатах и ликвидности принимаются отдельно.
Коротко: свободный денежный поток TI за скользящий год вырос с $2,415 млрд до $8,422 млрд. По сверке компании прирост связан с большим операционным потоком, меньшими капзатратами и увеличением поступлений по CHIPS Act. Это разные составляющие, а сам показатель требует внимания к определению и периоду.
Источники и проверка
- Texas Instruments, официальный релиз Q3 от 21 октября 2026 года — таблицы квартального и скользящего денежного потока, non-GAAP формула, capex и CHIPS Act.
- SEC EDGAR, форма 8-K от 21 октября и экспонат 99 с релизом — официальное раскрытие и сверка.
- SEC EDGAR, форма 10-Q TI за первое полугодие 2026 года — ранее опубликованный контекст инвестиционного плана; не считать октябрьским обновлением.
ОБСУЖДЕНИЕ
Комментарии 0
По порядку: сначала ранние.
Комментариев пока нет. Будьте первым.