Что выросло в третьем квартале
Промышленная группа Dover Corporation опубликовала результаты за III квартал 22 октября 2026 года. Её выручка за три месяца до 30 сентября составила $2,234 млрд против $2,078 млрд годом ранее — рост примерно на 8% в округлении компании. Прибыль от продолжающейся деятельности по GAAP увеличилась с $303 млн до $337 млн, а разводнённая прибыль на акцию от продолжающейся деятельности — с $2,20 до $2,50, или на 14%.
Эти числа дают ясный первый ответ: квартал был сильнее соответствующего квартала 2025 года по продажам и бухгалтерской прибыли. Но акционер получает стоимость не из одного заголовка про EPS. В разделе акций DIDIS квартальные показатели удобнее оценивать в контексте компании и периода. Для оценки способности бизнеса финансировать инвестиции, долги и выплаты нужно посмотреть, какой денежный поток сохранился после капитальных затрат.
Компания указала органический рост выручки 7,1% за квартал. Он исключает влияние приобретений и пересчёта валют в определении Dover; полный рост в таблице факторов составляет 7,5% до округления. Поэтому «8% выручки» и «7% органического роста» не противоречат друг другу, но описывают разные основания сравнения. Смешивать их в одной формуле оценки акций нельзя.
Почему деньги не повторили темп EPS
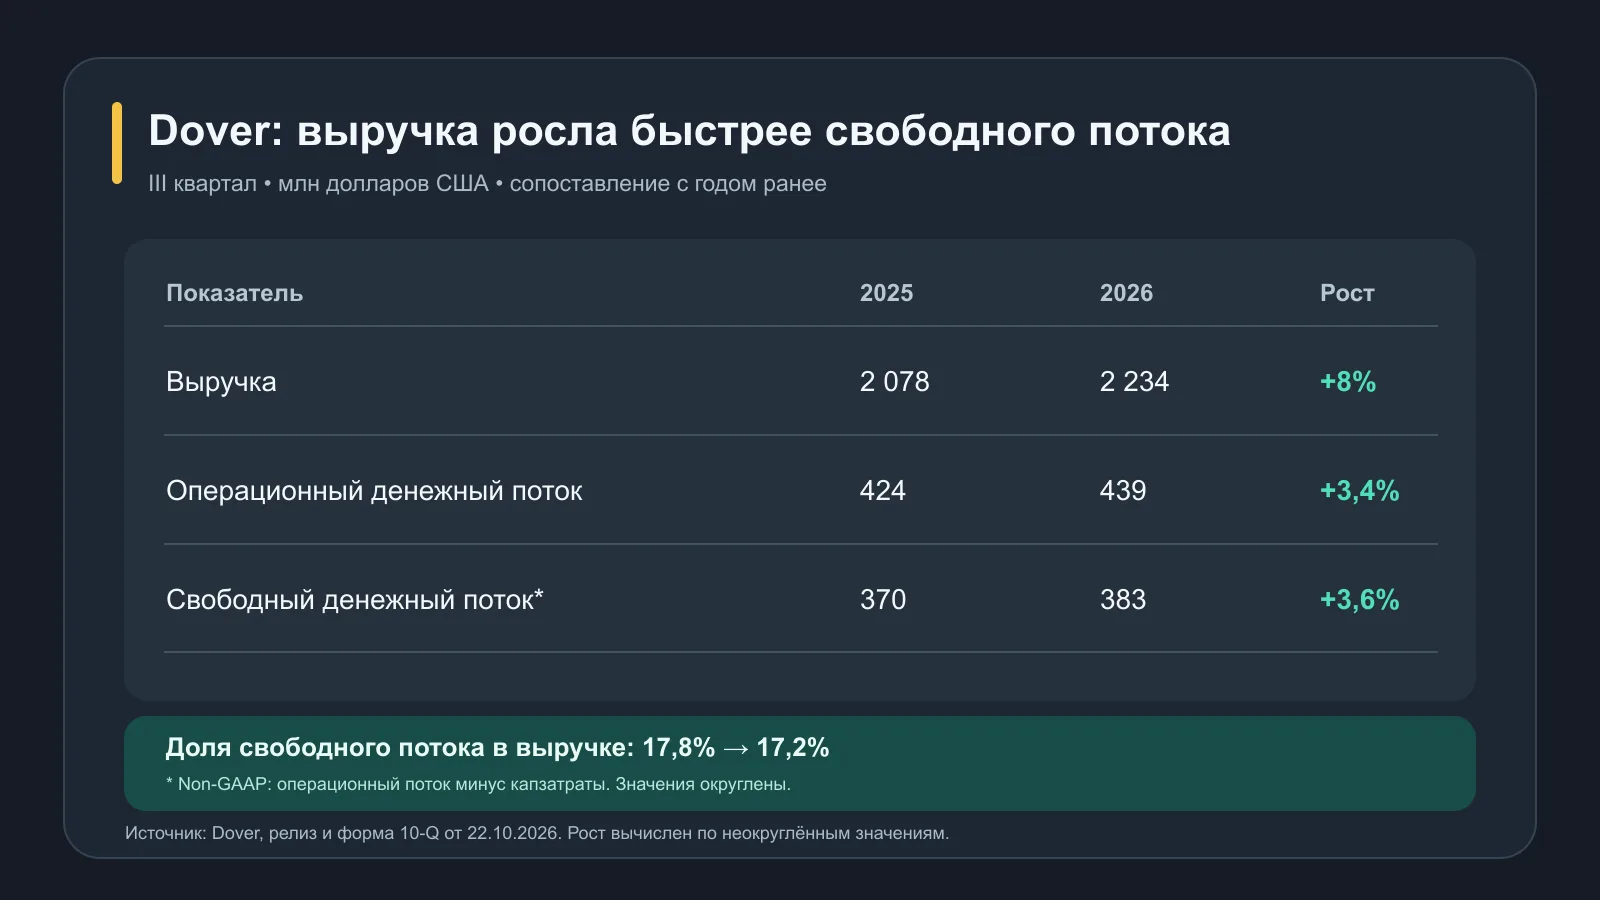
Операционная деятельность принесла в III квартале $438,8 млн против $424,2 млн годом ранее — рост примерно на 3,4%. Капитальные затраты составили $55,4 млн против $54,2 млн. В результате свободный денежный поток, который Dover рассчитывает как операционный поток минус капзатраты, вырос с $370,1 млн до $383,3 млн, примерно на 3,6%.
Разница с 14% роста GAAP EPS не означает автоматически ухудшения качества прибыли. EPS — показатель на одну разводнённую акцию, а денежный поток выражен в абсолютных долларах; кроме того, начисление прибыли и движение денег приходятся на разные моменты. Одна квартальная разница в темпах не даёт права утверждать, что компания «не получила» объявленную прибыль. Она даёт повод изучить оборотный капитал и повторяемость денежных поступлений в следующих отчётах.
У денежного показателя есть ещё одно измерение: доля свободного потока в выручке. По расчёту Dover она составила 17,2% против 17,8% годом ранее. Абсолютная сумма выросла, а отношение к продажам снизилось примерно на 0,6 процентного пункта. Это возможно, когда выручка растёт быстрее денежного потока. Именно такая пара цифр полезнее для понимания квартала, чем отдельное упоминание рекордного или сильного денежного потока.
Девять месяцев дают другую картину
За январь–сентябрь 2026 года Dover показала операционный поток $865,9 млн против $794,1 млн, а свободный денежный поток $702,9 млн против $630,8 млн в том же периоде 2025 года. Девятимесячный свободный поток вырос примерно на 11,4%. Его доля в выручке поднялась с 10,5% до 10,9%. Капзатраты за девять месяцев почти совпали: $163,0 млн и $163,3 млн.
Здесь возникает важный вывод о периодах: снижение квартальной денежной маржи не следует механически растягивать на год. За девять месяцев отношение свободного потока к продажам улучшилось. И наоборот, девятимесячная тенденция не стирает слабее растущий поток именно III квартала. При сравнении надо сохранить одинаковый временной интервал в числителе и знаменателе.
В презентации компании прирост девятимесячного операционного потока связан, среди прочего, с более высокой прибылью, а движение оборотного капитала показано отдельной строкой. Это полезная подсказка для проверки, но численное распределение каждого фактора стоит читать в полной форме 10-Q, а не выводить из одного пресс-релиза. Разницу между официальной бухгалтерской прибылью и скорректированными показателями на другом примере показывает разбор отчёта AT&T. Свободный денежный поток является показателем non-GAAP; его метод и сверка с операционным потоком приведены в отчёте.
Что ещё остаётся неизвестным инвестору
Dover привела в опубликованном релизе прогноз на 2026 год: рост годовой выручки 7–8% и диапазон GAAP EPS от продолжающейся деятельности $8,93–9,08. Это ожидание менеджмента на будущий период, не уже заработанная прибыль и не гарантия цены акции. Квартальные результаты служат входными данными для оценки прогноза, но не доказывают, что он исполнится.
Для акционера следующий шаг — посмотреть, будет ли в IV квартале денежная конверсия поддерживать рост прибыли, как изменятся рабочий капитал и капитальные затраты, и не изменится ли прогноз. До этого момента нельзя по отчёту утверждать, что акция подорожала или подешевела именно из-за свободного потока: рыночная реакция требует отдельной котировки с временем и контекстом. Эта статья разбирает отчёт, а не объявляет торговый сигнал.
Коротко: выручка Dover в III квартале выросла примерно на 8%, GAAP EPS — на 14%, свободный денежный поток — примерно на 3,6%. В квартале доля свободного потока в продажах снизилась с 17,8% до 17,2%, тогда как за девять месяцев она выросла. Разные периоды дают разные ответы, и оба нужно учитывать.
Источники и проверка
- Dover, официальный релиз III квартала от 22 октября 2026 года — GAAP результаты, органический рост, прогноз и таблица квартального cash flow.
- Dover, форма 10-Q за период до 30 сентября 2026 года — официальный отчёт, определение и девятимесячная сверка свободного денежного потока.
- Dover, инвесторская презентация Q3 2026 — отдельная проверка движения операционного и свободного потоков за девять месяцев.
- SEC EDGAR, экспонат 8-K с квартальным релизом — альтернативное официальное раскрытие тех же квартальных чисел.
ОБСУЖДЕНИЕ
Комментарии 0
По порядку: сначала ранние.
Комментариев пока нет. Будьте первым.