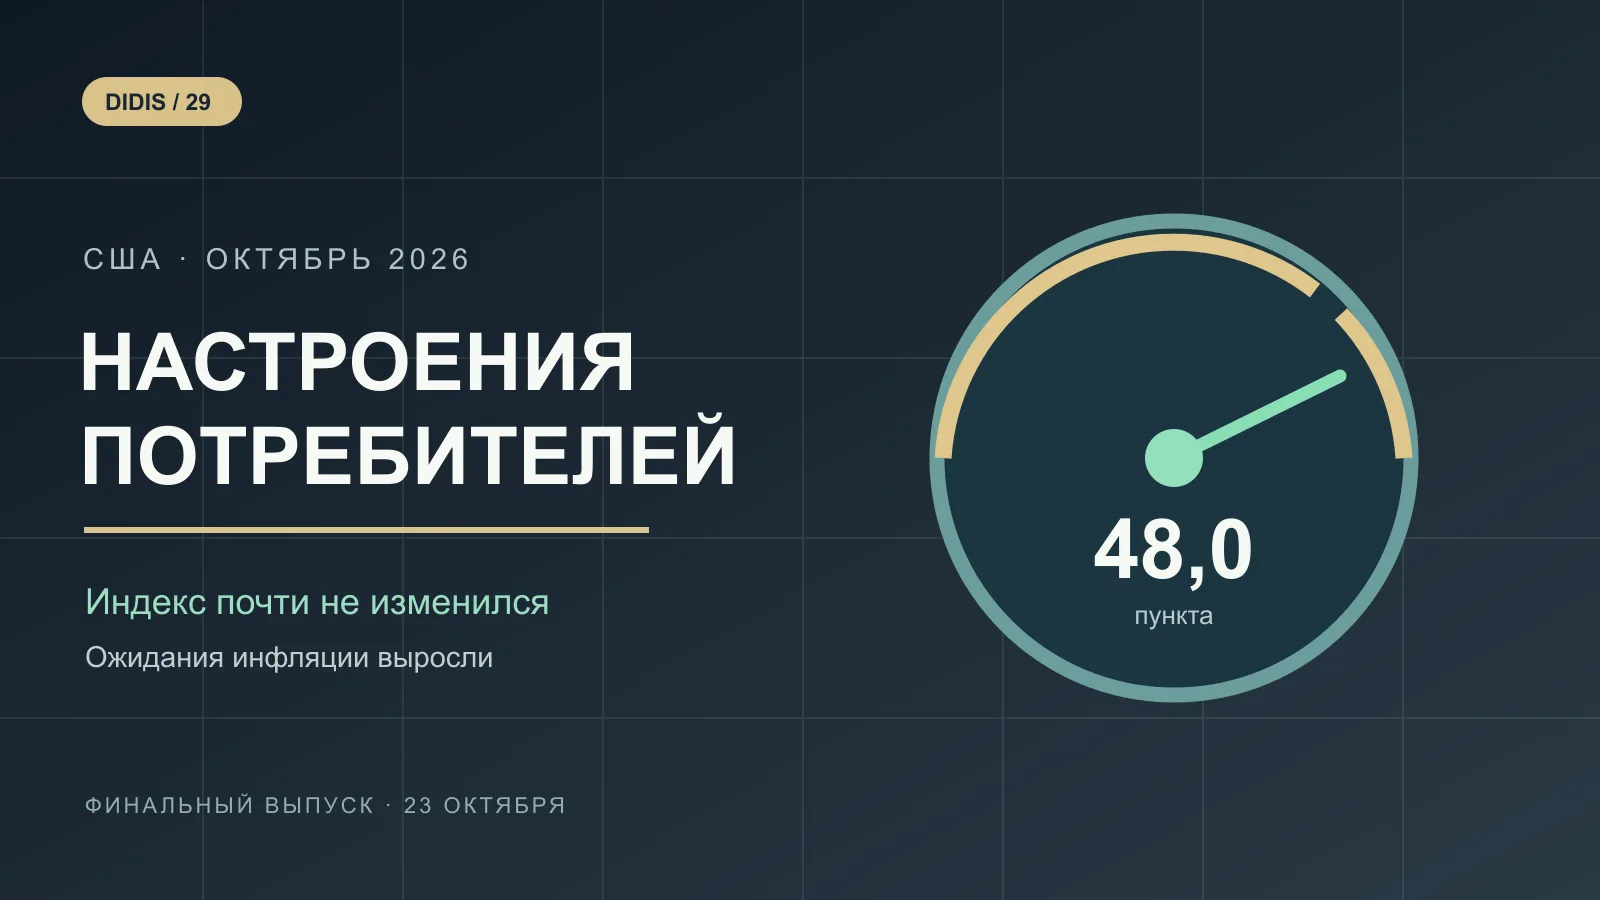
Итоговый октябрьский индекс потребительских настроений Мичиганского университета составил 48,0 пункта против 48,1 в сентябре. Он вырос относительно предварительной октябрьской оценки 46,3, опубликованной ранее в месяце, но это пересмотр оценки того же месяца, а не рост доверия с сентября. Исследователи 23 октября также сообщили, что ожидания роста цен на ближайший год поднялись с 4,6% до 4,7%, а на более длинный срок — с 3,4% до 3,5%.
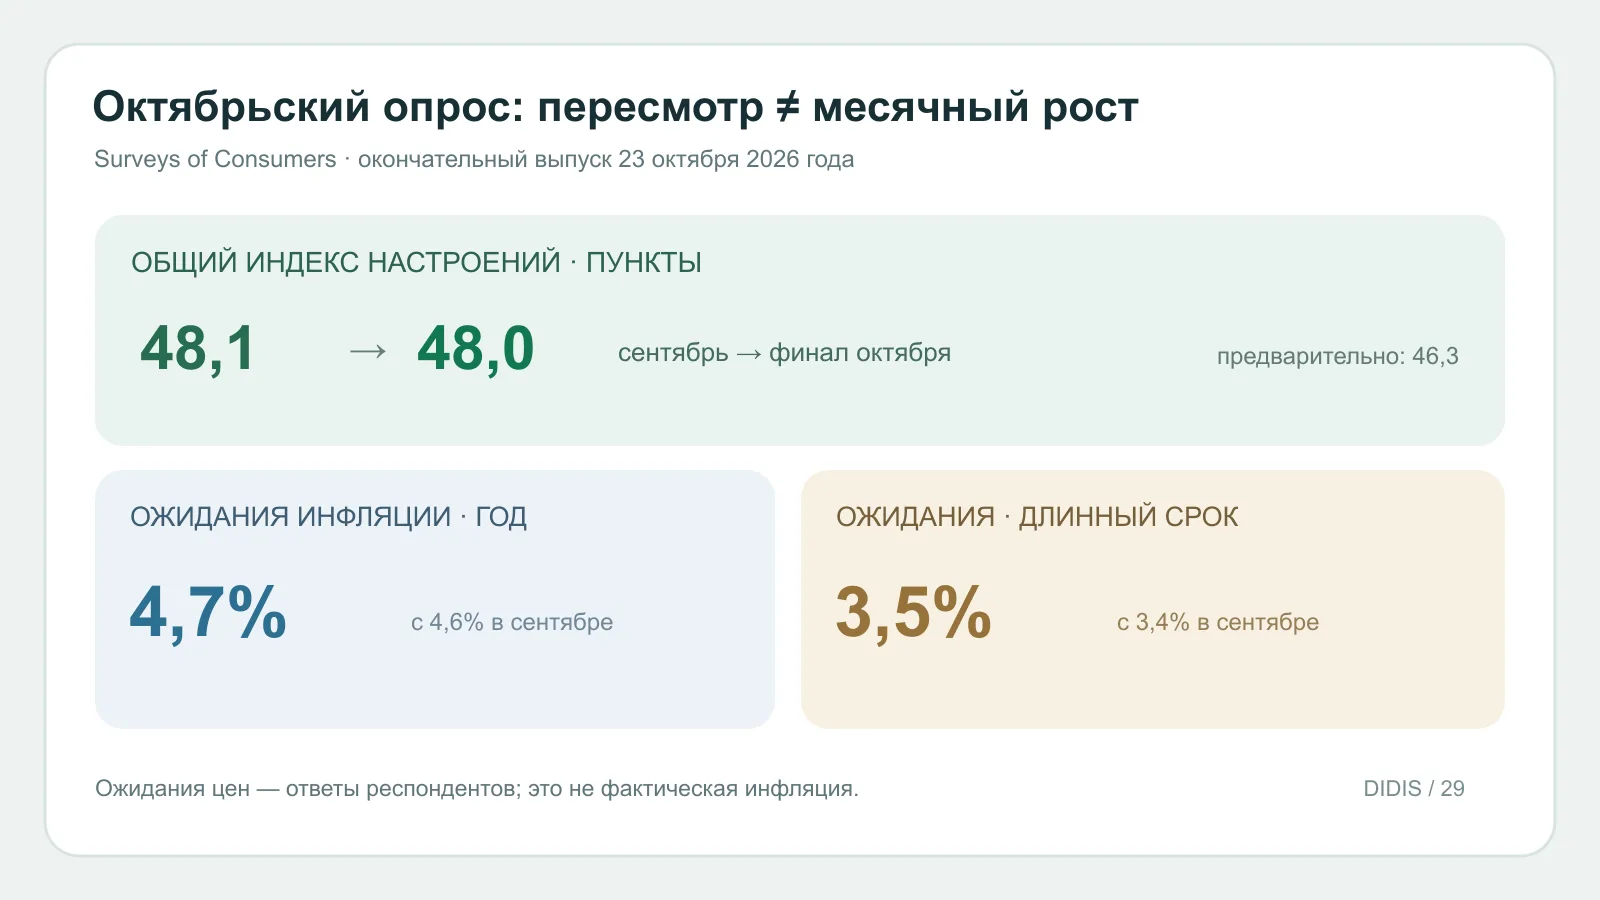
Инфографика DIDIS: Сопоставление финального октябрьского индекса настроений США 48,0 с предварительным 46,3 и сентябрьским 48,1, а также инфляционных ожиданий 4,7 процента на год и 3,5 процента на длинный срок.
Опрос измеряет отношение домохозяйств к личным финансам и экономике. Он не показывает фактический индекс потребительских цен и не является решением ФРС о ставке. Низкое значение индекса и повышение инфляционных ожиданий сигнализируют о настроении опрошенных, но из них нельзя вычислить расходы всей страны в следующем месяце.
Показатель Финал октября Сентябрь Как читать Общий индекс настроений 48,0 48,1 Почти без изменения месяц к месяцу Текущие условия 46,7 50,9 Резкое ухудшение оценки нынешней ситуации Индекс ожиданий 48,8 46,3 Умеренное улучшение оценки будущего Ожидания инфляции на год 4,7% 4,6% Медианный ответ участников опроса, не официальный прогноз CPI Долгосрочные ожидания инфляции 3,5% 3,4% Ожидания остаются выше показателей 2024 года по данным исследованияПочему заголовок «индекс резко вырос» обманывает
Предварительное значение 46,3 отражало неполный месячный набор ответов. После дополнения выборки итог достиг 48,0. Разница 1,7 пункта между двумя версиями октября не означает, что домохозяйства стали намного увереннее за две недели; для этого потребовалось бы сравнить сопоставимые группы ответов и оценить ошибку выборки. Правильная месячная база — сентябрьские 48,1. Относительно неё изменение всего −0,1 пункта. Независимое освещение Reuters и American Bankers Association также отличает пересмотр предварительного выпуска от фактического месячного движения.
Внутри общего индекса направления разошлись. Текущие условия упали до 46,7 с 50,9, тогда как компонент будущих ожиданий поднялся до 48,8 с 46,3. Директор опроса Джоанн Сюй связывает снижение оценки текущих условий с ухудшением восприятия покупки товаров длительного пользования на фоне высоких ставок и опасений по поводу доступности. Это объяснение авторов опроса о восприятии семей; оно не означает, что продажи автомобилей или мебели обязательно снизились на такую же долю.
По сравнению с октябрём прошлого года общий индекс ниже на 10,4%. Даже если следующая месячная оценка немного вырастет, уровень останется отдельным вопросом: из небольшой положительной динамики нельзя сделать вывод, что долгосрочная оценка финансов домохозяйств восстановилась. Очередная предварительная оценка за ноябрь назначена на 6 ноября, что можно отслеживать в календаре DIDIS.
Что настораживает в ожиданиях цен
Медианные ожидания инфляции на год повысились на 0,1 процентного пункта до 4,7%; на длинный срок — также на 0,1 пункта до 3,5%. Исследователи сообщают, что оба горизонта растут второй месяц подряд и находятся на максимуме с мая. В отдельном докладе того же дня Мичиганский университет сравнил длительную серию ожиданий с диапазонами 2019 и 2024 годов и описал риск закрепления повышенных ожиданий. Это сценарий исследователей, не утверждение, что инфляционная спираль уже наступила. Они отмечают и методологическую осторожность при исторических сравнениях разных способов сбора ответов.
Ожидания в опросе зависят от цен, которые видят потребители, состава выборки и текущих новостей. Они могут влиять на решения о покупках и переговорах о зарплате, но связь с будущим CPI не механическая. Для оценки фактической инфляции нужны статистические публикации, а для оценки политики ФРС — её собственные решения и заявления. Переносить опрос напрямую в прогноз доходности облигаций или цены акций без этих данных нельзя.
В экономической ленте DIDIS этот выпуск полезен как два параллельных сигнала: общий индекс почти стоит на месте, а представления о будущих ценах немного ухудшились. Следующее сравнение — с ноябрьской выборкой и фактической динамикой потребительских цен. Пока октябрьский релиз не даёт основания называть коррекцию предварительного значения восстановлением доверия.
Источники и проверка
- University of Michigan, Surveys of Consumers: финальные результаты за октябрь 2026 — индексы, сравнение с сентябрём и годом ранее, ожидания инфляции, пояснение директора и дата следующего релиза.
- University of Michigan, специальный доклад Risks of Entrenchment от 23 октября — контекст длинных инфляционных ожиданий и методологические ограничения исторического сравнения.
- American Bankers Association, независимая сводка финального индекса — контроль общего индекса и компонентов.
ОБСУЖДЕНИЕ
Комментарии 0
По порядку: сначала ранние.
Комментариев пока нет. Будьте первым.