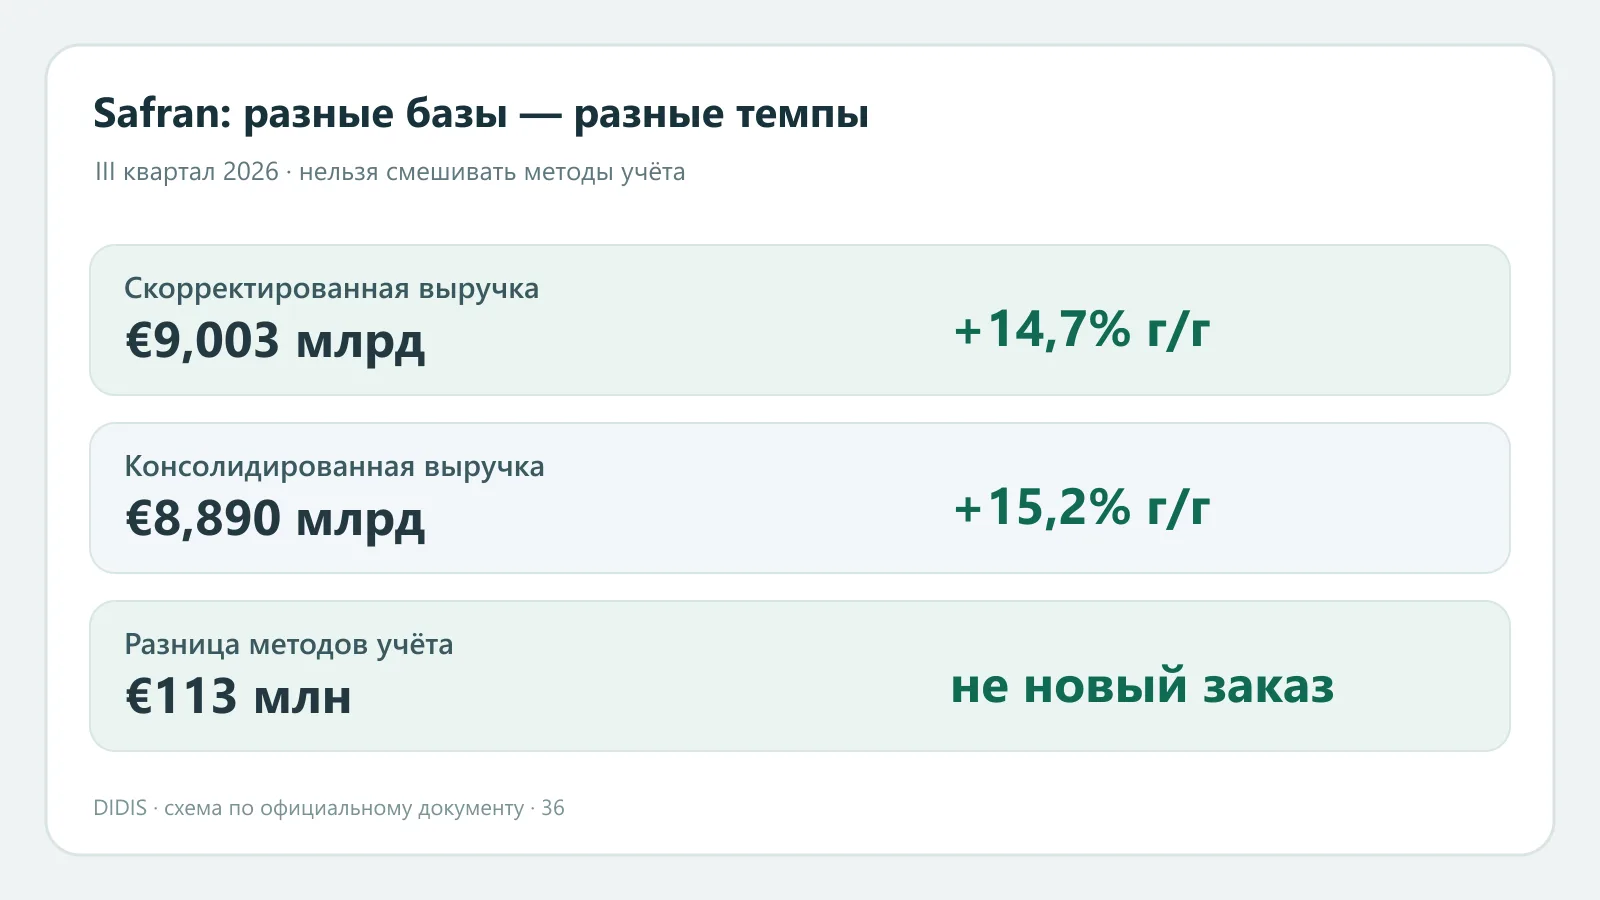
Safran 23 октября представила показатели продаж за III квартал. Скорректированная выручка составила €9,003 млрд, на 14,7% выше прошлогодней, консолидированная — €8,890 млрд, рост на 15,2%. Обе цифры относятся к одному кварталу, но к разным правилам представления. Для честного сравнения нужно брать один и тот же показатель в текущем и базовом периодах, а не выбирать наиболее привлекательный темп.
Что известно из обновления
Компания связывает рост с расширением выпуска продукции и спросом на обслуживание гражданских двигателей. За девять месяцев скорректированная выручка достигла €26,574 млрд, а консолидированная — €26,135 млрд. Их темпы роста составили 17,5% и 15,7% соответственно. Эти числа полезны для оценки устойчивости доходов, но октябрьское сообщение посвящено прежде всего выручке: из него нельзя автоматически вывести чистую прибыль или свободный денежный поток за квартал.
Разница между скорректированной и консолидированной базами в III квартале — €113 млн. Это не «скрытая выручка» и не дополнительный заказ: Safran объясняет собственные правила корректировки и сверку показателей в приложении к релизу. Органический рост, в свою очередь, исключает валютные и периметровые изменения и не равен ни одному из двух опубликованных номинальных темпов без отдельного расчёта.
- Скорректированная выручка: Значение: €9,003 млрд; Годовой рост: 14,7%.
- Консолидированная выручка: Значение: €8,890 млрд; Годовой рост: 15,2%.
Что это значит для инвестора: спрос в отчётных направлениях выглядит сильным, но следующее решение потребует данных о марже, денежных затратах и исполнении производственного плана. Сравнение только двух строк продаж даёт неполную картину. Следить за отчётами можно в ленте earnings, а за рыночным контекстом — в разделе акций.
Почему две цифры выручки нельзя подменять друг другом
Скорректированная и консолидированная выручка Safran рассчитаны по разным правилам. Расхождение в опубликованных квартальных суммах не описывает дополнительный контракт или отдельный денежный приток. Сравнение с прошлым годом имеет смысл проводить внутри одной методики, как это делает компания, и отдельно проверять валютные и периметральные эффекты. Для следующего квартала инвестору полезнее смотреть на поставки оборудования, запасные части и сервисную активность, чем механически складывать два показателя одной и той же выручки.

ОБСУЖДЕНИЕ
Комментарии 0
По порядку: сначала ранние.
Комментариев пока нет. Будьте первым.