Один EPS не описывает квартал
Фраза «прибыль выше прогноза» означает лишь превышение выбранной базы сравнения, а не автоматическое улучшение бизнеса. Важно, чей это прогноз, когда он был составлен и какой показатель сравнивают: GAAP EPS, скорректированный EPS или иную величину. Цена акции реагирует на изменение ожиданий о будущем, а не по механическому правилу «лучше консенсуса — рост». Хороший отчёт может сопровождаться падением котировки, если рынок ждал ещё большего или руководство ухудшило прогноз.
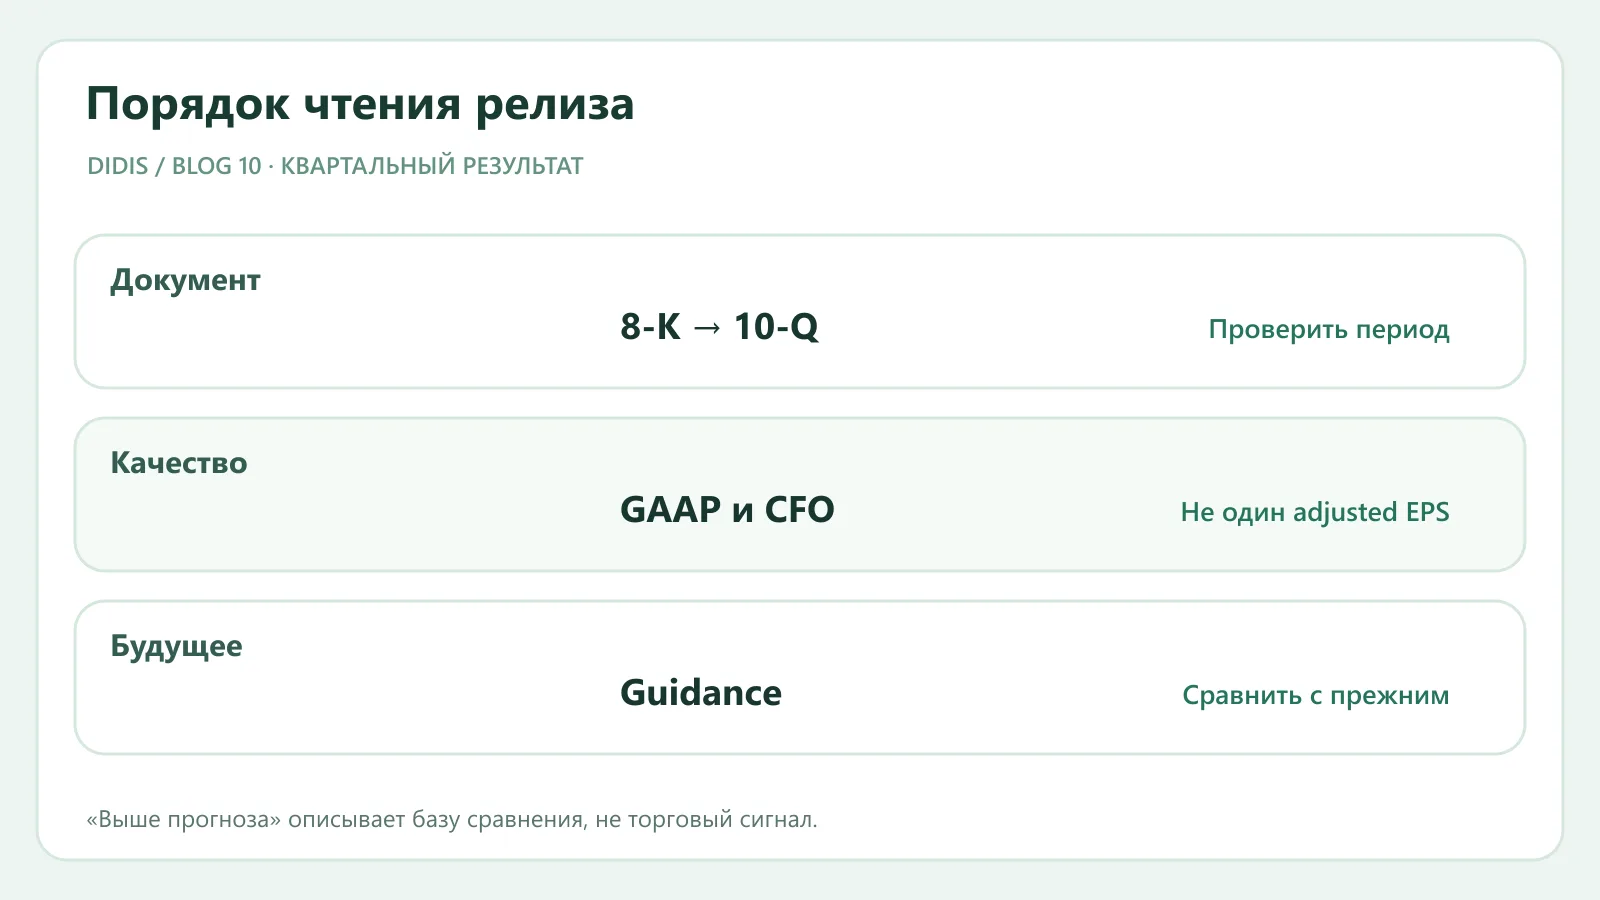
Первое действие — открыть первичный релиз компании и документ в SEC. Investor.gov объясняет, что многие компании раскрывают квартальные результаты через 8-K с пресс-релизом в приложении, а более полная отчётность позже появляется в 10-Q. Не принимайте короткую карточку новостей за полный пакет данных.
Проверьте период и правильную базу
Уточните, какой финансовый квартал закрыт и с каким периодом сравниваются цифры. Рост к предыдущему кварталу и к аналогичному кварталу год назад отвечают на разные вопросы, особенно в сезонном бизнесе. Сравните фактическую выручку и прибыль с прошлым годом, с предыдущим кварталом там, где это уместно, и с заявленным менеджментом прогнозом. Если упоминается «выше ожиданий аналитиков», найдите источник и дату консенсуса: после предупреждения компании его могли пересмотреть.
Прибыль на акцию зависит не только от результата компании, но и от количества акций. Выкуп способен поднять EPS при неизменной общей прибыли; выпуск акций — снизить его при росте бизнеса. Посмотрите строку weighted-average shares и разницу между basic и diluted. Если adjusted EPS отличается от GAAP, прочитайте сверку и выясните, какие расходы исключены и повторялись ли они раньше.
Разложите выручку и маржу
Спрос, цены и структура продуктов влияют на выручку по-разному. Рост продаж при падении объёма может оказаться эффектом цен; рост объёма с падающей маржой — результатом скидок или изменения себестоимости. В многосегментной компании общий процент скрывает движение отдельных направлений. Смотрите таблицу сегментов и сопоставляйте её с объяснением менеджмента в MD&A.
Учебный пример: выручка выросла со 100 до 110, но операционная прибыль упала с 15 до 12. Операционная маржа снизилась с 15% до 10,9%. Если в заголовке оставить только «выручка +10%», читатель пропустит ухудшение экономики. Причина может быть временной — например, запуск нового производства, — но это нужно подтвердить расходами, сроками и последующими периодами.
Сверьте прибыль с деньгами
Операционный денежный поток показывает, как результат отражается в движении денег после изменений оборотного капитала. Он часто публикуется за период с начала года, а не отдельно за каждый квартал: не сравнивайте девять месяцев текущего года с одним кварталом прошлого. Капитальные затраты и долговое финансирование добавляют контекст. Компания может показать сильный EPS на фоне растущей дебиторской задолженности или поддержать общий денежный остаток новым кредитом.
Если компания приводит свободный денежный поток, выпишите формулу: CFO минус какие именно инвестиции? Скорректированные показатели могут быть полезны, но сохраняют смысл лишь при воспроизводимом расчёте. В квартале с приобретением бизнеса, продажей подразделения или крупным налоговым эффектом ищите отдельное раскрытие разовых событий.
Что изменилось в ожиданиях руководства
После факта за прошедший квартал прочтите guidance на следующие периоды. Важно, повышен ли прогноз из-за устойчивого спроса или переноса ранее ожидавшихся продаж, меняется ли маржа и сколько нужно вложений. Отсутствие guidance не равно негативному прогнозу: компании раскрывают его по-разному. Сравните новый диапазон с прежним и с фактической историей, не подменяя слова руководства собственной уверенностью.
Затем откройте конференц-звонок или transcript, если он официально доступен. Вопросы аналитиков часто уточняют детали, пропущенные в пресс-релизе. Но устный комментарий может быть предварительным; при расхождении первичную форму SEC и корректировки компании следует читать особенно внимательно.
Чек-лист на десять минут
- Дата и финансовый период; 8-K, приложение и последующий 10-Q.
- Выручка, объём и цена по сегментам; динамика валовой и операционной маржи.
- GAAP и adjusted EPS, причина разницы, число акций.
- CFO, капитальные затраты и долговые обязательства на сопоставимом горизонте.
- Изменение guidance и риски из MD&A.
На рынке акций DIDIS удобно начать наблюдение за бумагой, а в разделе News — найти контекст события. Инвестиционный вывод требует оригинального релиза, 10-Q/10-K и понимания цены, по которой рынок уже оценил ожидания. «Выше прогноза» — факт о сравнении, а не торговая инструкция.
Первичные источники
SEC Investor.gov: How to Read an 8-K и описание 10-Q — назначение текущего и квартального раскрытия. Учебный числовой пример не относится к конкретному эмитенту.

ОБСУЖДЕНИЕ
Комментарии 0
По порядку: сначала ранние.
Комментариев пока нет. Будьте первым.