Почему вопрос «сколько купить» начинается с риска
Размер позиции можно рассчитать от суммы, которую вы допускаете потерять при ошибке идеи. Сначала задают капитал, предельную долю риска и место, где гипотеза перестаёт работать; затем определяют количество инструмента. Обратный подход — взять максимальный доступный объём, а после подбирать «удобный» стоп — часто оставляет владельца счёта с непредвиденно большой потерей.
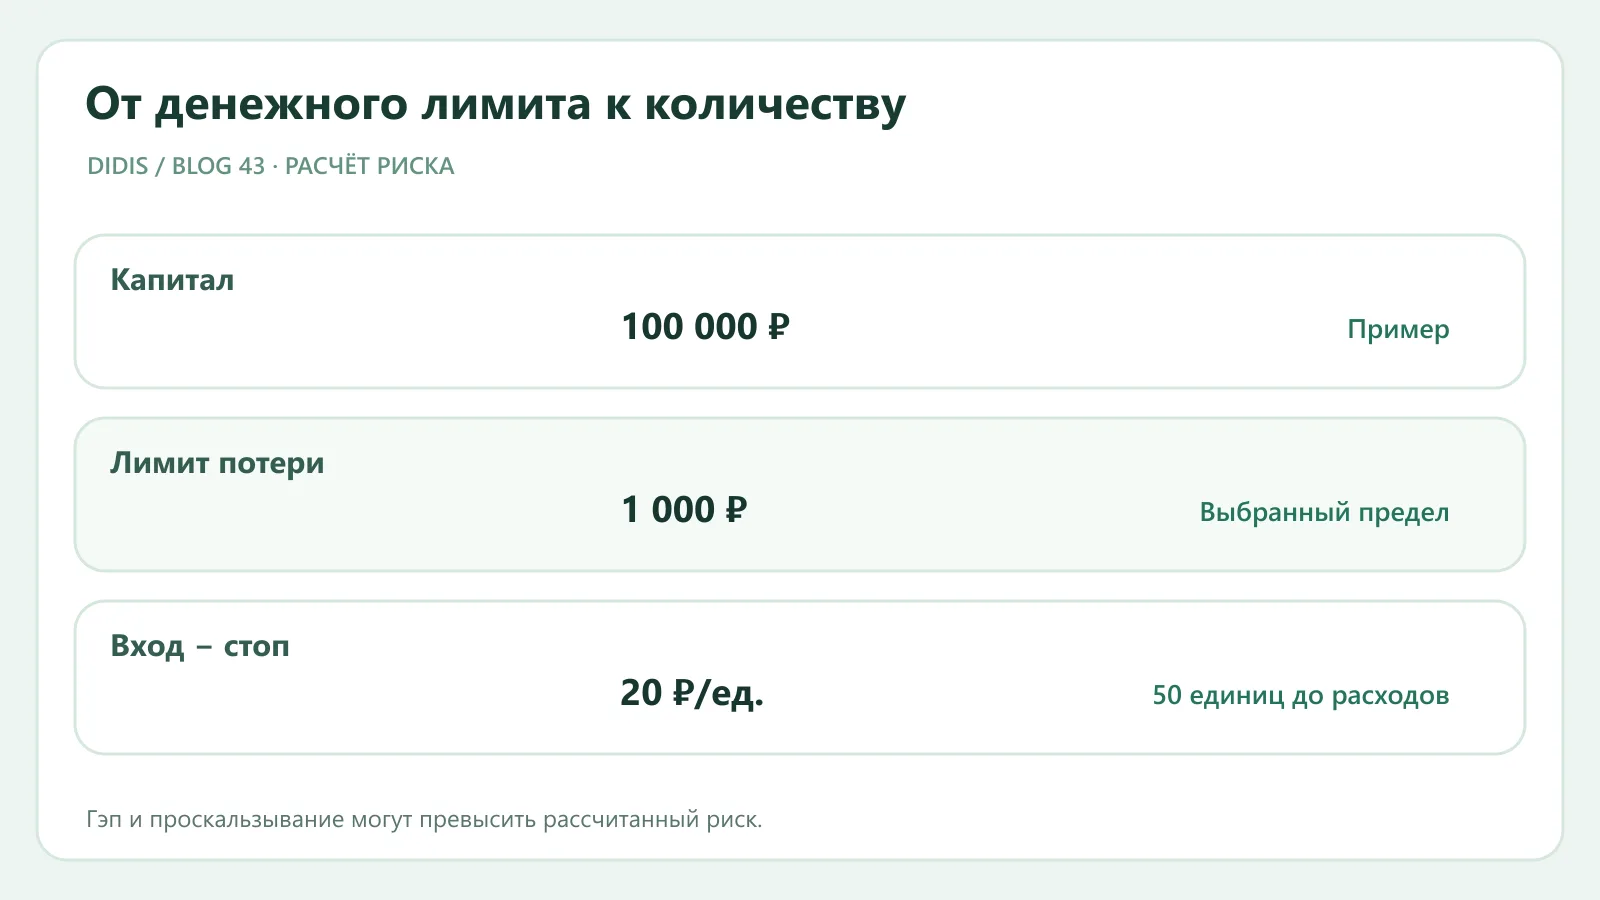
Для простого линейного инструмента учебная оценка такова: денежный риск = капитал × доля риска; количество = денежный риск / |цена входа − цена стопа|. При капитале 100 000 ₽ и выбранном пределе 1% денежный риск равен 1 000 ₽. Если вход 500 ₽, а стоп 480 ₽, расстояние 20 ₽ на единицу; получается 50 единиц и номинал 25 000 ₽. Стоп на 450 ₽ при том же лимите дал бы лишь 20 единиц. Это не рекомендация держать риск 1%: подходящая граница зависит от ваших обстоятельств.
Формула не ограничивает реальный убыток
Стоп-ордер может исполниться хуже заданного уровня или не исполниться в ожидаемом объёме при гэпе и низкой ликвидности. Комиссия, спред, funding и валюта расчётов также меняют результат. У контракта с множителем 10 потеря на один пункт будет отличаться от цены одной акции; в формулу нужно включить спецификацию именно вашего инструмента. Несколько открытых позиций с похожим риском могут проиграть одновременно.
CME подчёркивает, что требования по марже и контроль позиции важны отдельно от расчёта направления рынка. Размер заявки не должен превышать доступный капитал и реальные ограничения площадки. При использовании плеча надо проверять ещё и запас обеспечения: красивый риск до стопа бесполезен, если биржа ликвидирует позицию раньше.
Практическая последовательность
Запишите причину входа и условие отмены сценария. Выберите предельную потерю в деньгах, затем оцените расстояние до отмены и число единиц. Отдельно добавьте резерв на спред, комиссию и возможное проскальзывание; при высокой волатильности уменьшите номинал, если он нарушает общий риск портфеля. Наконец, спросите, что случится, если соседняя позиция сработает против вас одновременно.
Калькулятор риска DIDIS помогает проделать арифметику на выбранных входных данных. Он не знает будущей цены исполнения и не определяет подходящий лично вам процент риска. Используйте результат как черновик плана, сверьте спецификацию инструмента и не считайте расчёт обещанной верхней границей потерь.
Источники
CME: Position and Risk Management; калькулятор DIDIS. Все цены учебные.
ОБСУЖДЕНИЕ
Комментарии 0
По порядку: сначала ранние.
Комментариев пока нет. Будьте первым.