Что именно упало
Просадка — снижение стоимости портфеля от достигнутого ранее максимума до текущей точки или последующего минимума. Она отвечает на другой вопрос, чем дневная доходность. День с результатом −3% может быть маленькой частью глубокой многомесячной просадки. И наоборот, после роста со дна портфель может показывать несколько положительных дней и всё ещё оставаться далеко ниже предыдущего пика.
Для расчёта на каждом шаге запоминают наибольшую стоимость портфеля с начала выбранного периода. Текущая просадка = (текущая стоимость / предыдущий максимум − 1) × 100%. Максимальная просадка за период — самое отрицательное значение этого ряда. Если стоимость была 100, затем 90, 110 и 77, то новый пик стал 110, а падение до 77 составило 30%, не 23%. Важно фиксировать дату начала и учитывать пополнения/выводы: голая стоимость счёта без поправок может исказить результат.
Почему восстановление несимметрично
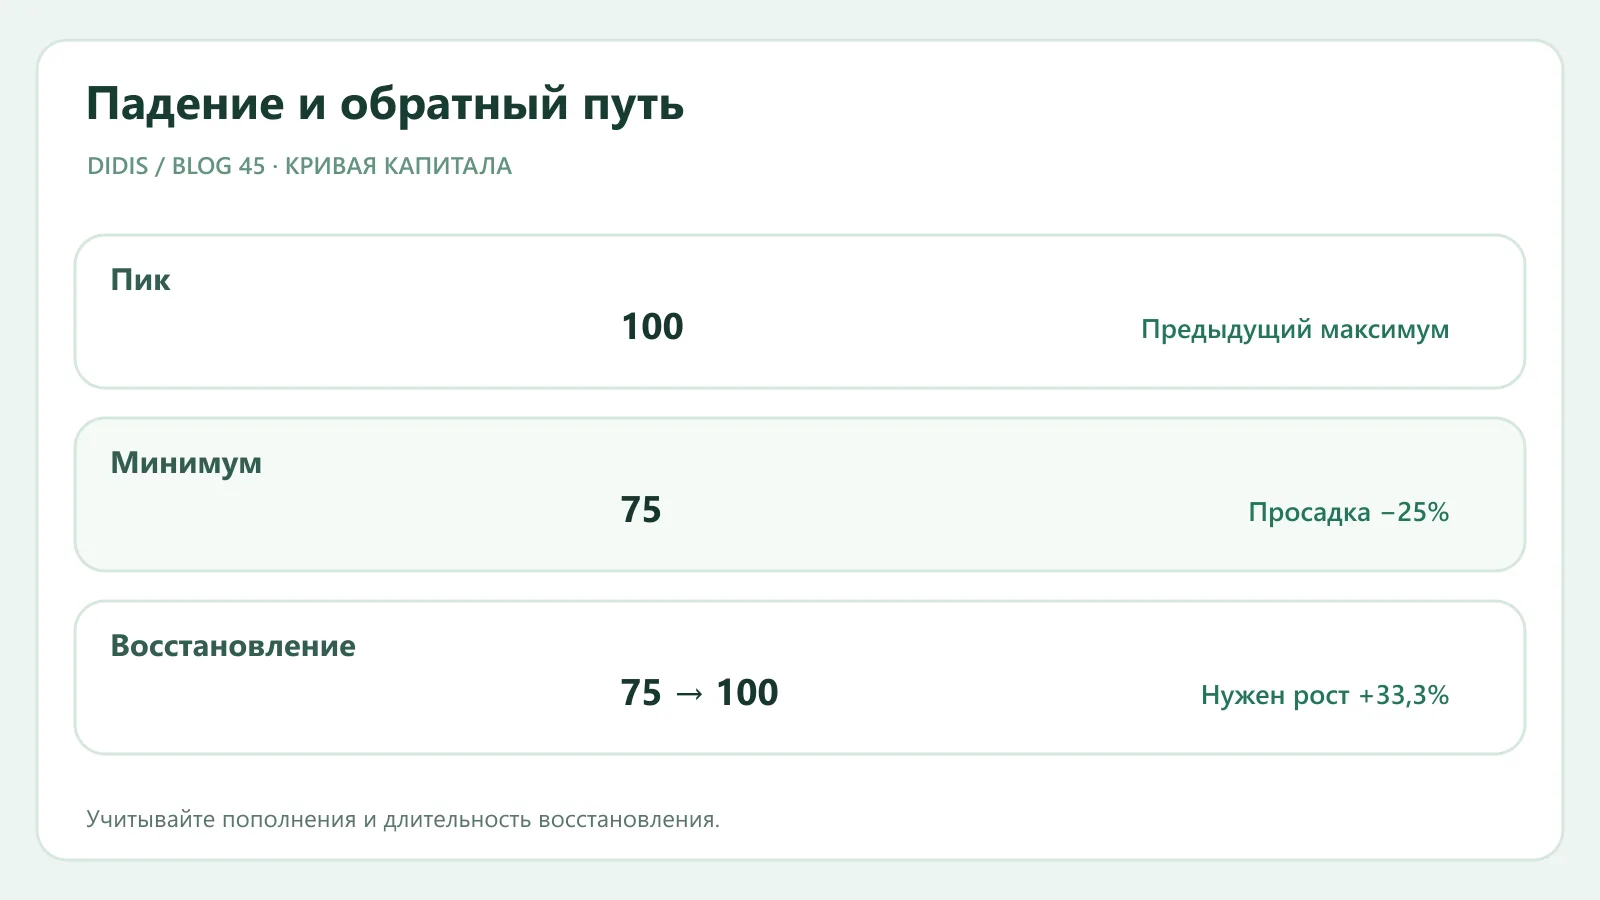
Падение со 100 до 75 равно −25%. Чтобы вернуться с 75 к 100, требуется рост на 25/75 ≈ 33,3%. После падения на 50% необходим рост на 100%. Это арифметика новой, меньшей базы, а не особенность отдельного рынка. Поэтому «отыграть убыток» часто труднее психологически и финансово, чем казалось до падения. Плечо и вынужденная ликвидация могут вообще исключить возможность дождаться восстановления.
Одна цифра максимальной просадки тоже неполна. Портфель, упавший на 20% и восстановившийся за неделю, и портфель с той же глубиной, который три года оставался ниже вершины, предъявляют разные требования к сроку и терпению инвестора. Историческая оценка зависит от того, какой период попал в выборку; спокойные последние месяцы не характеризуют кризисный сценарий.
Как использовать показатель
Сравнивайте стратегии за одинаковые даты и в одной валюте, учитывайте комиссии, инфляцию и регулярные взносы. Запишите, сколько времени до нужной суммы и сможете ли вы выдержать выбранный сценарий без продажи на минимуме. Investor.gov связывает распределение активов с горизонтом и переносимостью риска; просадка делает этот абстрактный выбор наглядным.
В «Моём рынке» DIDIS удобно наблюдать выбранные активы, но наблюдаемые цены не равны вашей фактической доходности: покупки были в другое время и с разными весами. Для собственной просадки ведите историю стоимости всего портфеля с учётом операций. Если вы составляете торговый план, отдельно оцените возможную серию потерь, а не только исход одной сделки.
Источник
SEC Investor.gov: Asset Allocation and Diversification. Числовые примеры условны; формула — стандартная арифметика отношения к прошлому максимуму.
ОБСУЖДЕНИЕ
Комментарии 0
По порядку: сначала ранние.
Комментариев пока нет. Будьте первым.