Цена подстраивает старый купон к новому рынку
Когда рыночная доходность растёт, цена облигации с фиксированными будущими платежами обычно снижается. Её купон не переписывается: новый покупатель платит меньше за право получить прежний поток денег. При падении требуемой доходности старый купон становится привлекательнее и цена растёт. SEC Investor.gov описывает эту обратную связь как базовый риск держателя облигации, продающего её до срока.
Представьте, что старый выпуск платит 3% от номинала, а новые сопоставимые бумаги предлагают 4%. Никто не обязан покупать старую бумагу за номинал, если новый выпуск при похожем риске даёт больше. Снижение рыночной цены компенсирует более слабый фиксированный купон, повышая доходность к погашению для того, кто покупает сейчас. При этом доходность прежнего владельца зависит от цены его покупки и от того, когда он решит продать.
Числовой пример без купонов
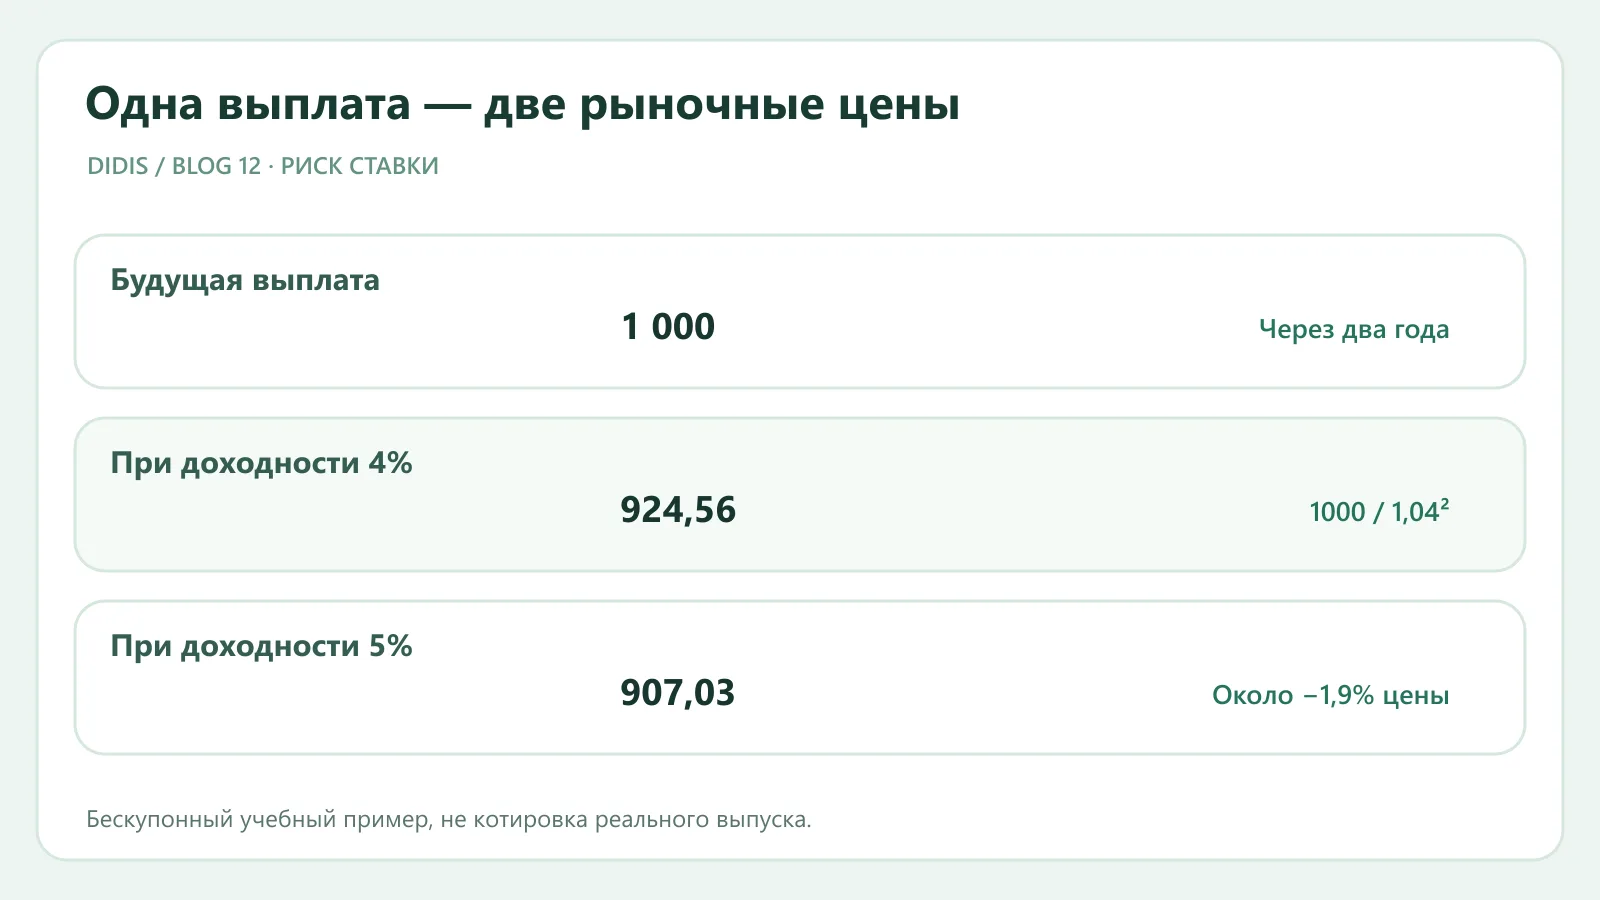
Чтобы увидеть механику без сложных дат, возьмём учебную бескупонную бумагу, которая выплатит 1 000 денежных единиц через два года. При требуемой доходности 4% её теоретическая цена равна 1000 / 1,04² ≈ 924,56. Если требуемая доходность поднимется до 5%, цена станет 1000 / 1,05² ≈ 907,03. Одна и та же будущая выплата теперь стоит примерно на 17,53 единицы, или на 1,9%, меньше. Это учебный расчёт приведённой стоимости, а не котировка реальной бумаги.
Для облигации с промежуточными купонами каждый платёж дисконтируется отдельно. Часть денег поступит раньше, поэтому результат будет отличаться от бескупонного примера. На вторичном рынке в цену одновременно входят изменение безрисковой ставки, кредитного спреда, ликвидности и особенностей выпуска. Нельзя по одному изменению цены точно сказать, какая часть пришлась на решение центробанка.
Срок усиливает колебание
Чем дальше значительная часть платежей, тем сильнее их приведённая стоимость обычно реагирует на изменение ставки. Поэтому длинная фиксированная облигация чаще колеблется в цене сильнее короткой при одинаковом сдвиге доходности. Это измеряют дюрацией, но грубое правило «длиннее срок — больше риск» имеет исключения: размеры купонов, возможность досрочного погашения и структура потоков меняют чувствительность.
Ставка центрального банка — только одна часть истории. Доходность конкретной корпоративной бумаги включает компенсацию кредитного риска и ликвидности. Когда рынок ждёт ухудшения платёжеспособности компании, её облигация способна дешеветь даже при снижении государственных доходностей. И наоборот, улучшение оценки риска может поддержать цену на фоне общего роста ставок.
Что если держать до погашения
Если эмитент полностью исполнит обязательства и условия не изменятся, фиксированные купоны и номинал будут выплачены по договору. Между датой покупки и погашением рыночная цена всё равно может падать. Это важно, если деньги понадобятся раньше: продажа по текущей цене закрепит убыток или меньший результат. Есть и альтернативная стоимость: старый купон может оказаться ниже доходности новых выпусков.
Фраза «держи до погашения — риска нет» ошибочна. Остаются дефолт эмитента, инфляция, валюта, реинвестирование купонов и право досрочного выкупа, если оно предусмотрено. Для бумаги, купленной выше номинала, возвращение номинала в конце срока само по себе снижает итоговый результат. Считайте все потоки и цену покупки, а не только купонную ставку.
Как читать изменение на DIDIS
В разделе облигаций DIDIS сравните бумаги одинаковой валюты и близкого срока, затем проверьте их документы и дату котировки. Если доходность выросла, уточните, это движение всего рынка или отдельного выпуска. Посмотрите государственную кривую как ориентир, но не подменяйте ею кредитный риск компании. Следите и за ликвидностью: последняя сделка в малоторгуемой бумаге может плохо отражать цену крупной продажи.
Держателю облигации полезны два разных вопроса. Первый: какой денежный поток он получит, если эмитент выплатит всё и он удержит бумагу? Второй: сколько стоит бумага сегодня, если деньги понадобятся до срока? Обратная связь ставки и цены важнее для второго вопроса, но через альтернативную доходность влияет и на первый.
Первоисточник
SEC Investor.gov: What Are Corporate Bonds? — официальное объяснение обратного движения цены и доходности. Числовой пример бескупонной бумаги создан для обучения и не учитывает комиссии и налоги.
ОБСУЖДЕНИЕ
Комментарии 0
По порядку: сначала ранние.
Комментариев пока нет. Будьте первым.