Один номер для первого приближения
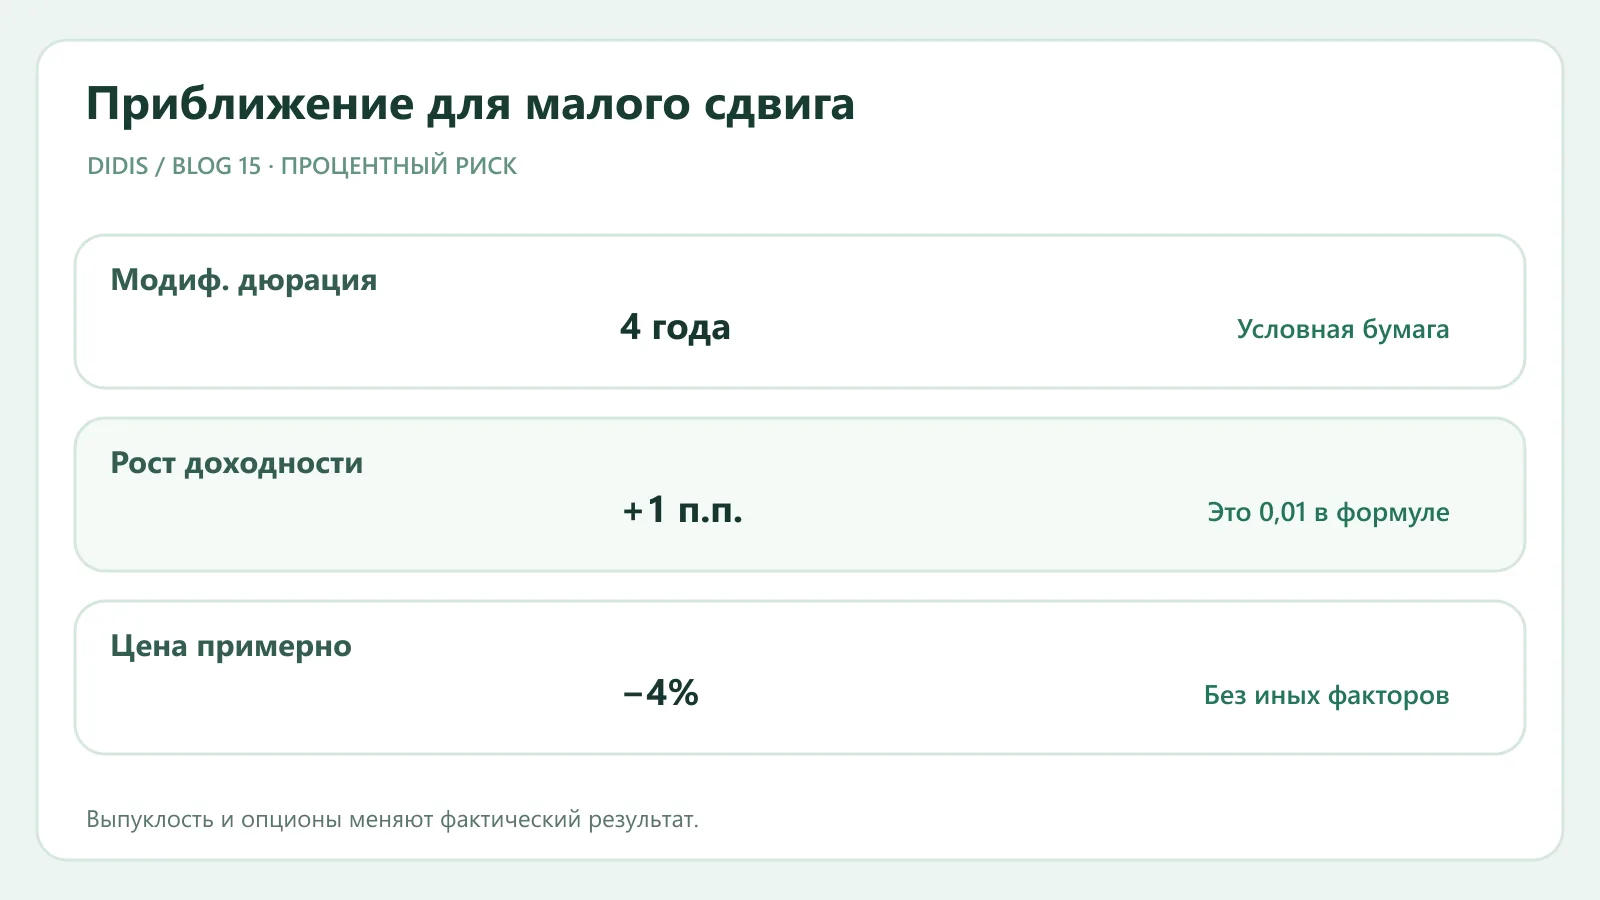
Дюрация показывает чувствительность рыночной цены облигации к изменению доходности. Если модифицированная дюрация условно равна 4, а доходность выросла на 1 процентный пункт, цена при небольшом параллельном изменении ставки приблизительно снизится на 4%. Это не обещание точной котировки: кредитный спред, ликвидность, форма кривой и особенности договора тоже двигают цену. Но как быстрый масштаб риска показатель полезнее, чем один лишь срок до погашения.
FINRA подчёркивает, что дюрация выражается в годах, хотя служит не просто часами до последнего платежа. Она учитывает распределение денежных потоков. Бумага, возвращающая большую часть денег раньше через купоны, обычно чувствительна к ставке меньше бескупонной бумаги с тем же формальным сроком. Поэтому две «пятилетние облигации» могут иметь разную дюрацию.
Маколей, модифицированная и эффективная
Дюрация Маколея описывает средневзвешенный срок получения приведённых денежных потоков. Модифицированная дюрация переводит этот результат в приближение процентной реакции цены на изменение доходности. Эффективная дюрация используется, когда денежные потоки могут измениться из-за встроенных условий — например, права эмитента досрочно выкупить бумагу. Не сравнивайте три числа как полностью одинаковые, даже если термин в карточке сокращён до одного слова.
Приближение обычно записывают как изменение цены ≈ − модифицированная дюрация × изменение доходности. Изменение доходности здесь должно быть в долях единицы: один процентный пункт — это 0,01. Если дюрация 4, то −4 × 0,01 = −0,04, или около −4%. Для бумаги ценой 1 000 условных единиц это около 960 до иных факторов. Если доходность снизится на пункт, линейная оценка даст около +4%, но реальный прирост может быть другим.
Почему приблизительность важна
Связь цены и доходности изогнута. Выпуклость (convexity) учитывает это отклонение от линейной оценки, особенно при больших сдвигах ставок. Для обычной фиксированной облигации выигрыш при снижении доходности на крупную величину часто не зеркален потере при таком же росте. У callable бумаг форма сложнее: при снижении ставок эмитенту выгоднее выкупить старый дорогой долг, и потенциал роста цены может ограничиться. Именно поэтому effective duration особенно важна для бумаг с меняющимся графиком потоков.
Рыночные ставки редко двигаются одинаково по всем срокам. Если короткая доходность выросла на пункт, а длинная почти не изменилась, умножать дюрацию длинной бумаги на общий «сдвиг ставки ЦБ» неверно. Сначала определите, какая доходность соответствует сроку и риску именно этой бумаги. Корпоративный кредитный спред может расшириться одновременно с падением государственных доходностей и свести ожидаемый ценовой эффект на нет.
Дюрация фонда и отдельной бумаги
У отдельной фиксированной облигации срок оставшихся платежей со временем сокращается, если условия не меняются. У фонда портфель постоянно обновляется, и его дюрация может удерживаться в целевом диапазоне; у фонда нет общей даты возврата номинала всех паёв. Поэтому обещание «подождите до погашения фонда, и цена восстановится» бессмысленно без анализа правил фонда. В fact sheet ищите тип дюрации, дату оценки и состав портфеля, а не только среднюю цифру.
Низкая дюрация не означает низкий совокупный риск. Короткая бумага слабого эмитента может иметь небольшую процентную чувствительность, но высокий риск дефолта. Плавающий купон уменьшает реакцию на ставку после пересмотра, но добавляет зависимость от правил индекса и кредитного спреда. Для инвестора важны также валюта, инфляция и возможность продать актив по близкой к экранной цене.
Чек-лист применения
- Уточните тип указанной дюрации и дату её расчёта.
- Посмотрите срок, купон, досрочное погашение и валюту денежных потоков.
- Задайте разумный сценарий изменения доходности этой бумаги, а не любой ставки.
- Умножьте модифицированную дюрацию на небольшой сдвиг и считайте результат только приближением.
- Для сильного изменения и встроенных опционов анализируйте выпуклость и договорные условия.
На рынке облигаций DIDIS дюрация помогает сопоставить процентный риск разных бумаг и фондов, если данные доступны. Она не говорит, выполним ли эмитент обязательства и получите ли вы предложенную цену при продаже. Лучшее использование — заранее понять возможный масштаб колебания и решить, выдерживает ли его ваш горизонт.
Первоисточник
FINRA: Duration — What an Interest Rate Hike Could Do to Your Bond Portfolio — объяснение типов дюрации, ценовой чувствительности и её ограничений. Числовой сценарий условный и не является прогнозом ставок.
ОБСУЖДЕНИЕ
Комментарии 0
По порядку: сначала ранние.
Комментариев пока нет. Будьте первым.