Две цены, которые нельзя путать
NAV показывает стоимость чистых активов фонда на пай; биржевая цена показывает последнюю сделку или текущие заявки на пай. NAV рассчитывают из активов за вычетом обязательств и делят на число паёв. У обычного ETF он публикуется по итогам торгового дня; рыночная цена меняется внутри сессии. Поэтому сравнение цены в 14:00 с NAV вчерашнего вечера может нарисовать «премию», которой нет при оценке базовых активов в 14:00.
Памятка SEC для инвесторов различает внутридневную рыночную цену, расчётную NAV и индикативную внутридневную оценку. Индикативная величина сама может быть неточной: часть базовых рынков закрыта, валютный курс меняется, у отдельных бумаг нет свежей сделки. Это особенно существенно для фондов с зарубежными или менее ликвидными активами.
Как посчитать разницу
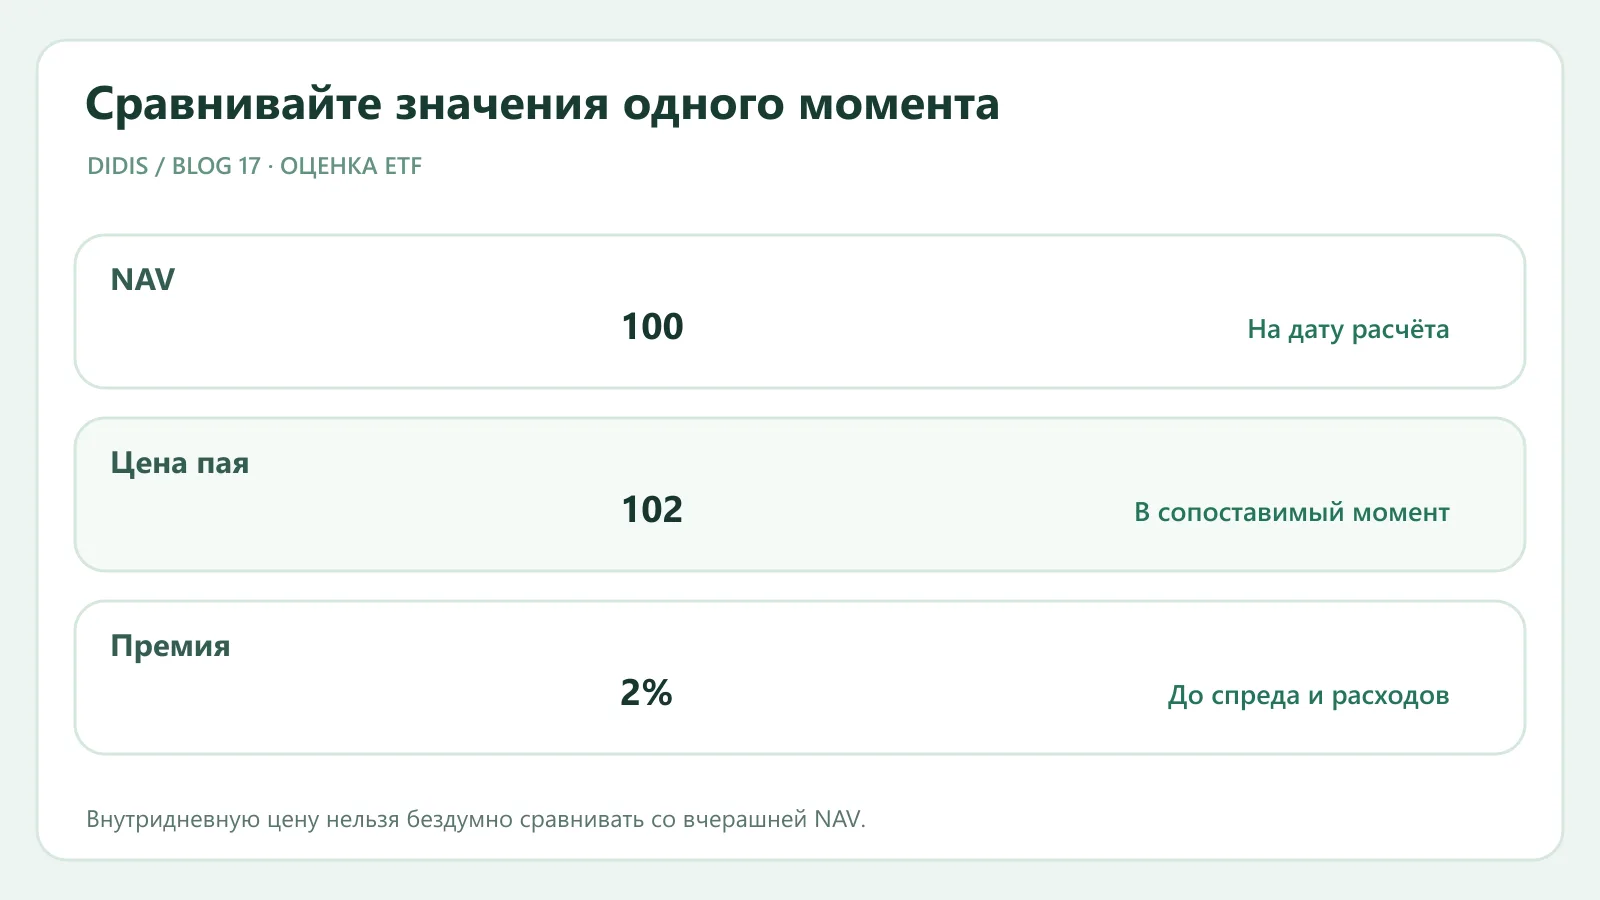
Если пай торгуется по 102, а сопоставимая NAV равна 100, премия составляет (102 / 100 − 1) × 100% = 2%. Если цена 98 при NAV 100, дисконт — 2%. Сама формула проста; сложнее убедиться, что обе величины выражены в одной валюте, относятся к одному паю и измерены в сравнимый момент. Комиссию брокера и спред эта арифметика не включает.
Премия не означает, что фонд «переоценён» на 2% относительно будущего рынка. Возможно, базовые активы ещё не отразили ночное событие или фонд торгуется в часы, когда биржа его портфеля закрыта. Дисконт также не является бесплатной возможностью: продать базовую корзину быстро и по оценке NAV может быть невозможно. Оценка требует контекста, а не механического ордера.
Что делает арбитраж — и где его предел
Уполномоченный участник может создавать и погашать блоки паёв. Это даёт экономический стимул сокращать крупное расхождение между ценой пая и стоимостью корзины. ICI описывает механизм через первичный рынок и работу AP. Но для сделки нужны финансирование, доступ к базовым активам и учёт издержек. Если корзина плохо ликвидна или её справедливая стоимость спорна, разница может держаться дольше. У отдельных фондов структура и ограничения отличаются; смотрите проспект.
Отдельно проверьте спред bid–ask. ETF с NAV 100, но заявками 99,7/100,3, обойдётся покупателю дороже 100 и принесёт продавцу меньше 100 даже при нулевой средней премии. Для малой сделки этот спред может быть важнее годового expense ratio за короткий срок владения.
Порядок проверки на практике
- Найдите у эмитента сегодняшнюю NAV и её дату; у рыночной цены — биржу, валюту и время.
- Посмотрите премию/дисконт за несколько дней, а не только один тик. Уточните, как эмитент считает статистику.
- Оцените базовую корзину: торгуются ли активы сейчас, есть ли у них надёжные котировки.
- Сверьте размер заявки с доступным объёмом и спредом. Низкая видимая премия не гарантирует хорошую цену исполнения.
В каталоге ETF DIDIS можно найти идентификатор инструмента и перейти к документам. DIDIS не показывает здесь NAV, состав портфеля или потоковую цену, поэтому для расчёта премии берите сопоставимые данные у эмитента и лицензированного источника котировок. Число «дисконт» без отметки времени и методики не должно становиться готовым торговым сигналом.
Первичные источники
SEC Investor Bulletin: ETFs и SEC Investor.gov: Exchange-Traded Funds; описание creation/redemption — ICI ETF FAQ. Числовые примеры учебные.

ОБСУЖДЕНИЕ
Комментарии 0
По порядку: сначала ранние.
Комментариев пока нет. Будьте первым.