ETF — фонд с биржевым окном
Покупая ETF, инвестор получает пай фонда, а не прямое владение каждой акцией из его корзины. Фонд держит активы по своей стратегии: это могут быть акции, облигации или другие допустимые инструменты. Пай можно купить и продать на бирже в течение сессии по рыночной цене. Что именно фонд стремится повторять, какие у него расходы и ограничения, определяют документы конкретного выпуска. Одинаковая аббревиатура ETF не делает два фонда одинаковыми по риску.
Investor.gov объясняет, что у ETF есть портфель, расчётная стоимость чистых активов на пай — NAV — и рыночная цена пая. Последняя может отличаться от NAV. Для обычного держателя сделка происходит с другим участником на бирже через брокера; он не предъявляет один пай самому фонду к погашению после каждого нажатия «Продать».
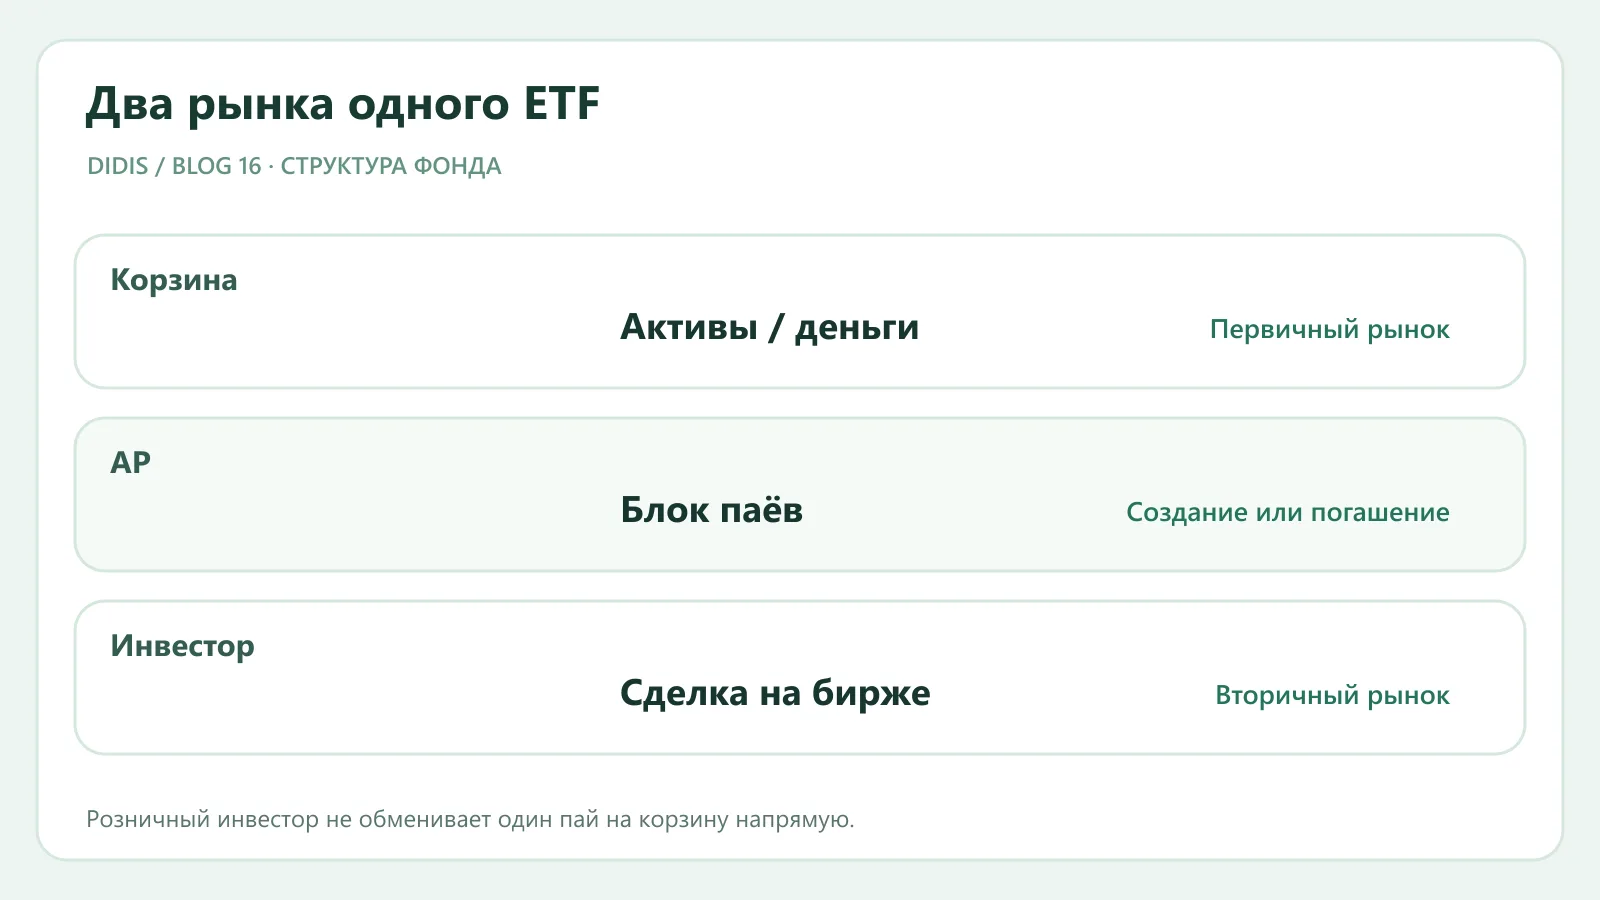
Два рынка и один механизм связи
На вторичном рынке обычные инвесторы обмениваются уже существующими паями. Денежная сумма сделки зависит от заявок в стакане, спреда и комиссии брокера. На первичном рынке крупный уполномоченный участник — authorized participant, или AP — может передать фонду согласованную корзину активов или денежный эквивалент и получить блок новых паёв. Обратная операция погашает блок паёв и возвращает корзину. Определение SEC подчёркивает договорный статус AP: это не функция, доступная любому розничному счёту.
Пример без привязки к реальному фонду: AP передал корзину стоимостью 10 млн условных единиц и получил крупный блок паёв. Затем он может продать часть паёв на бирже. При обратном направлении AP собирает блок паёв и меняет его на активы. Число паёв в обращении поэтому может расти и сокращаться. ICI описывает эту последовательность как creation и redemption; параметры и состав корзины зависят от конкретного фонда.
Почему цена обычно близка к стоимости корзины
Если пай заметно дороже эквивалента лежащих в нём активов, AP и маркетмейкеры могут получить стимул создать паи и продавать их. Если пай дешевле, возможна обратная стратегия с погашением. Конкуренция таких операций обычно сужает разницу, но не гарантирует нулевую премию или дисконт. Неликвидные облигации, закрытый рынок базовых активов, стресс и широкие спреды усложняют арбитраж. Видимое расхождение также может быть следствием сравнения внутридневной цены с NAV предыдущего закрытия.
В каталоге ETF DIDIS начинайте с точной идентификации инструмента и доступных документов, затем переходите к официальному проспекту и holdings эмитента. Актуальную биржевую цену проверяйте отдельно у лицензированного источника котировок. Посмотрите тикер, валюту торговли, биржу и идентификатор класса паёв: похожие названия не означают тот же продукт.
Что проверить перед покупкой
- Стратегия и активы. Какой индекс или правило следует фонд; возможны ли производные инструменты и концентрация в одной компании.
- Полные расходы. Expense ratio уменьшает стоимость активов; добавьте спред, брокерские комиссии и возможную конвертацию валюты.
- Ликвидность сделки. Оборот пая и ликвидность базовой корзины — разные вещи. Лимитная заявка снижает риск неожиданной цены, но не гарантирует исполнение.
- Документы. Сверяйте проспект, актуальный состав и дату его публикации. Маркетинговое название слишком коротко, чтобы объяснить все риски.
ETF упрощает покупку корзины, но не отменяет рыночные убытки. Механизм создания паёв помогает связать цену с активами; он не защищает стоимость самих активов от падения. Это описание устройства инструмента, а не рекомендация выбрать конкретный фонд.
Первичные источники
SEC Investor.gov: Exchange-Traded Funds, SEC: Authorized Participants, ICI: ETF Basics and Structure.

ОБСУЖДЕНИЕ
Комментарии 0
По порядку: сначала ранние.
Комментариев пока нет. Будьте первым.