Октябрьский предварительный PMI еврозоны снизился с 53,1 до 51,9 пункта. По опросу S&P Global и HCOB частный сектор в целом ещё расширял активность: индекс остался выше границы 50. Но национальная картина стала резче. Композитный показатель Франции, согласно публикациям по тому же опросу, опустился с 51,1 до 48,4 — в зону сокращения; Германия замедлилась с 53,8 до 52,8, оставшись в зоне роста. Именно различие стран полезнее для понимания результата, чем один вывод «Европа растёт» или «Европа уже в рецессии».
Предварительный композитный PMI Сентябрь Октябрь Интерпретация октября Еврозона 53,1 51,9 расширение, но медленнее Франция 51,1 48,4 сокращение активности в выборке Германия 53,8 52,8 рост с потерей скоростиЭти цифры отражают изменение относительно предыдущего месяца в опрошенных компаниях. Значение 48,4 не означает падение французского ВВП на 1,6%, а 51,9 не означает рост ВВП еврозоны на 1,9%. У стран разные доли в общей экономике и различается состав выборки; усреднять три опубликованных числа арифметически нельзя. По методике S&P Global ранняя оценка еврозоны основана примерно на 85% ответов, которые войдут в итоговый опрос; окончательные показатели могут измениться.
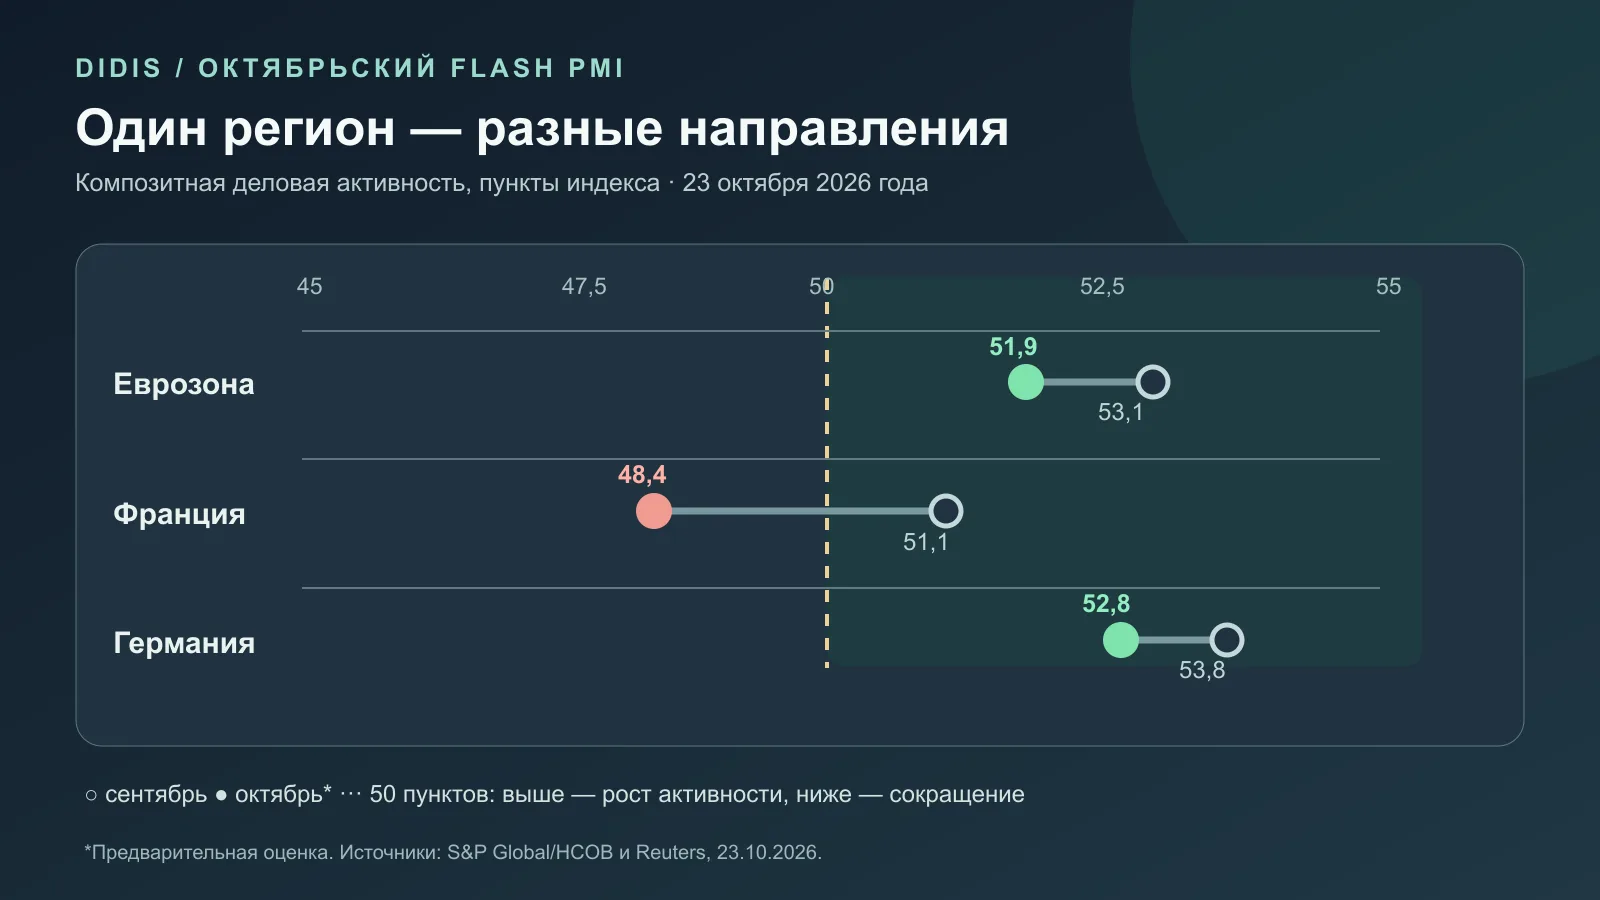
Инфографика DIDIS по опубликованным данным и раскрытиям за октябрь 2026 года.
Французский провал — не единственный источник замедления
Составитель опроса связывает часть французского ухудшения с забастовками, протестами и политической неопределённостью. Из самого PMI нельзя точно вычислить, сколько пунктов забрали именно эти события: компании описывают условия ведения бизнеса, но не проводят контролируемый экономический эксперимент. При этом S&P Global подчёркивает, что рост ослаб и в остальной части еврозоны, причём в услугах и производстве. Значит, объяснять весь спад общего индекса исключительно Францией тоже нет оснований.
У Германии октябрьский композитный индекс 52,8 означает четвёртый подряд месяц роста активности по данным опроса, однако снижение с 53,8 показывает замедление. Независимый комментарий ING отмечает, что активность вне Франции остаётся положительной, а более высокие издержки распространяются по региону. Это оценка экономистов, а не обещание такого же темпа в официальном ВВП. Заказов стало меньше относительно сентябрьского импульса; желание компаний нанимать людей, по S&P Global, приблизилось к стагнации. Совокупность признаков не похожа на одномерную историю о «сильной Германии против слабой Франции».
Цена замедления: издержки снова растут
Опрос зафиксировал ускорение роста входящих затрат, особенно у производителей, где респонденты указывали на энергию. Темп повышения отпускных цен немного ослаб относительно сентября, но оставался высоким по историческим меркам последних лет. Входящие затраты, цены продавцов и потребительский HICP — три разных ряда: повышение первого не гарантирует равного и немедленного роста последнего. Между ними стоят контракты, конкуренция, налоги и изменение маржи.
Такая комбинация делает трактовку для ЕЦБ сложнее. Высокое давление затрат говорит в пользу осторожности по инфляции, тогда как меньший прирост выпуска и слабый найм говорят о чувствительности спроса к ставкам. Главный экономист S&P Global считает возможным дальнейшее ужесточение, но отмечает и риск для роста; это его вывод из опроса, а не решение Совета управляющих. Ближайшее заседание ЕЦБ запланировано на 29 октября, и октябрьский PMI — лишь один из входящих сигналов до него. Отдельный опрос инфляционных ожиданий потребителей измеряет мнения домохозяйств, поэтому он дополняет, а не дублирует PMI компаний.
Что можно и нельзя сказать о ВВП и евро
Сопоставляя индекс с прошлыми квартальными данными, S&P Global оценивает октябрьский уровень как совместимый с ростом ВВП примерно 0,3% за квартал. Это эмпирическая модельная связь, не опубликованный результат квартала. Французские перебои могут оказаться временными; высокий уровень затрат — более устойчивым; поздние ответы в опросе способны изменить предварительную оценку. Следующий полезный контроль — финальные PMI и официальные показатели производства, цен и занятости.
Для валютного рынка разница между 51,9 и ожидавшимися 52,7 имеет значение как сюрприз относительно консенсуса, о котором сообщила Reuters. Но одновременные новости о ставках и бюджетных рисках тоже влияют на евро. Статья не приписывает конкретное движение EUR/USD только одному релизу. В разделе валют DIDIS следует учитывать дату и тип котировки; в ленте экономических индикаторов сравнивать опросы с последующей официальной статистикой.
Главный вывод: еврозона по раннему опросу продолжила расти, но с меньшей скоростью; во Франции частный сектор сообщил о сокращении, в Германии — о замедлении роста. Ценовые компоненты остаются высокими. Выбор между инфляционным и слабым спросом в политике ЕЦБ нельзя сделать по одному композитному числу.
Источники и проверка
- S&P Global, первичная аналитика flash PMI еврозоны от 23 октября — общий индекс, причины замедления и ограничения ранней оценки.
- Reuters через Euronext, отдельные данные по Франции, Германии и еврозоне — независимая сверка национальных значений и консенсуса.
- ING, отдельная оценка экономики региона 23 октября — контекст различий стран, не источник исходной таблицы.
- S&P Global, методика составления PMI — смысл порога 50 и предварительной выборки.

ОБСУЖДЕНИЕ
Комментарии 0
По порядку: сначала ранние.
Комментариев пока нет. Будьте первым.