Три горизонта, а не один сигнал
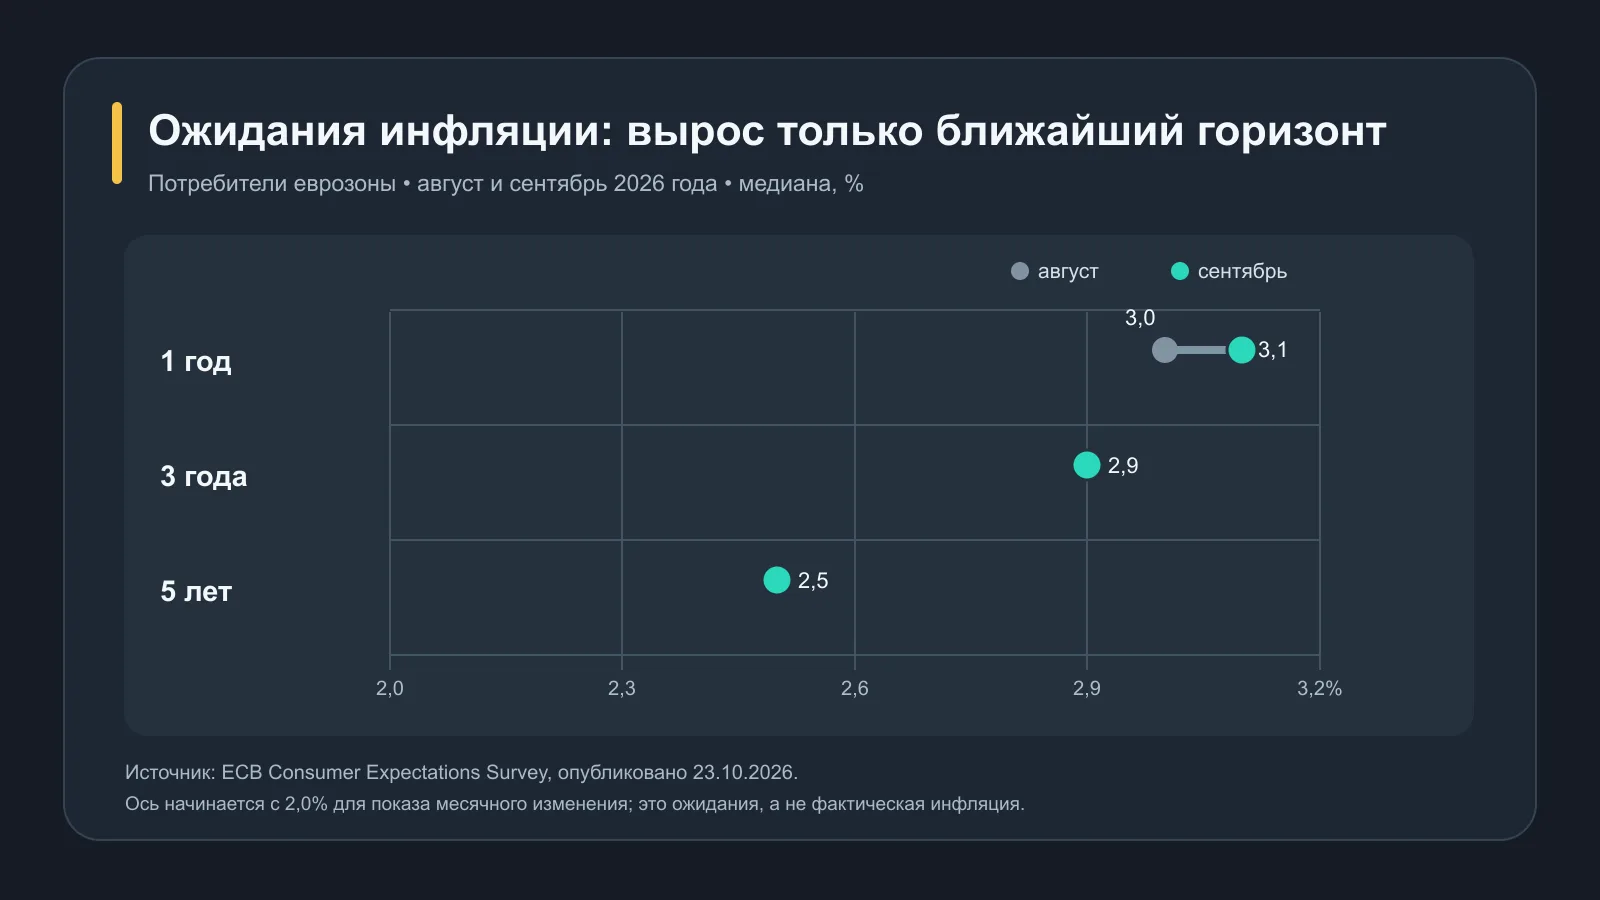
Потребители еврозоны в сентябре ожидали немного более высокой инфляции в ближайший год. В опубликованных 23 октября результатах Consumer Expectations Survey Европейского центрального банка медианное ожидание на 12 месяцев выросло с 3,0% в августе до 3,1% в сентябре. На горизонте трёх лет оно осталось 2,9%, на пять лет — 2,5%. Для евро существенна именно эта разница между коротким и длинными горизонтами: один месяц опроса не равен устойчивому пересмотру многолетних ожиданий.
Опрос проводился с 27 августа по 28 сентября, поэтому дата публикации и период ответов различаются. Он охватывает около 19 тысяч взрослых из 11 стран еврозоны. Речь идёт о субъективных представлениях респондентов, а не об официальном прогнозе ЕЦБ или уже произошедшем изменении потребительских цен. Курс евро в момент релиза также не является частью этих результатов.
Вопрос для валютного рынка состоит не в том, «повысят ли ставку из-за 0,1 процентного пункта», а в том, меняет ли новый набор данных оценку будущей инфляции и решений ЕЦБ. Сам банк не привязал к этому опросу новое решение о ставке. Ожидания участников рынка, состояние экономики и последующие данные могут оказаться важнее одной строки исследования.
Ожидание 3,1% и фактическая инфляция 3,8% — разные показатели
По окончательной оценке Eurostat, годовая инфляция по гармонизированному индексу потребительских цен в еврозоне в сентябре составляла 3,8%, после 3,2% в августе. Это измерение уже наблюдавшихся цен за последние 12 месяцев. Показатель CES 3,1% отвечает на другой вопрос: какого роста цен люди ожидают в следующие 12 месяцев. Нельзя вычитать одну величину из другой и называть разность «ошибкой прогноза»: горизонты не совпадают, а опрос собирался до завершения месяца.
Даже внутри CES близкие числа описывают разные вещи. Медианная оценка прошедшей инфляции выросла с 3,5% до 3,6%. Медианное ожидание будущей инфляции — с 3,0% до 3,1%. Сходство прироста не делает прошлый и будущий период одним рядом. На графике ниже показаны только ожидания будущей инфляции по трём горизонтам, чтобы не смешивать их с фактическим индексом Eurostat.
Многолетние горизонты остались на прежнем уровне, но это не значит, что вся тревога потребителей исчезла. В пресс-релизе ЕЦБ отмечен небольшой рост неопределённости по ожиданиям на ближайший год. Опрос также показывает различия по доходам и возрасту: ответы одной группы нельзя механически переносить на всё население еврозоны.
Что ещё видели домохозяйства
Ожидаемый рост номинального дохода на следующий год повысился с 1,0% до 1,1%, а ожидаемый рост номинальных расходов — с 3,6% до 3,7%. Сравнивать эти проценты как гарантированное ухудшение семейного бюджета нельзя: это ответы разных вопросов об ожиданиях, а не индивидуальный прогноз дохода и расходов одного и того же человека. Однако сочетание более высоких ожидаемых расходов и умеренного роста доходов показывает, почему инфляционные ожидания важны для потребительского поведения.
Ожидания по экономическому росту на 12 месяцев стали слабее: −1,5% после −1,2%. Ожидаемая безработица повысилась с 11,0% до 11,3%. Оба показателя — мнения участников опроса. Их нельзя выдавать за официальную статистику роста ВВП или фактическую безработицу. Для валютного анализа это дополнительные признаки того, как домохозяйства воспринимают экономический фон, а не прямое измерение результата экономики.
Почему из релиза не следует направление EUR/USD или EUR/RUB
Рост краткосрочных инфляционных ожиданий может усиливать внимание к рискам ценовой стабильности. Одновременно более слабые ожидания роста способны указывать на риск для спроса. Эти сигналы тянут оценку будущей политики в разные стороны. ЕЦБ анализирует широкий набор данных и принимает решения по заседаниям; сентябрьский опрос не содержит обещания изменить процентную ставку.
Для пары EUR/USD имеет значение и политика Федеральной резервной системы США, и долларовая сторона валютного рынка. Для EUR/RUB добавляются российские ставки, внешняя торговля и ликвидность валютного рынка. Текущие значения и время обновления можно отдельно проверить на странице евро и в разделе валют DIDIS; опрос не объясняет их движение сам по себе. Поэтому фраза «ожидания в еврозоне выросли — евро должен подорожать» не подтверждается самим CES. Если читателю предстоит обмен валюты под конкретный платёж, полезнее оценить срок, сумму и допустимое колебание курса, чем делать ставку на один опрос.
Следующий выпуск CES, за октябрь, ЕЦБ запланировал на 27 ноября 2026 года. Тогда можно будет проверить, был ли сентябрьский сдвиг на ближайшем горизонте разовым. Для сопоставления с фактической инфляцией следует отдельно следить за очередной публикацией Eurostat, сохраняя различие между ценами за прошлый год и ожиданиями на будущий.
Коротко: ближайшие инфляционные ожидания выросли на 0,1 процентного пункта, длинные не изменились. Это важная деталь для оценки настроений потребителей, но недостаточная основа для прогноза евро или следующего решения ЕЦБ.
Источники и проверка
- Европейский центральный банк, результаты CES за сентябрь 2026 года; официальная копия на сайте Банка Испании — дата, уровни и методические оговорки.
- Eurostat, окончательные данные по инфляции за сентябрь 2026 года — фактические 3,8% и 3,2%; это отдельная статистика, не часть опроса.
- ЕЦБ, решение по ставкам 10 сентября 2026 года — контекст политики без вывода о новом решении из опроса.
ОБСУЖДЕНИЕ
Комментарии 0
По порядку: сначала ранние.
Комментариев пока нет. Будьте первым.