Сотрудники Банка Англии 23 октября 2026 года опубликовали исследование о том, как банки и небанковские финансовые организации передают решения центрального банка в экономику. В оценённой на британских данных модели размер небанковского сектора почти не меняет влияние обычного изменения процентной ставки на выпуск и инфляцию. Для количественного смягчения — покупки активов центральным банком, или QE — результат иной: значение имеет не только размер сектора, но и причина его роста. Это вывод авторов модели, а не новое решение Банка Англии о ставке или объёме операций.
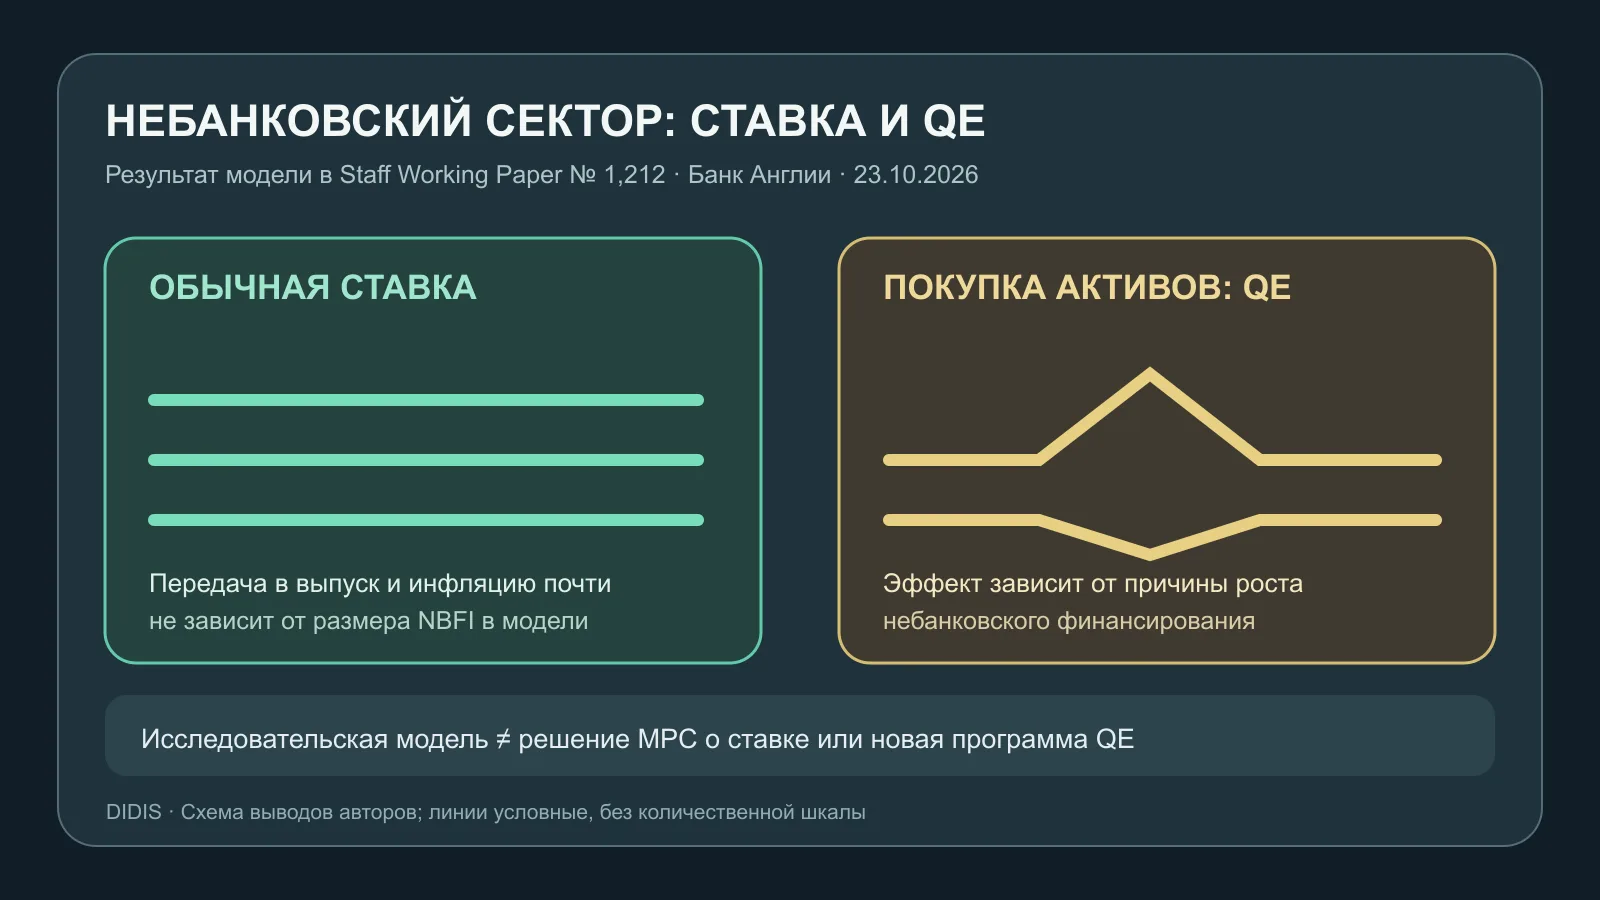
Инфографика DIDIS: Сравнение двух каналов в исследовании Банка Англии: передача ставки почти не меняется с ростом NBFI, влияние QE зависит от причины роста сектора.
Такое различие полезно для чтения финансовых новостей. Ставка влияет на цену краткосрочных денег и кредитные условия, а покупка облигаций — на структуру спроса на активы и балансы участников. Небанковские организации, например фонды и другие посредники, получают финансирование, держат облигации и конкурируют с банками за капитал. Если описать оба канала одной фразой «политика ослабла», можно пропустить существенную часть механизма.
Политический инструмент Результат в модели Ограничение вывода Обычное изменение процентной ставки Передача в выпуск и инфляцию по оценке авторов почти не зависит от размера NBFI Не означает, что любое конкретное решение одинаково влияет на каждую компанию Покупка активов, QE Передача заметно зависит от структуры небанковского сектора и причины его расширения Нет универсального множителя QE для любого периода Увеличение NBFI из-за предпочтений компаний в финансировании В модели усиливает эффект QE Это отдельный сценарий, а не характеристика всех фондов Увеличение NBFI из-за удорожания банковского финансирования В модели эффект QE в основном не меняется Сценарий нельзя определить по одной доле небанков в кредитованииЧто именно исследовали авторы
Работа называется Lighting the shadows: central bank policy transmission through banks and non-banks, номер серии Staff Working Paper 1,212. Авторы построили макроэкономическую модель с банками, небанковскими организациями и центральным банком. Участники взаимодействуют через оптовые депозиты, облигации и рынок резервов. Параметры финансового сектора оценены на данных Великобритании. Модель помогает отдельно менять структуру финансирования и смотреть, как реагируют основные переменные. Она не является натуральным экспериментом, в котором в реальной стране внезапно появляется новая группа фондов при неизменных прочих условиях.
Согласно аннотации, при росте небанковского кредитования передача обычной процентной политики в выпуск и инфляцию остаётся почти неизменной. Это не утверждение, что рынок облигаций или стоимость займа каждой фирмы не реагирует на ставку. Результат сформулирован для выбранных агрегированных показателей и калибровки модели. Исследование отделяет контроль центрального банка над краткосрочной ставкой от эффективности операций с его балансом.
Для QE появляется развилка. Если небанковский сектор растёт потому, что компании предпочитают такой источник финансирования, модель показывает усиление эффекта покупки активов. Если он расширяется потому, что банковское финансирование стало дороже, передача QE в основном остаётся прежней. Размер сектора без причины его роста недостаточен для вывода. Поэтому заголовок «фонды всегда усиливают QE» был бы неверным пересказом работы.
Что нельзя вывести о текущем решении Банка Англии
Исследовательские papers Банка Англии предназначены для обсуждения и проверки идей. Их публикация не меняет Bank Rate и не объявляет новый раунд QE. Фактические решения публикует Monetary Policy Committee в отдельных протоколах и сообщениях. В календаре DIDIS нужно различать дату выхода исследования и дату заседания MPC. Программа количественного ужесточения, QT, когда центральный банк сокращает портфель активов, также не тождественна сценарию нового QE: направление операций и состояние рынка различаются.
Другие исследования Банка Англии находили, что эффекты QE и QT могут зависеть от режима и времени. Это служит контекстом для осторожности, а не независимым подтверждением конкретных коэффициентов новой работы. У новой модели свои допущения о поведении посредников, спросе на облигации и резервах; независимая эмпирическая репликация её октябрьского вывода в найденных источниках не установлена. Если использовать её для прогнозирования доходности облигаций, нужно отдельно задать будущую политику, объём рынка, риск-премию и спрос инвесторов — ни одной такой цены аннотация не обещает.
Для инвестора в акции практический вопрос состоит в структуре финансирования конкретных компаний: доля банковского кредита, облигаций и небанковских кредиторов может менять чувствительность денежных потоков к финансовым условиям. Но переход от макромодели к прогнозу котировки требует финансовой отчётности эмитента, сроков его долга и сценария ставок. Для общего фона в экономической ленте DIDIS полезно смотреть последующие решения MPC и данные по рынку облигаций, не подменяя их новой научной публикацией.
Вывод: исследование от 23 октября предлагает условное объяснение того, почему рост небанковского финансирования может иначе менять действие ставки и QE. Это исследовательский результат о каналах передачи политики в Великобритании. Текущая ставка, будущий объём операций и цены активов из него сами по себе не следуют.
Источники и проверка
- Bank of England, Lighting the shadows, Staff Working Paper № 1,212, опубликовано 23 октября 2026 года — состав модели, оценка на британских данных и условные результаты для ставки и QE.
- Bank of England, работа о зависимости эффектов QE и QT от состояния рынка, май 2026 — отдельное исследование для методического контекста, без переноса его оценок в октябрьскую модель.
- House of Commons Library, Interest rates and monetary policy: Economic indicators, сентябрь 2026 — независимая фиксация текущего статуса Bank Rate и различия с балансом Банка Англии; это не подтверждение результатов модели.
ОБСУЖДЕНИЕ
Комментарии 0
По порядку: сначала ранние.
Комментариев пока нет. Будьте первым.