World Acceptance, американская компания потребительского кредитования, завершила II квартал финансового 2027 года с чистой прибылью $8,8 млн против убытка около $1,7 млн годом ранее. Выручка выросла на 3,2% до $139,2 млн, а начисления на ожидаемые кредитные потери снизились с $49,8 млн до $46,0 млн. При этом фактические чистые списания проблемных кредитов увеличились с $41,1 млн до $42,2 млн. Эти разнонаправленные величины важно читать вместе: снижение резерва не равнозначно исчезновению невозвратов.
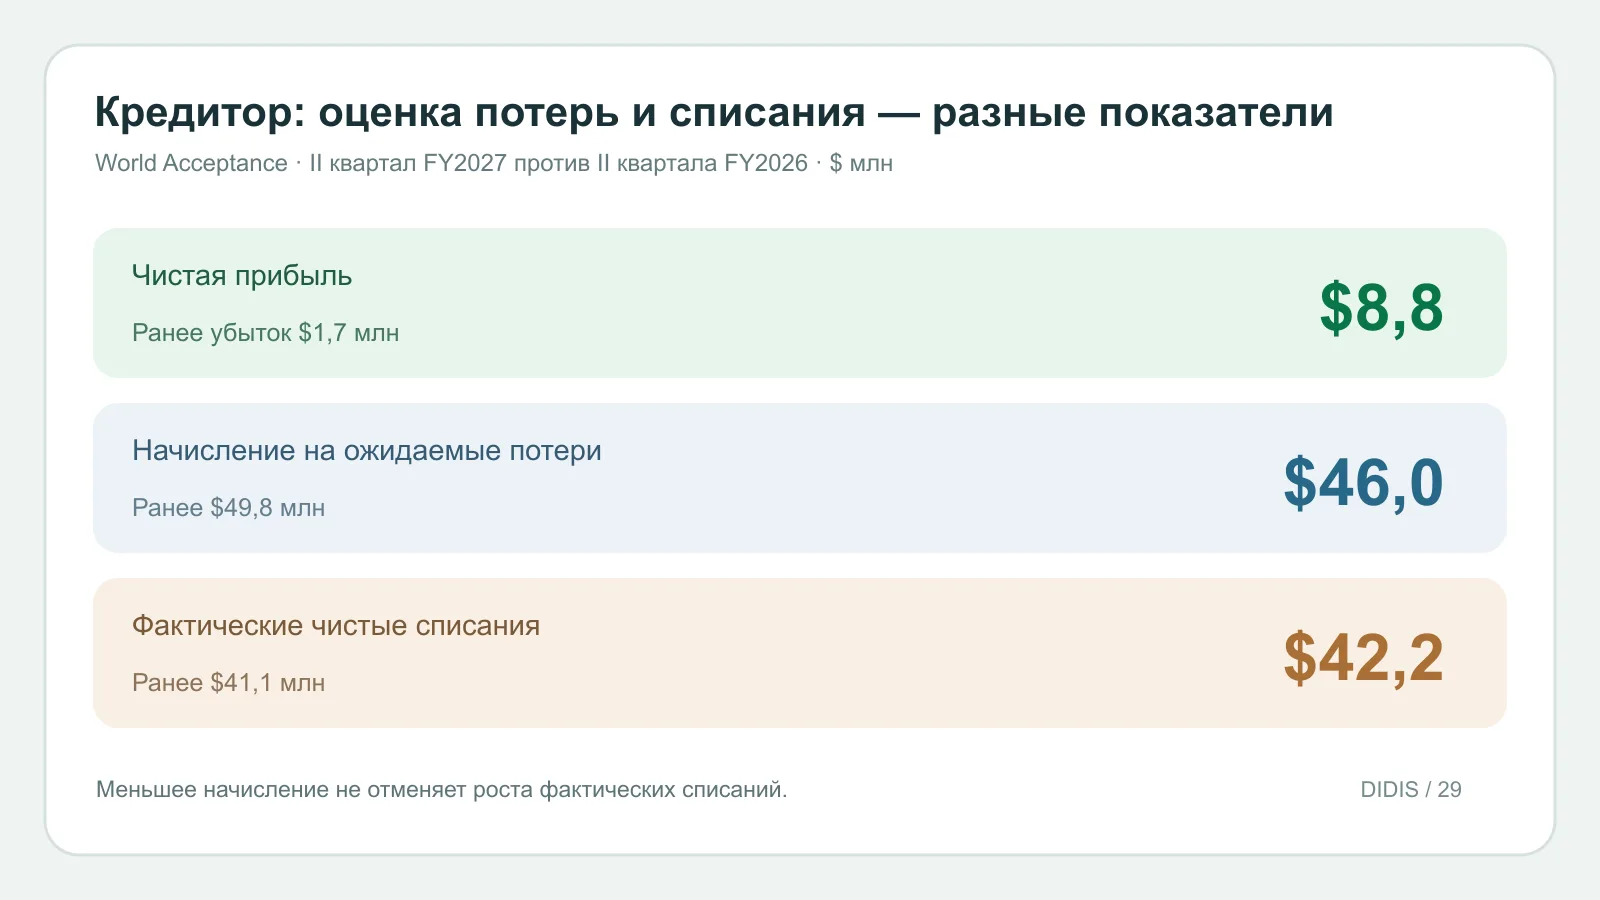
Инфографика DIDIS: Сравнение World Acceptance за второй квартал FY2027 и FY2026: прибыль 8,8 миллиона долларов против убытка 1,7 миллиона, резервные начисления 46,0 против 49,8 миллиона, списания 42,2 против 41,1 миллиона.
Компания опубликовала результаты и приложение к Form 8-K 23 октября 2026 года. Её финансовый год не совпадает с календарным: «II квартал FY2027» закончился 30 сентября 2026-го, поэтому заголовок не относится к апрелю–июню 2027 года. Все суммы ниже приведены в долларах США.
Показатель II квартал FY2027 Годом ранее Что измеряет Чистая прибыль $8,8 млн убыток $1,7 млн Итог отчёта после расходов и налогов Выручка $139,2 млн около $134,8 млн Доходы от кредитов, сборов и других направлений Начисление на кредитные потери $46,0 млн $49,8 млн Оценка будущих потерь, признанная в квартале Чистые списания $42,2 млн $41,1 млн Фактические списания за вычетом возвратов Списания в годовом выражении / средний чистый портфель 17,6% 17,1% Относительная мера реализованного кредитного рискаПочему резерв снизился при росте списаний
Оценка ожидаемых кредитных потерь строится по модели CECL и зависит от состава портфеля, просрочки, прогнозируемого поведения заёмщиков и ранее накопленного резерва. Списание происходит, когда задолженность признаётся невозвратной по принятой политике компании; оно касается уже выданных займов. За квартал чистые списания прибавили $1,1 млн, а оценочное начисление на будущие потери уменьшилось на $3,8 млн. Это разные точки процесса, и их изменения могут иметь противоположные знаки в один и тот же период.
В опубликованной сверке начальный резерв на 30 июня составлял $112,5 млн; после изменений и $42,2 млн чистых списаний конечный резерв на 30 сентября достиг $116,3 млн. Квартальное начисление $46,0 млн согласуется с этой динамикой: прирост резерва примерно на $3,8 млн плюс списания примерно $42,2 млн. Небольшие отличия при пересчёте возможны из-за округления таблицы. Эта арифметика помогает не трактовать снижение начисления как «кредиты почти не списывают».
Компания также сообщает об улучшении некоторых показателей просрочки на дату отчёта. Доля счетов с задержкой платежа 61 день и более снизилась с 5,8% до 5,4% год к году; для задержки от 0 до 60 дней — с 20,0% до 18,9%. Но просрочка на дату баланса и списания за весь квартал имеют разные горизонты. Улучшение первой метрики не отменяет роста годового темпа списаний до 17,6%. Проверка качества портфеля требует нескольких кварталов, а также изменений выдач новым и прежним клиентам.
Что ещё повлияло на итог
Общие и административные расходы снизились на 2,9% до $69,9 млн. Процентные расходы уменьшились на 18,8% до $11,7 млн; компания пояснила, что в сопоставимом прошлогоднем квартале присутствовал единовременный штраф за досрочный отзыв долга и списание расходов по его выпуску. Это ещё одна причина не приписывать всю смену убытка на прибыль исключительно улучшению платёжной дисциплины клиентов. World Acceptance выкупила 133 199 собственных акций примерно за $25 млн — около 3% акций в обращении по заявлению компании, что также влияет на показатель прибыли на акцию. Разводнённая прибыль составила $1,92 против убытка $0,33 на акцию годом ранее.
Независимая сводка S&P Capital IQ подтверждает переход к прибыли и рост выручки. Однако из результатов одного квартала нельзя вывести устойчивое ускорение всего кредитного портфеля или безопасный уровень потерь: на финансовый результат одновременно действуют процентная маржа, стратегия выдач, стоимость финансирования и резервная модель. В каталоге компаний DIDIS для следующего сравнения полезно следить за списаниями, просрочкой, долей новых клиентов и динамикой резерва.
Эта новость дополняет ленту отчётности акций DIDIS. Котировка акции отражает ожидания и множество событий за пределами одного релиза; точного вывода о её движении из таблицы кредитных потерь сделать нельзя.
Проверенный вывод: прибыль восстановилась, выручка увеличилась, а некоторые срезы просрочки улучшились. Одновременно фактические списания и их относительный темп выросли. Для оценки бизнеса кредитора обе стороны квартального отчёта существенны.
Источники и проверка
- World Acceptance / SEC EDGAR, Exhibit 99.1 к Form 8-K от 23 октября 2026 года — компания, квартальный отчёт, CECL сверка, доходы, расходы, списания и просрочка.
- SEC EDGAR, карточка 8-K с датой подачи и списком приложений — сверка события и статуса приложенного пресс-релиза.
- MarketScreener / S&P Capital IQ, независимая сводка квартала — контроль выручки, чистой прибыли и сравнения с годом ранее.


ОБСУЖДЕНИЕ
Комментарии 0
По порядку: сначала ранние.
Комментариев пока нет. Будьте первым.