Сначала разделите три вопроса
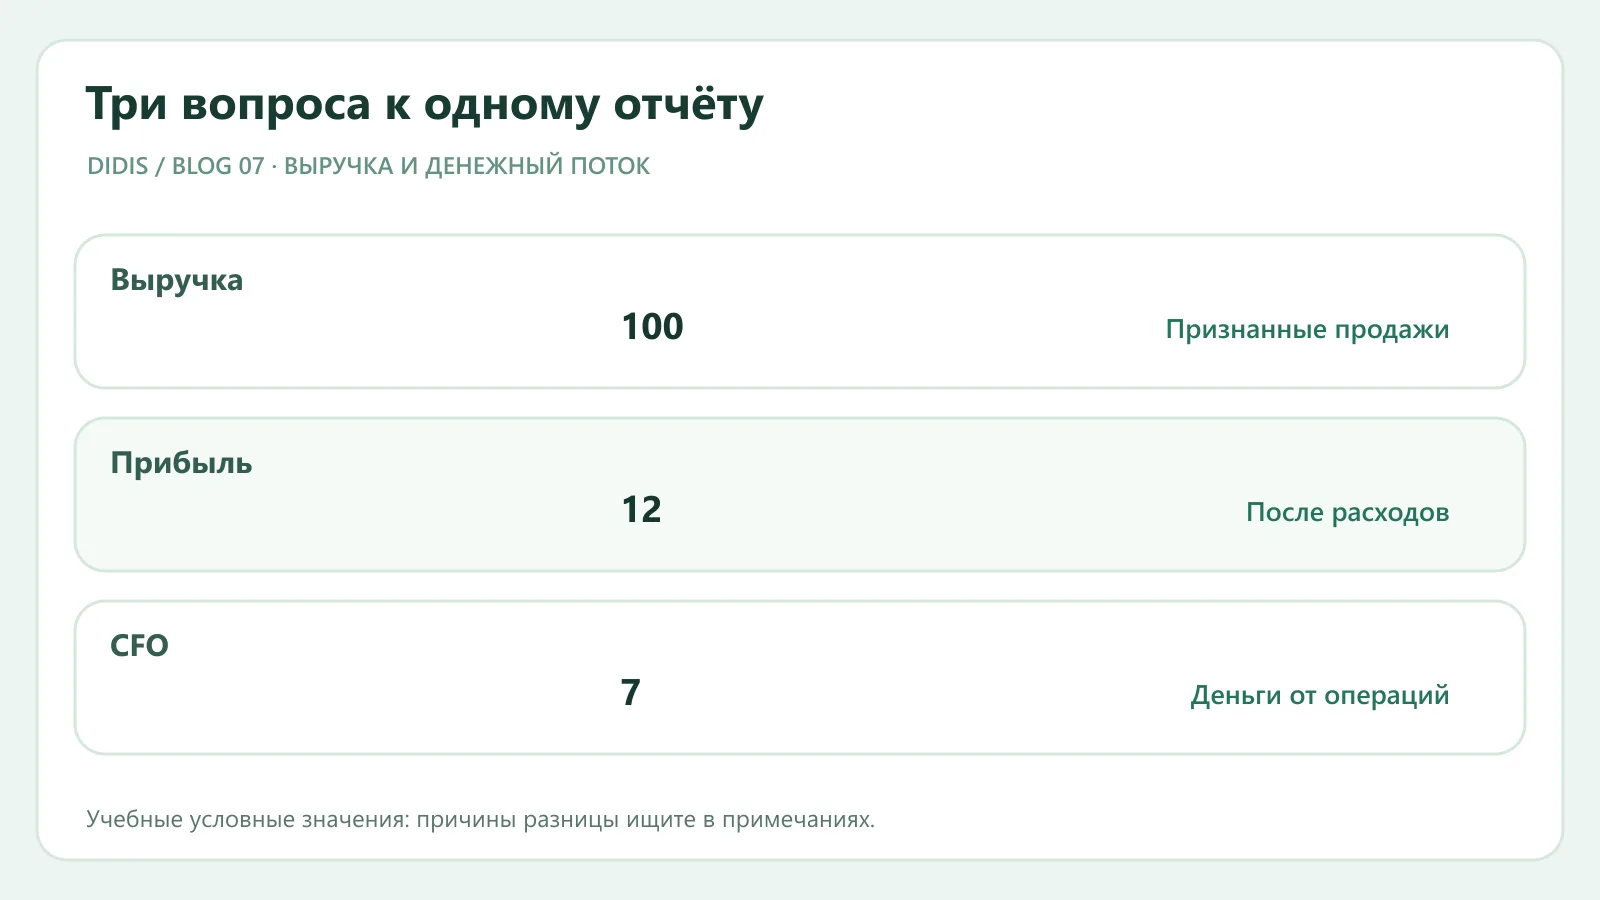
Выручка показывает признанные продажи, прибыль — результат после расходов, а денежный поток — фактическое движение денег по правилам отчётности. Эти показатели связаны, но каждый измеряет другое. Компания способна продать больше и заработать меньше из-за роста себестоимости. Она может показать прибыль, но ждать оплаты от клиентов. И наоборот, разовый приток денег не доказывает, что основной бизнес стал лучше.
Инвестору удобнее читать отчёт как последовательность: откуда пришёл спрос, во что обошлось его обслуживание, сколько денег бизнес действительно получил и сколько потратил на поддержание роста. Для американской публичной компании исходные формы ищите в 10-K или 10-Q через SEC EDGAR, а не только в презентации с выбранными показателями.
Выручка: когда продажа попадает в отчёт
В отчёте о прибылях и убытках выручка признаётся по применимым правилам, которые зависят от передачи товаров или оказания услуг. Деньги могут поступить позже. Поэтому ускорение выручки следует сопоставлять с условиями оплаты, дебиторской задолженностью, возвратами и концентрацией клиентов. У производителя рост может идти от цены или количества отгруженных единиц; у сервиса — от новых клиентов, продления контрактов или изменения признания дохода. Без этих деталей одинаковые +10% выручки описывают разные бизнесы.
Учебный пример: компания поставила товар на 100 условных единиц и признала выручку 100, но клиент оплатил 60 сейчас и 40 позже. Эти 40 не исчезли: при корректном учёте они отражаются как требование к покупателю. Нельзя автоматически назвать их сомнительными; нужно читать срок и качество дебиторской задолженности.
Прибыль: что осталось после затрат
Валовая прибыль вычитает прямую себестоимость, операционная — ещё и расходы на ведение бизнеса, а чистая учитывает также финансовые и налоговые статьи. Когда менеджмент говорит «прибыль выросла», уточните, какая именно и за счёт чего. Повышение цены при падающем объёме, сокращение временных затрат и продажа актива дают разные выводы о будущем.
Особенно полезно смотреть маржу: прибыль, разделённую на сопоставимую выручку. Если выручка выросла с 100 до 120, а операционная прибыль осталась 10, операционная маржа снизилась с 10% до 8,3%. Бизнес продаёт больше, но зарабатывает меньше с каждой единицы продаж. Важно проверить, носит ли рост расходов временный инвестиционный характер или свидетельствует о слабой экономике продукта.
Бухгалтерская прибыль включает оценки и начисления. Амортизация распределяет стоимость уже купленного актива по периодам; корректировка резерва может изменить прибыль без такой же выплаты в текущем квартале. Это не повод игнорировать прибыль: она необходима для понимания экономики, но не является банковской выпиской.
Операционный поток: дошли ли деньги
В отчёте о движении денежных средств cash flow from operations (CFO) связывает результат бизнеса с изменением оборотного капитала и неденежными статьями. Рост дебиторской задолженности обычно отвлекает деньги, рост кредиторской — временно сохраняет их. Для оценки качества прибыли сравнивайте несколько периодов: квартал может быть сезонным, а разовый платёж способен сделать годовой вывод слишком оптимистичным.
Не путайте CFO со свободным денежным потоком. Часто под FCF понимают CFO минус капитальные затраты, но компания может использовать собственную корректировку. Выпишите формулу и найдите конкретные строки в отчёте. Высокий CFO у капиталоёмкого бизнеса может сопровождаться столь же высокими вложениями в оборудование. И наоборот, сокращение капитальных затрат улучшит текущий FCF, но не обязательно сохранит будущую конкурентоспособность.
Проверьте финансирование: долг, выпуск акций и продажа активов дают денежный приток, но не равны результату основной деятельности. Компания может иметь положительный общий прирост денег благодаря новому кредиту при слабом CFO. Это важная разница, когда речь идёт о способности обслуживать обязательства без постоянного привлечения капитала.
Как соединить показатели в одной таблице
Возьмите хотя бы три сопоставимых периода и выпишите выручку, валовую и операционную прибыль, CFO, капитальные затраты, долг и число акций. Сравните темпы и маржу, затем откройте примечания к существенным отклонениям. Если прибыль систематически растёт быстрее CFO, ищите объяснение в оборотном капитале и учётных оценках. Если CFO стабилен, а свободный поток упал, выясните, куда пошли инвестиции.
На странице акций DIDIS можно начать с рыночного контекста, но главный ответ о качестве роста находится в первичной отчётности. Ни одна из трёх цифр не является одиночным сигналом покупки. Важны цена акции, долговая нагрузка, условия отрасли и устойчивость будущих денежных потоков.
Первичный источник
SEC Investor.gov: How to Read a 10-K описывает структуру отчётности, включая income statement, balance sheet и statement of cash flows. Примеры в статье учебные; порядок признания выручки и расчёта потоков конкретной компании проверяйте в её примечаниях.

ОБСУЖДЕНИЕ
Комментарии 0
По порядку: сначала ранние.
Комментариев пока нет. Будьте первым.