SLB сообщила 23 октября о выручке $9,45 млрд за III квартал и во время официального звонка связала прогноз на конец года с ходом восстановления работ на Ближнем Востоке. Для IV квартала менеджмент ожидает приблизительно $10 млрд выручки — на 5–7% больше квартал к кварталу — при допущении, что доходы компании в регионе останутся около $1,9 млрд. Для 2027 года руководство видит рост мирового рынка нефтесервисных услуг средними однозначными темпами, если активность на Ближнем Востоке удержится на уровне второй половины 2026 года и конфликт существенно не обострится. Условие здесь не менее важно, чем число.
Эта статья основана на опубликованных самим SLB подготовленных выступлениях к конференц-звонку и её квартальном релизе. Подготовленные выступления не содержат вопросов аналитиков и ответов на них. Поэтому DIDIS не выдаёт этот документ за полную стенограмму Q&A и не приписывает участникам звонка непроверенные реплики.
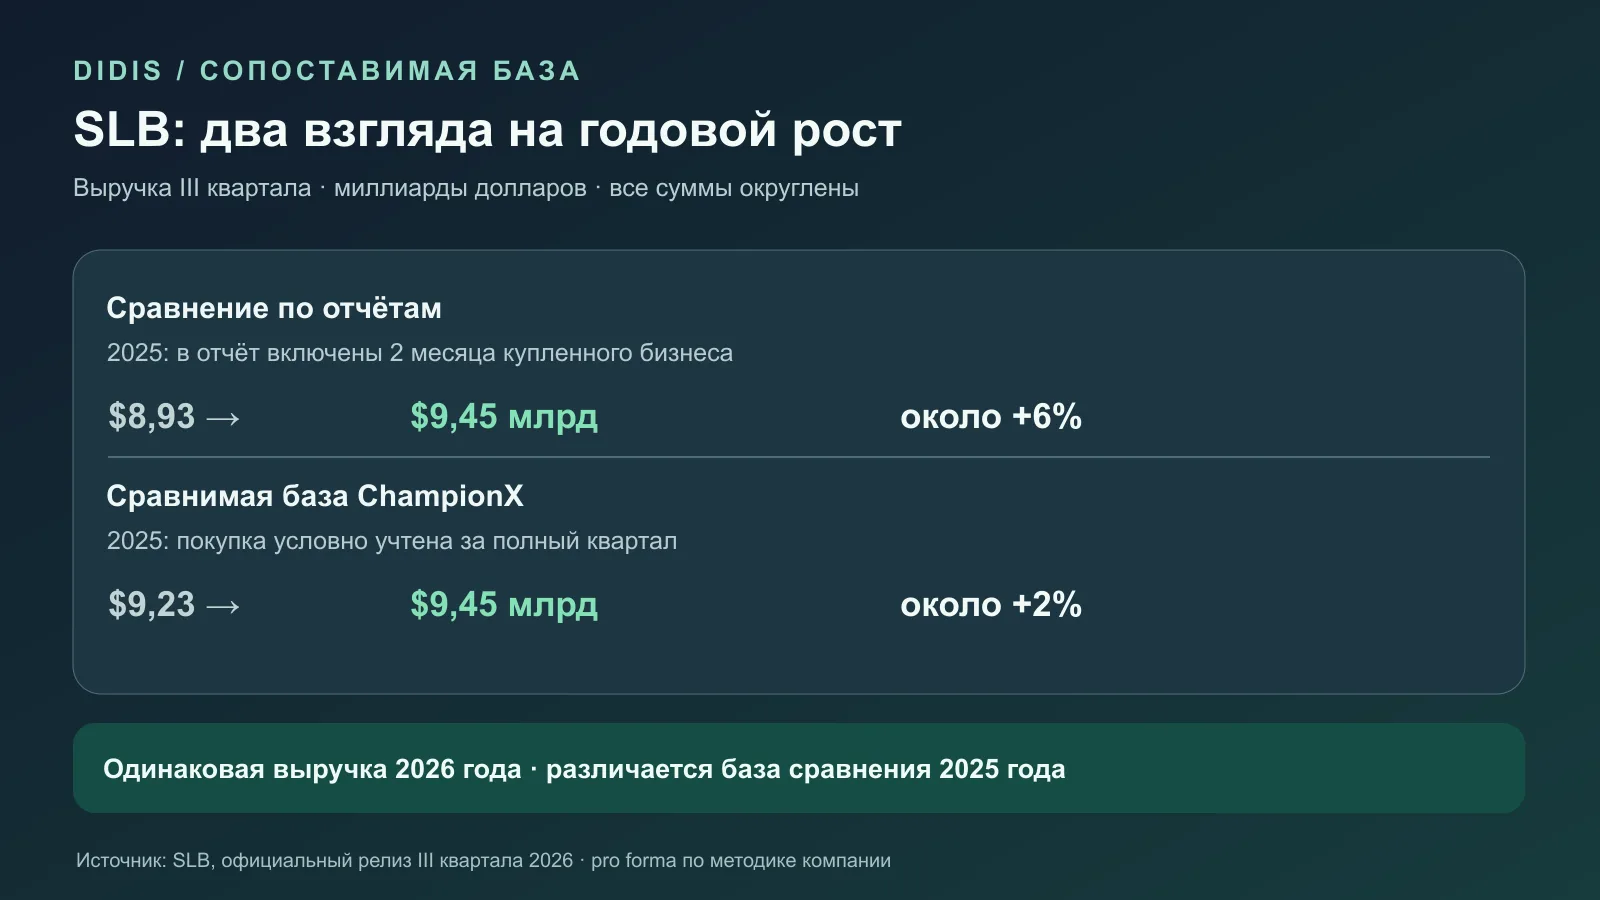
Инфографика DIDIS по опубликованным данным и раскрытиям за октябрь 2026 года.
Где рост отчёта выглядит сильнее после приобретения
По опубликованной отчётности SLB выручка выросла с $8,93 млрд год назад до $9,45 млрд, или на 6%. Но компания приобрела ChampionX в середине 2025 года. В III квартале 2026-го приобретённые направления принесли $956 млн, а в сопоставимом квартале 2025-го в отчёт попали лишь два месяца их работы с выручкой $579 млн. Поэтому сравнение «отчёт к отчёту» частично отражает дополнительные месяцы консолидации. SLB отдельно сообщает около +2% годового роста глобальной выручки при исключении эффекта покупки; этот показатель не заменяет отчётные $9,45 млрд и зависит от методики компании.
Срез III квартала Значение Что означает Отчётная выручка 2025 $8,93 млрд ChampionX включена лишь за два месяца Отчётная выручка 2026 $9,45 млрд ChampionX включена за полный квартал Годовой рост по отчёту 6% сравнение опубликованных кварталов Годовой рост без эффекта покупки около 2% дополнительное сравнение по методике SLB Денежный поток от операций 2026 $1,51 млрд не равен прибыли или FCF Свободный денежный поток 2026 $828 млн после предусмотренных компанией инвестицийОтдельно важно читать прибыль: GAAP EPS $0,49 снизилась год к году на 2%, а прибыль на акцию без отдельных расходов и кредитов $0,64 снизилась на 7%. Последний показатель на 9 центов выше II квартала. Разница между двумя рядами связана, в частности, с расходами на интеграцию и неденежным эффектом урегулирования пенсионного плана. Нельзя выбрать только $0,64 и назвать его GAAP прибылью.
В квартале есть восстановление, но ещё не нормализация
Ближневосточный бизнес, согласно подготовленным выступлениям SLB, принёс примерно $1,9 млрд, на 13% больше предыдущего квартала. Руководство одновременно поясняет: это приблизительно 83% доходов региона IV квартала прошлого года. Иначе говоря, квартальный отскок не означает полного возврата к прежней базе. Отчётная географическая группа «Ближний Восток и Азия» шире отдельного ближневосточного бизнеса: её $2,81 млрд за III квартал на 6% меньше годом ранее, хотя на 9% больше II квартала. Не следует сопоставлять $1,9 млрд с $2,81 млрд как две версии одного ряда.
На опубликованном звонке руководство описало восстановление добычных и буровых проектов и ожидание роста по долгосрочным морским контрактам. Оно также отметило, что производство и восстановление скважин занимают более половины портфеля компании — это характеристика структуры бизнеса, а не доля выручки за один квартал, точно равная 50%. Для цифрового направления компания ожидает двузначный рост выручки по итогам года и рентабельность adjusted EBITDA свыше 35%; эти формулировки являются прогнозами менеджмента, их нужно сопоставлять с будущей отчётностью.
Что заложено в прогноз IV квартала
В подготовленных выступлениях SLB указаны три основных допущения: региональная выручка Ближнего Востока остаётся примерно на уровне III квартала; продолжается активность глубоководных проектов; продажи цифровых решений и оборудования получают обычную для конца года поддержку. При них выручка группы ожидается около $10 млрд, а рентабельность adjusted EBITDA должна расшириться на 100–150 базисных пунктов относительно III квартала. 100 базисных пунктов — это один процентный пункт, а не рост показателя на 100%.
У прогноза 2027 года ещё больше условий. Компания допускает ускорение, если отложенная активность на Ближнем Востоке вернётся, но также прямо называет эскалацию конфликта фактором риска. В отчёте есть долгосрочные контракты и перспективы международного шельфа, однако сам по себе объём портфеля заказов не гарантирует сроки признания дохода. В отдельном разделе нефтяных товаров полезно следить за ценой сырья и фактическими данными отрасли, но не подменять ими отчёт SLB; еженедельные запасы нефти EIA описывают другой срез рынка. Заметки по корпоративным звонкам показывают, что подготовленные тезисы менеджмента отличаются от проверенных фактов квартала.
Внешний репортаж Reuters также заметил контраст между ростом выручки Северной Америки и слабым годовым сравнением группы «Ближний Восток и Азия». Этот контекст не отменяет квартального восстановления внутри региона. Следующая проверка — фактический IV квартал: удержалась ли выручка Ближнего Востока, достигла ли группа примерно $10 млрд, и как изменился свободный поток. Пока $10 млрд и рыночный рост 2027 года — условные ожидания менеджмента, не состоявшийся результат и не рекомендация по акции.
Источники
- SLB, официальные подготовленные выступления к звонку 23 октября — региональные допущения и прогноз; документ не содержит Q&A.
- SLB, официальный квартальный релиз от 23 октября — выручка, EPS, FCF и сопоставление ChampionX.
- SEC EDGAR, приложение к форме 8-K SLB — независимый официальный канал раскрытия тех же финансовых таблиц.
- Reuters через Investing.com, сообщение об отчёте от 23 октября — внешний контекст рыночных ожиданий, без воспроизведения текста агентства.
ОБСУЖДЕНИЕ
Комментарии 0
По порядку: сначала ранние.
Комментариев пока нет. Будьте первым.