Два ответа на вопрос о марже
Signify отчиталась 23 октября о марже скорректированной EBITA в III квартале 2026 года на уровне 10,6% против 9,7% годом ранее. На первый взгляд это улучшение на 0,9 процентного пункта. Но в показатель вошёл чистый эффект €28 млн от возврата пошлин США, который добавил 2,1 процентного пункта. Компания отдельно раскрыла маржу без этого эффекта: 8,5%. Она ниже прошлогодних 9,7% на 1,2 процентного пункта. Так одна и та же отчётность даёт разные ответы в зависимости от того, обсуждаем ли мы опубликованный скорректированный показатель или устойчивость операционной прибыли без разового возврата.
Выручка квартала составила €1 367 млн против €1 407 млн годом ранее; сопоставимые продажи снизились на 3,4%. Скорректированная EBITA выросла с €136 млн до €145 млн, а чистая прибыль — с €76 млн до €88 млн. Эти суммы не противоречат друг другу: маржа представляет собой отношение прибыли к выручке, а сам возврат увеличил числитель. Компания указывает и на меры по ценам и затратам, однако нельзя приписать весь рост отчетной маржи только их эффекту.
Здесь важны определения. Скорректированная EBITA — показатель компании, не стандартизованный IFRS; чистая прибыль измеряется по другим правилам и включает другие статьи. Величину €28 млн нельзя механически вычесть из чистой прибыли €88 млн, чтобы получить «настоящую» чистую прибыль: влияние налогов и прочих строк отчёта потребовало бы отдельной сверки. Анализ ниже относится именно к марже скорректированной EBITA, для которой Signify сама показала вариант без возврата.
III квартал 2025 2026 Как читать изменение Продажи €1 407 млн €1 367 млн номинальный объём ниже Скорректированная EBITA €136 млн €145 млн включает возврат пошлин в 2026 году Маржа скорректированной EBITA 9,7% 10,6% опубликованный показатель вырос Маржа 2026 без возврата — 8,5% раскрытая компанией сопоставительная оценка эффектаИз сочетания «€145 млн минус €28 млн» нельзя получить абсолютно точную маржу с десятыми долями из округлённых сумм продаж. Поэтому в таблице используется раскрытое самой компанией значение 8,5%, а не результат самостоятельного округления. Год назад аналогичного возврата в этом сравнении компания не выделяет; это не универсальная очистка отчёта от всех разовых факторов.
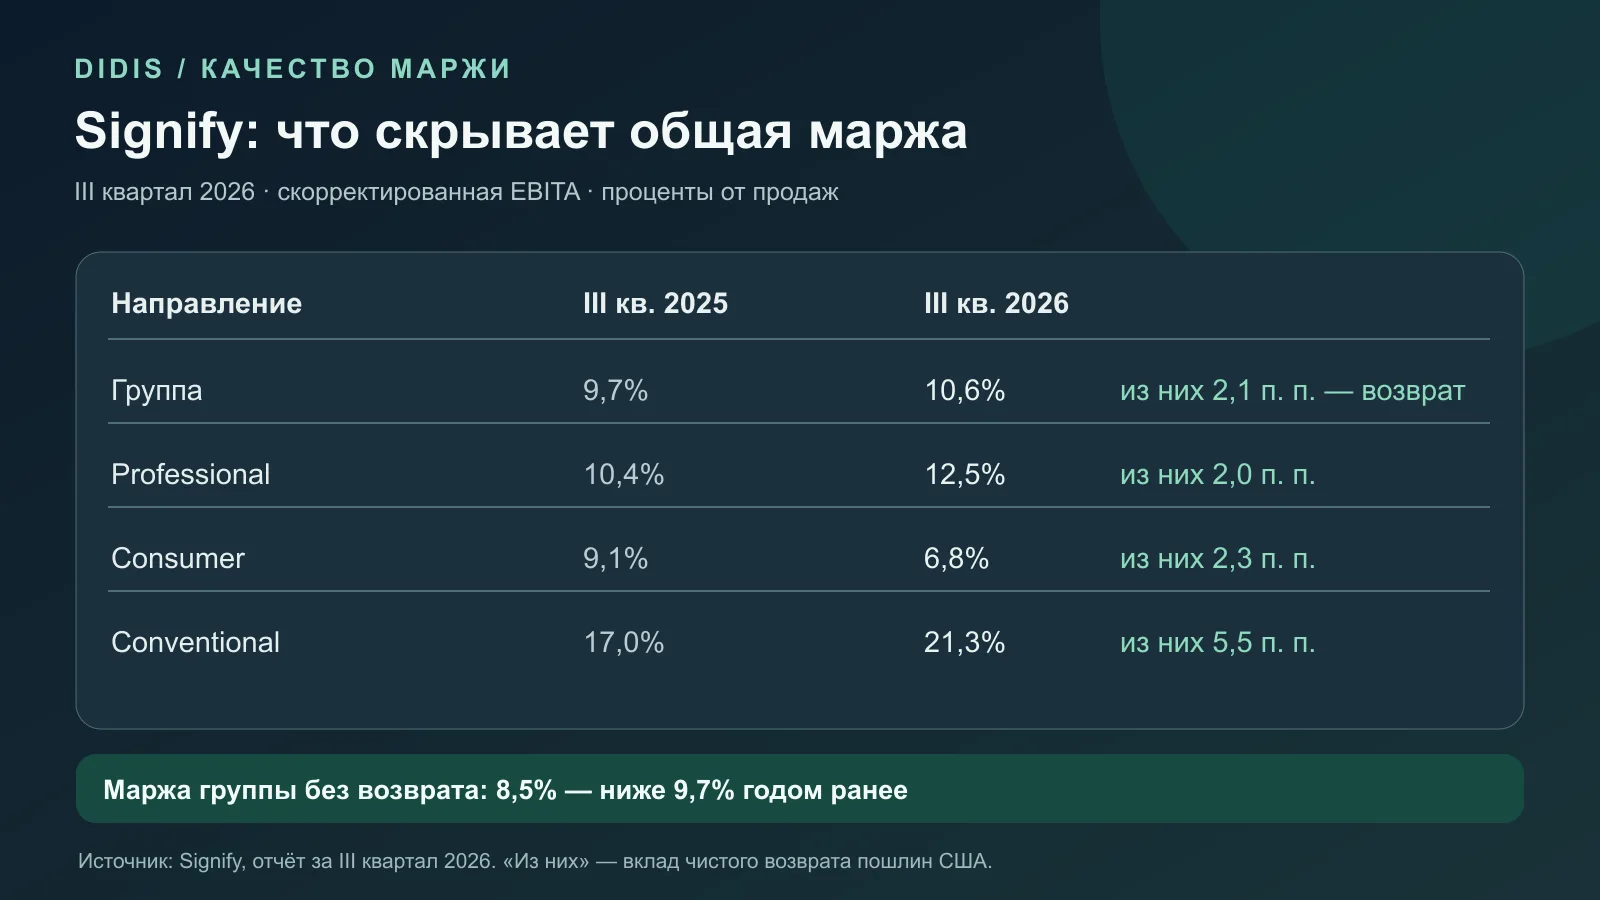
Инфографика DIDIS по опубликованным данным и раскрытиям за октябрь 2026 года.
Где расходятся сегменты
Агрегированная маржа скрывает разную динамику основных направлений. Professional получила €921 млн продаж и показала маржу 12,5% против 10,4% год назад. Из результата 2026 года 2,0 процентного пункта приходится на возврат. По оценке компании, базовая маржа сегмента без него в годовом сравнении в целом стабильна. Значит, объявленный скачок Professional нельзя автоматически принять за равный рост устойчивой эффективности.
У Consumer продажи сократились до €283 млн с €301 млн. Опубликованная маржа упала с 9,1% до 6,8%, хотя возврат добавил ей 2,3 процентного пункта. Разница особенно показательная: без этого вклада нагрузка слабого спроса и операционных расходов была бы заметнее. Компания связывает снижение продаж прежде всего с Connected и объясняет, что закупки розничных продавцов в Hue отстают от конечного спроса; это описание поведения канала, а не доказательство восстановления потребительских продаж в следующем квартале.
Направление OEM при продажах €88 млн показало маржу 5,9% против 4,7%: в квартальном отчёте существенного эффекта возврата для него не выделено. У Conventional продажи составили €67 млн, а маржа 21,3% против 17,0% годом ранее, но вклад возврата в текущую маржу — 5,5 процентного пункта. В Conventional разница между опубликованной и очищенной от этого эффекта маржой особенно велика в процентных пунктах; при сравнении не следует переносить эти доли на всю компанию, потому что размеры сегментов различаются.
Сегментные значения нельзя усреднить арифметически и получить 10,6%. Веса продаж различаются, а групповая строка содержит собственные корректировки и округления. Для читателя важнее направление: у Professional базовый результат примерно стабилен, у Consumer маржа снизилась даже с положительной поддержкой возврата, OEM показала умеренное улучшение без заметной такой поддержки, а Conventional сильно зависит от состава текущего показателя. Для сравнения с другими отчётами смотрите ленту результатов компаний, не смешивая EBITA, EBITDA и чистую прибыль.
Почему годовой ориентир зависит от одного возврата
Signify оставила диапазон годовой маржи скорректированной EBITA 7,5–8,5%. Но формулировка прогноза необычно прямо раскрывает роль возвратов пошлин: с учётом уже полученного эффекта компания ожидает результат ближе к верхней границе; без него — ближе к нижней. Это не два новых точечных прогноза и не обещание ровно 8,5% или 7,5%. Диапазон зависит от IV квартала, структуры продаж и расходов.
Ориентир свободного денежного потока 6,5–7,5% выручки оставлен без изменений. Сам поток за III квартал вырос с €71 млн до €118 млн. Такой рост полезен для оценки ликвидности, но не превращает тарифный возврат в повторяющийся источник денег. В следующем отчёте стоит проверить, удержится ли базовая маржа без аналогичных поступлений и как изменятся оборотный капитал и спрос. Компания предупреждает о слабости Professional Europe и проектного спроса в США, поэтому простая экстраполяция одного сильного квартала на год не обоснована.
Второй контрольный вопрос — как рынок оценивает именно качество прибыли, а не только превышение прогноза аналитиков. Reuters через Euronext сообщила, что квартальная EBITA €145 млн оказалась выше среднего прогноза аналитиков €113 млн из опроса, составленного компанией. Это внешний контекст ожиданий, но сравнение не отвечает, какая часть неожиданности связана с возвратом. DIDIS не делает из отчёта вывод о конкретном будущем курсе акций; актуальные котировки надо читать отдельно в разделе акций с учётом времени данных.
Итог для чтения отчёта: объявленная маржа Signify улучшилась, но маржа без раскрытого тарифного эффекта оказалась ниже прошлогодней. Сегменты движутся по-разному, особенно Consumer. Следующее раскрытие должно показать, насколько меры по ценам и затратам компенсируют слабый спрос без помощи возвратов.
Источники и проверка
- Signify, официальный релиз от 23 октября 2026 года — итоговые показатели и годовой прогноз.
- Signify, полный отчёт за III квартал 2026 года — сегменты, методика расчёта и маржа без возврата.
- Reuters на Euronext, независимая публикация 23 октября — контекст консенсус-прогноза; численные данные самой компании сверялись с первоисточником.
ОБСУЖДЕНИЕ
Комментарии 0
По порядку: сначала ранние.
Комментариев пока нет. Будьте первым.