Morgan Stanley 23 октября повысил целевую цену акций RingCentral с $41 до $91, но оставил оценку Equal Weight. Это пересмотр расчётного ориентира аналитика после квартального отчёта, а не повышение категории с нейтральной до «покупать». Такая разница важна: даже более чем двукратный рост одной числовой цели не обещает двукратной доходности акции и не раскрывает, с какой сегодняшней рыночной ценой аналитик её сравнивал.
В публикации The Fly о записке Morgan Stanley сказано, что аналитики увидели ускорение роста подписок, но считают дальнейший потенциал зависящим от пересмотра прогнозов результатов, а не только от переоценки компании рынком. Другие фирмы 23 октября тоже подняли ориентиры: Needham — с $85 до $110 при сохранении Buy, Rosenblatt — с $80 до $105 при сохранении Buy. Это разные методики оценки и разные горизонты, поэтому их цели не надо усреднять в «единственно верную цену».
Аналитический источник Предыдущая цель Новая цель Что произошло с рейтингом Morgan Stanley $41 $91 Equal Weight сохранён Needham $85 $110 Buy сохранён Rosenblatt $80 $105 Buy сохранёнПубликации журналистских сервисов передают сообщения о записках аналитиков; сами закрытые клиентские записки DIDIS не получила. Поэтому мы не приписываем им дополнительные тезисы или точную формулу оценки. Показанная арифметика цели Morgan Stanley — +121,95% относительно прежней цели, а не относительно текущей котировки. Для Needham изменение составляет примерно +29,4%, для Rosenblatt +31,25%. Проценты относятся к двум целям одной фирмы, не к реализованной доходности инвестора.
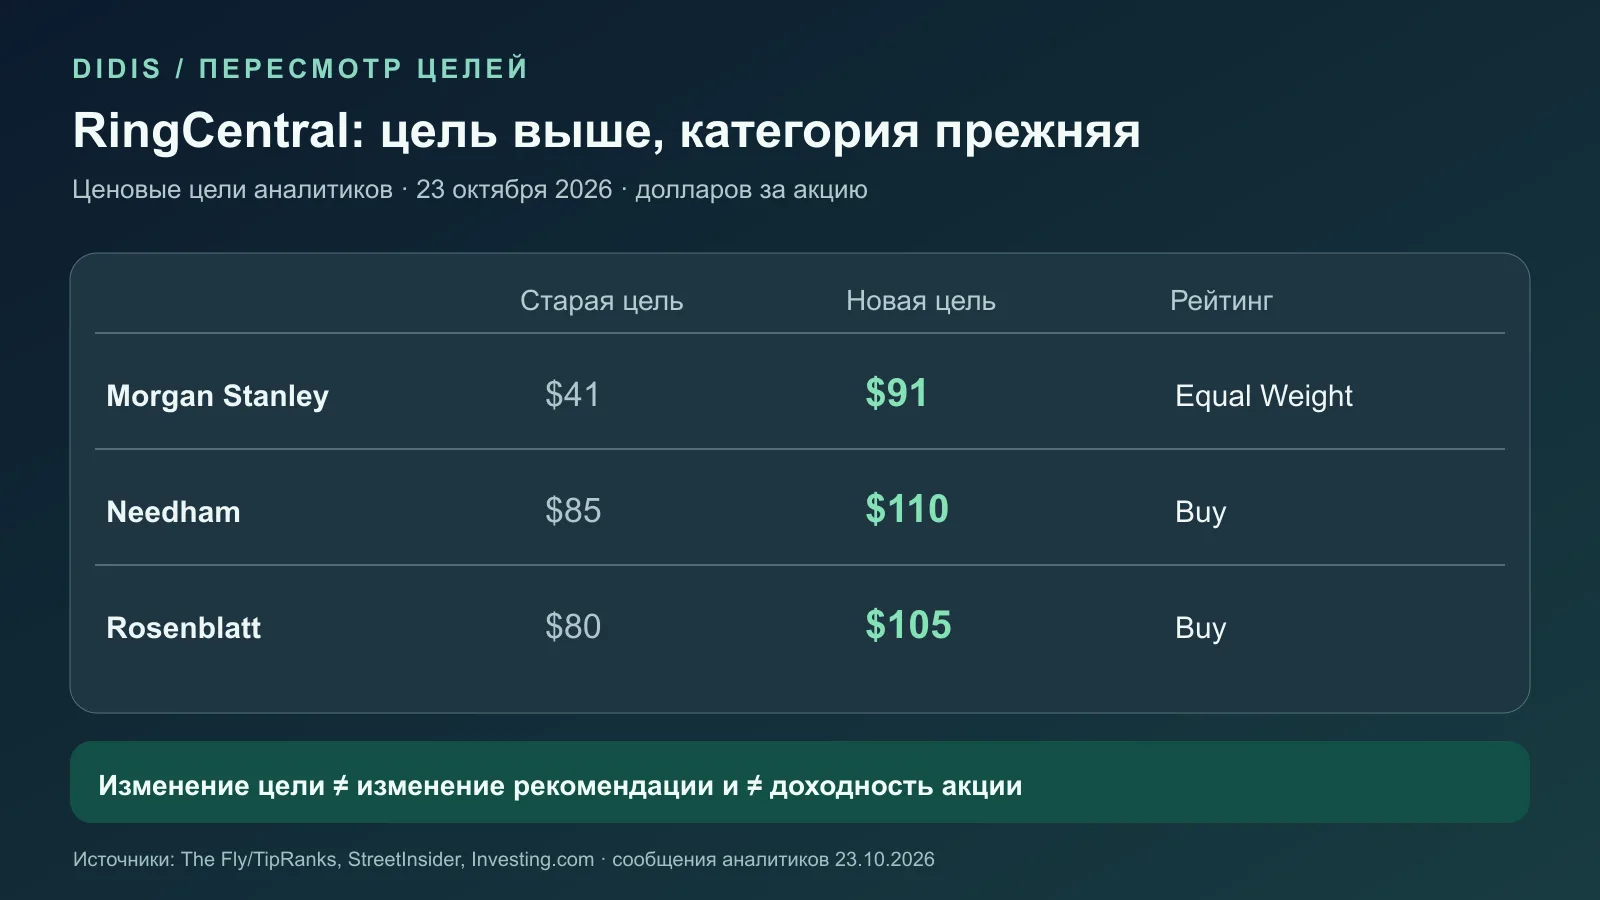
Инфографика DIDIS по опубликованным данным и раскрытиям за октябрь 2026 года.
Какие результаты стоят за новым обсуждением
RingCentral опубликовала отчёт за III квартал 22 октября. Выручка от подписок выросла на 6,0% год к году до $653 млн; общая выручка — на 5,9% до $676 млн. Компания указала, что рост подписок превысил верхнюю границу её прежнего прогноза. Денежный поток от операций вырос до $180 млн с $151 млн годом ранее, а определяемый компанией свободный денежный поток — до $157 млн со $130 млн. Свободный поток вырос примерно на 21%, но это non-GAAP показатель и его методика объяснена в приложении к отчёту.
Важная ловушка отчёта — прибыль на акцию. GAAP EPS $6,50 включает эффект высвобождения резерва по отложенным налоговым активам. Без него компания приводит GAAP EPS $0,28, а отдельно non-GAAP EPS $1,33. Эти три числа отвечают на разные вопросы. Подменять $6,50 «обычной квартальной прибылью на акцию», механически умножать на четыре и сопоставлять с ценовой целью аналитика было бы ошибкой. Мы не знаем, какой именно показатель и будущие годы использованы каждой фирмой в её закрытой модели.
Годовой прогноз компании тоже изменился. RingCentral подняла ожидаемую выручку за 2026 год до $2,650–2,657 млрд, non-GAAP EPS до $5,07–5,12 и свободный денежный поток до $620–630 млн. Это ожидания менеджмента, а не подтверждённые результаты будущего квартала. Клиенты, применяющие хотя бы один платный AI-продукт, по сообщению компании, обеспечивали около 15% годовой повторяющейся выручки; формулировка «приближается к 15%» не равна ровно 15,0%, а сам показатель не равен доле всей выручки, напрямую полученной от AI.
Почему целевая цена и рейтинг могут идти в разные стороны
Цель обычно является оценкой возможной цены на определённом горизонте при заданных прогнозах денежного потока, роста, риска и сравнительной оценки. Рейтинг «Buy», «Hold» или Equal Weight выражает относительный взгляд фирмы с её собственной шкалой и моментом наблюдения. Аналитик может повысить номинальную цель вслед за новыми финансовыми ожиданиями и ростом самой акции, но оставить нейтральную категорию, если видит ограниченный относительный потенциал с текущих уровней. Без раскрытой методики конкретной записки это объяснение механизма, а не утверждение о полном наборе расчётов Morgan Stanley.
Для читателя полезно разделять три вопроса: улучшились ли фактические показатели компании, повысила ли она прогноз, и пересмотрели ли аналитики цену/рейтинг. На первый отвечают данные $653 млн подписочной выручки и $157 млн свободного потока; на второй — новый годовой диапазон; на третий — разные опубликованные цели и неизменившиеся категории. В разделе рейтингов DIDIS связывает такие изменения с первичным отчётом. Рынок акций показывает котировки со своей задержкой и временем обновления. В другой новости о пересмотре рейтинга видно, чем смена категории отличается от изменения одной целевой цены.
Что проверить после этой новости: финальную форму 10-Q и следующий отчёт за IV квартал, выполнение нового диапазона FCF, темп роста подписок и фактическую монетизацию AI-функций. Новая цель аналитика может измениться раньше её заявленного горизонта. Она не является гарантией цены и не заменяет оценку риска конкретного инвестора.
Источники
- RingCentral, первичный релиз результатов III квартала от 22 октября — GAAP/non-GAAP, поток и прогноз.
- The Fly через TipRanks, сообщение 23 октября о Morgan Stanley — $41→$91 и сохранение Equal Weight.
- StreetInsider, сообщение о цели Needham от 23 октября — $85→$110 и прежний Buy.
- Investing.com, сообщение о цели Rosenblatt от 23 октября — $80→$105 и прежний Buy.
- MarketScreener/MT Newswires, независимая сверка сообщения Morgan Stanley.
ОБСУЖДЕНИЕ
Комментарии 0
По порядку: сначала ранние.
Комментариев пока нет. Будьте первым.