Что уменьшается при новом выпуске
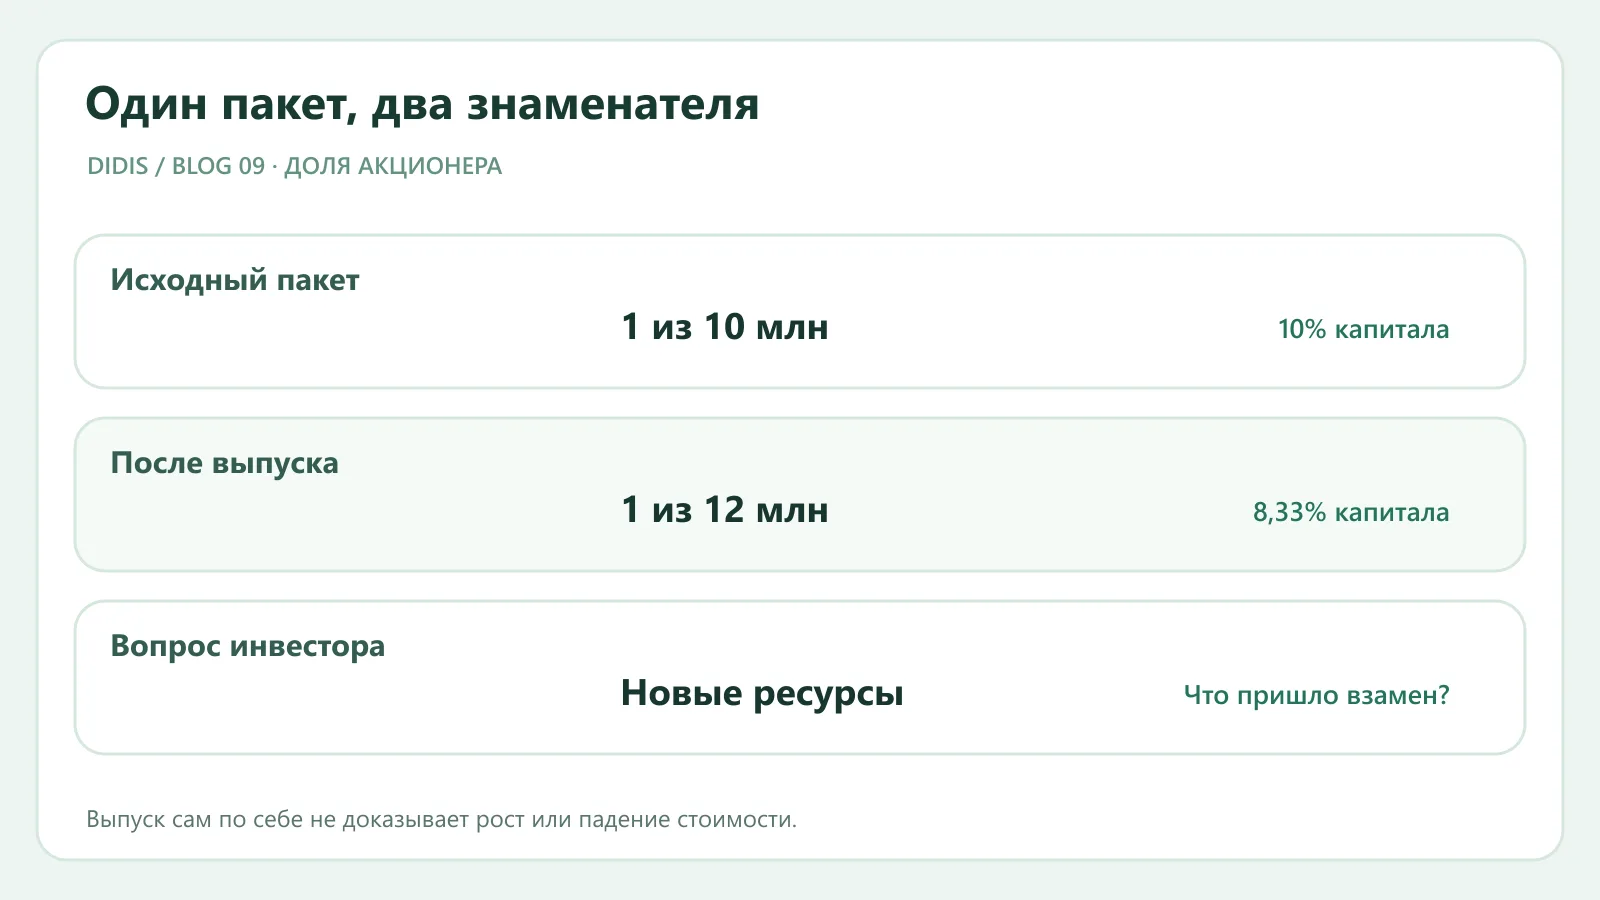
Размытие — уменьшение процентной доли существующего владельца, когда число акций растёт быстрее его пакета. Допустим, инвестор держит 1 млн акций из 10 млн: это 10% капитала. Компания выпускает ещё 2 млн акций, а инвестор не участвует. Его пакет остаётся 1 млн, но доля становится 1/12, или около 8,33%. Он не потерял акций со счёта; изменился знаменатель.
Экономический эффект шире арифметики. За выпуск компания может получить деньги, оборудование или погасить долг, и это способно увеличить стоимость бизнеса. Сам факт роста числа акций не доказывает, что сделка плохая. Вопрос в цене размещения, использовании привлечённого капитала и том, какую дополнительную прибыль он способен принести на одну оставшуюся акцию.
Где появляются потенциальные новые акции
Обычное дополнительное размещение сразу увеличивает число выпущенных бумаг после завершения сделки. Опционы и RSU в программах вознаграждения могут дать будущие акции при исполнении или переходе прав. Варранты и конвертируемые облигации содержат право обменять инструмент на акции по правилам договора. Investor.gov предупреждает, что условия конвертации могут быть фиксированными либо зависеть от рыночной цены; во втором случае итоговое количество акций особенно чувствительно к падению котировки.
Не стоит складывать номинальное число всех потенциальных акций без проверки условий. Опцион может истечь неисполненным; часть вознаграждения зависит от результатов; конвертация может быть экономически невыгодной. Но и игнорировать эти бумаги нельзя. Читайте примечания к отчётности, таблицы движения акций, условия долговых инструментов и сведения о программах вознаграждения.
Basic EPS и diluted EPS
Basic earnings per share использует прибыль, относящуюся к обыкновенным акционерам, и средневзвешенное число соответствующих акций за период. Средневзвешенное число не равно обязательно количеству на последнюю дату: выпуск в конце квартала участвовал в результате только часть периода. Diluted EPS учитывает потенциальные акции, которые по правилам учёта оказывают разводняющий эффект. Метод расчёта зависит от типа инструмента; опцион и конвертируемый долг не просто механически прибавляются одинаковым способом.
Учебный пример: прибыль за год $120 млн, средневзвешенные обычные акции — 10 млн. Basic EPS равен $12. Если по условиям потенциальные бумаги добавляют в расчёт 2 млн эквивалентных акций без иных корректировок, простой diluted EPS был бы $10. В реальном отчёте для конвертируемого долга может потребоваться изменить и числитель, а антиразводняющие инструменты исключаются. Поэтому используйте раскрытый компанией расчёт, а наш пример — только как объяснение направления эффекта.
При убытке diluted EPS может совпадать с basic: добавление потенциальных акций математически уменьшило бы убыток на акцию и считалось бы антиразводняющим. Совпадение двух строк не доказывает отсутствия опционов или будущего выпуска. Загляните в примечание о потенциальных бумагах и узнайте, сколько было исключено из расчёта.
Выкуп акций и контекст
Обратный выкуп уменьшает число акций, если выкупленные бумаги погашаются или учитываются как казначейские по применимым правилам. Но выкуп, оплаченный дорогим долгом, может повысить EPS и одновременно увеличить финансовый риск. Смотрите на чистое изменение количества акций после выкупа, выдачи сотрудникам и новых размещений. Иногда громкая программа выкупа лишь компенсирует поток акций по опционам.
Для инвестора полезна серия за несколько лет: количество акций на конец периода, средневзвешенное basic/diluted, разница между ними, расходы на выплаты акциями, сумма выкупа и его средняя цена. Если прибыль компании выросла на 20%, а число акций выросло на 25%, прибыль на одну акцию может снизиться. Именно поэтому проценты роста бизнеса и доходность конкретного владельца нельзя подменять друг другом.
Где проверять в документах
В американском 10-K или 10-Q найдите отчёт о капитале, примечание о EPS, share-based compensation и условия конвертируемых инструментов. Если было финансирование, проверьте 8-K и проспект размещения. На рынке акций DIDIS видна цена, но последствия нового выпуска определяются документами эмитента.
Короткий вопрос после каждой сделки с капиталом: сколько стоят новые ресурсы для компании на одну старую акцию? Если ответа нет, вывод «размытие всегда плохо» столь же слаб, как и утверждение «новые деньги всегда полезны».
Первоисточник
SEC Investor.gov: Convertible Securities — официальное объяснение конвертации и риска dilution. Числа в статье учебные; окончательный состав diluted EPS зависит от учётных стандартов и условий бумаг конкретного эмитента.


ОБСУЖДЕНИЕ
Комментарии 0
По порядку: сначала ранние.
Комментариев пока нет. Будьте первым.