Большие запасы не равны готовым батареям
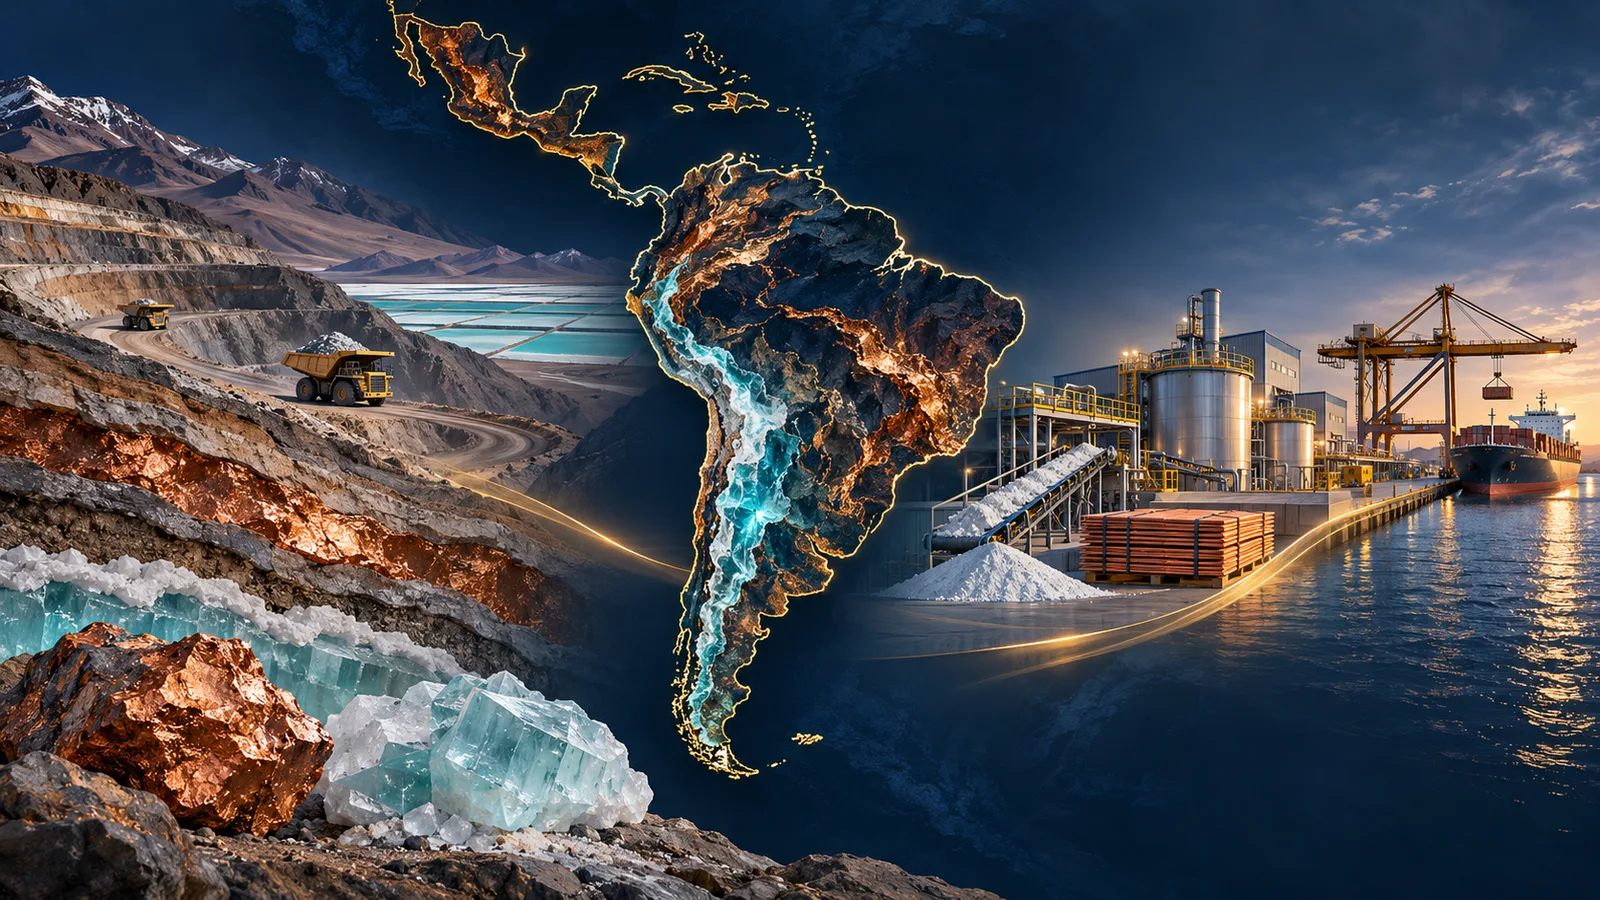
OECD 3 ноября 2026 года выпустила региональный доклад о критических минералах Латинской Америки и Карибского бассейна: на регион приходится 38,3% подтверждённых мировых запасов лития и 32,5% запасов меди. Для глобальных цепочек аккумуляторов, электрических сетей и промышленного оборудования это существенная база. Однако главный вывод исследования — между геологическим потенциалом и выпуском продукции с высокой добавленной стоимостью остаётся большой разрыв. Одной крупной доли в недрах недостаточно, чтобы автоматически получить заводы, экспорт сложных компонентов или устойчивые бюджетные доходы.
Отчёт охватывает страны с разными ресурсами, правилами и стадиями промышленного развития. OECD не объявляла открытие нового месторождения 3 ноября и не фиксировала скачок рыночной цены лития или меди в день публикации. Событие — выход нового анализа, который сводит статистику запасов, добычи, инвестиций и национальной политики. Поэтому проценты в заголовке относятся к оценке структуры ресурсов в докладе, а не к сегодняшней биржевой котировке.
Для начала полезно развести три похожих слова. Ресурс описывает выявленные или предполагаемые концентрации минерала, добыча которых может оказаться экономически невозможной при нынешней технологии и цене. Запас — часть ресурса, которую можно извлечь экономически при заданных условиях. Добыча — реально произведённый объём за период. В отчёте доля региона в литиевых ресурсах достигает 43,9%, в подтверждённых запасах — 38,3%, а в мировой добыче — 31,4%. Если поставить эти три показателя рядом без названий, создастся ложное впечатление, будто они измеряют один и тот же результат.
Медь: регион добывает больше своей доли запасов
По меди картина иная: OECD оценивает 32,5% мировых запасов в регионе и 37,8% мировой добычи. В использованном отчётом снимке за 2025 год Чили давала около 23% мировой добычи, Перу — 11,7%, Мексика — 3%. Это доли в мировом горнодобывающем выпуске, а не доли в выплавке, производстве кабелей или добавленной стоимости электрооборудования. Медь проходит через много стадий до конечного товара; выгодоприобретатели на каждой стадии могут находиться в разных странах.
Различие важно и для инвестора. Новость о большом ресурсе может повлиять на ожидания долгосрочного предложения, но она не говорит, что конкретный проект получил финансирование, подключён к сети и порту или уже продаёт концентрат. Аналогично высокая доля добычи страны не показывает автоматически, сколько металла остаётся для внутреннего производства. Между рудником и изделием стоят энергоснабжение, переработка, транспорт, квалифицированные кадры, экологические разрешения и договоры с покупателями.
В докладе есть наглядный показатель этого разрыва: только 38% экспорта критических минералов региона приходится на полуобработанные или обработанные товары; остальная часть — сырьё. OECD также пишет, что менее 10% добываемой в регионе меди используется для местного производства готовых изделий. Эти оценки относятся к разным знаменателям. Первая характеризует структуру экспорта широкой группы минералов, вторая — локальное использование меди. Их нельзя сложить или трактовать как долю «потерянной» выручки: для такого вывода потребовались бы данные о ценах, затратах и всех стадиях цепочки.
Что говорят инвестиционные цифры
За 2000–2024 годы OECD насчитала $230 млрд объявленных прямых иностранных инвестиций в горнодобывающие проекты региона. Проекты по критическим минералам составили 23,5% от их числа, но 41,6% от объявленной суммы. Разница показывает, что такие проекты в выборке были в среднем более капиталоёмкими. Она не означает, что все объявленные $230 млрд уже пришли на счета компаний или превратились в построенные мощности.
Отчёт отдельно объясняет методологическую границу: объявление инвестиционного проекта и статистический поток фактически поступивших прямых инвестиций — разные величины. Проект может менять срок, масштаб, партнёра или не пройти разрешительные процедуры. Для реального платежного баланса нужна другая серия. OECD оценивает поступление горнодобывающих прямых инвестиций в среднем примерно в 0,3% ВВП региона за 2005–2023 годы; годовые значения колебались. Поэтому число из списка анонсов нельзя делить на условное число лет и выдавать результат за ежегодно гарантированный денежный приток.
Для оценки сообщения о новом руднике читателю пригодится последовательность: кто объявил вложение, подписан ли обязательный договор, что разрешено властями, какое финансирование закрыто, каковы сроки строительства и где появится переработка. Каждая следующая ступень уменьшает неопределённость, но не убирает геологические, технические и ценовые риски. На страницах рынков DIDIS наблюдаемую цену актива следует читать отдельно от долгосрочного инвестиционного плана: они отвечают на разные вопросы и обновляются с разной частотой.
Где остаётся добавленная стоимость
Многие страны региона хотят увеличить доход от переработки внутри страны: от химических соединений лития и рафинирования меди до компонентов батарей и оборудования. OECD подчёркивает, что простого требования «перерабатывать у себя» недостаточно. Нужны электричество, вода, логистика, поставщики, профессиональные навыки, доступ к технологии и предсказуемые правила. Иначе создание локальной стадии может оказаться дороже и медленнее ожидаемого или зависеть от одного импортного звена.
В докладе приведены разные национальные подходы — от развития перерабатывающей мощности до условий для иностранных партнёров и механизмов участия государства. Не стоит описывать регион как одну экономику с единым тарифом или налогом. Литиевый солончак, медный карьер и перерабатывающий завод имеют разные затраты и последствия. Даже внутри страны условия проекта зависят от местоположения и способа добычи. Поэтому региональная доля запасов пригодна для общего масштаба, но слабо помогает оценить отдельную акцию без проектных документов.
Налоговая сторона тоже не даёт линейного ответа. OECD приводит историческое сравнение: бюджетные поступления, связанные с добычей, снизились с $29,8 млрд, или 0,7% ВВП региона, в 2022 году до $24,4 млрд, или 0,6% ВВП, в 2023-м. Это не оценка 2026 года и не прогноз неизбежного дальнейшего падения. Доходы зависят от объёма, мировых цен, структуры договоров и налоговой базы. Высокая ставка налога не гарантирует высокие поступления, если проект не строится; слишком мягкий режим не гарантирует развитие местного производства. У стран разный выбор между привлечением капитала и долей государства в будущей ренте.
Экологические и социальные условия — часть экономики проекта
Вода, хвостохранилища, земельные права и участие местных сообществ — не второстепенная тема после расчёта прибыли. Для лития методы добычи различаются, а часть районов сталкивается с дефицитом воды. Для меди масштабная инфраструктура меняет нагрузку на территорию и требует долгого согласования. OECD рассматривает такие ограничения как фактор того, насколько геологический ресурс вообще может быть преобразован в устойчивое предложение. Общая статистика по региону не доказывает нарушения на каждом отдельном предприятии, но и не позволяет игнорировать проектный экологический анализ.
Практический вопрос для читателя — не просто «сколько минерала в земле», а «какую часть цепочки можно построить без неприемлемых затрат и конфликтов». Если новость обещает быстро заменить поставщика в глобальной промышленности только из-за числа запасов, следует проверить мощность действующих производств, сроки новой инфраструктуры и переработки. Если обещает рост благосостояния только за счёт экспорта руды, следует смотреть, где остаётся доход и как он распределяется. Ни один из этих вопросов не решается одним процентом.
Что изменилось после публикации доклада
На 3 ноября появился новый сопоставимый обзор OECD, а не новый закон для всех стран и не ценовой прогноз. Организация выделяет направления возможного сотрудничества: улучшение данных, региональные цепочки, ответственные инвестиции, инфраструктуру, навыки и международные партнёрства. Это рекомендации для обсуждения; их исполнение и экономический результат ещё предстоит наблюдать. По мере появления новых проектов важно отделять подписанные соглашения и фактические вложения от планов и моделей.
Для пользователя DIDIS вывод из доклада — метод чтения мировых сырьевых новостей. Сверяйте год и единицу каждого показателя, не смешивайте ресурсы с запасами, добычу с переработкой, объявленную сумму с поступившим капиталом. Затем проверяйте, какую часть длинной цепочки контролирует конкретная страна или компания. Это поможет и при чтении других новостей о сырьевых рынках, и при сравнении их с фактическими котировками. Исследование не даёт основания покупать отдельную бумагу, но показывает, какие вопросы надо задать до финансового решения.


ОБСУЖДЕНИЕ
Комментарии 0
По порядку: сначала ранние.
Комментариев пока нет. Будьте первым.