Что компания уже купила
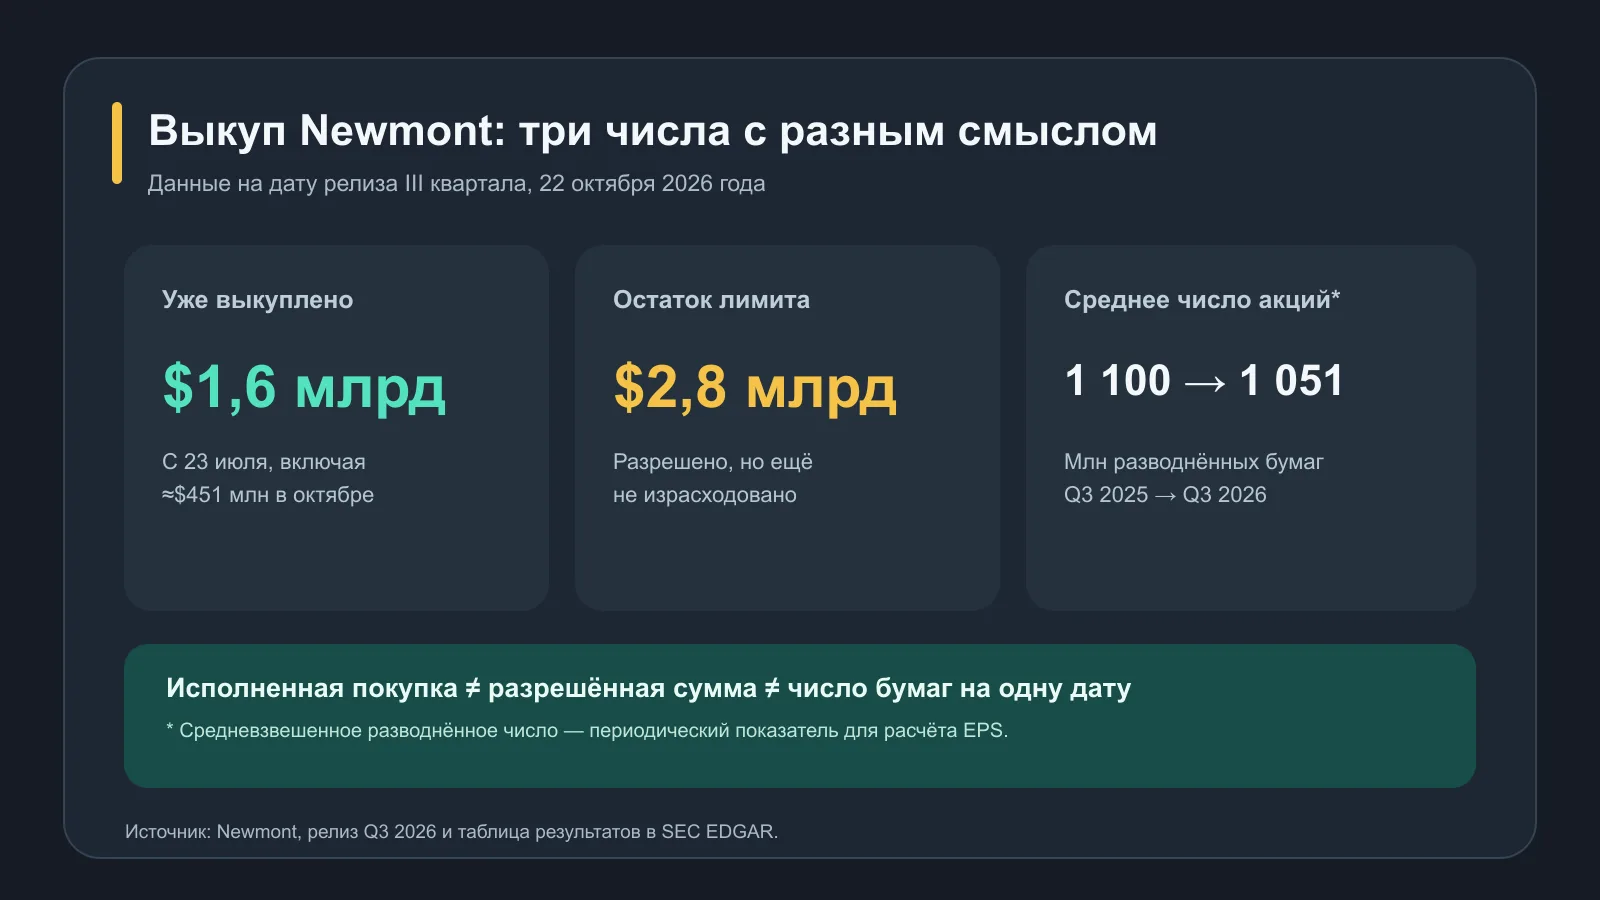
Золотодобывающая Newmont раскрыла результаты III квартала 22 октября 2026 года. В сопроводительном релизе компания указала, что с предыдущего отчёта 23 июля она выкупила собственные акции на $1,6 млрд. В эту сумму входят примерно $451 млн покупок в октябре. Значит, временной интервал фактического выкупа шире квартала до 30 сентября: переносить все $1,6 млрд в строку «выкуп за III квартал» нельзя.
С того же июльского отчёта Newmont, по её данным, вернула акционерам в общей сложности $1,9 млрд через выкуп и дивиденды. Разница между $1,9 млрд и $1,6 млрд не должна автоматически именоваться точной суммой дивидендов: обе цифры округлены, а компания описывает их в собственной временной рамке. Для точной сверки выплат нужны таблица денежных потоков и даты платежей.
Оставшийся объём действующего разрешения на выкуп компания оценила в $2,8 млрд при общем утверждённом объёме программы $6,0 млрд. Эти $2,8 млрд ещё не потрачены. Программа может исполняться разными способами, не имеет фиксированного срока и, согласно оговорке Newmont, может быть приостановлена или прекращена по усмотрению компании. Поэтому формулировка «Newmont купит ещё на $2,8 млрд» сильнее, чем подтверждает источник.
Уменьшилось ли число акций
Newmont пишет, что с февраля 2024 года количество выпущенных акций уменьшилось более чем на 115 млн, или приблизительно на 10%. Это длительный период, не эффект одного квартального отчёта. Даже если программа выкупа была важным фактором, для полного объяснения изменения нужны данные о выпуске, вознаграждении акциями и прочих корпоративных действиях за тот же период.
В таблице релиза есть другая мера — средневзвешенное разводнённое число акций. За III квартал 2026 года оно составило 1 051 млн против 1 100 млн за III квартал 2025 года, снижение примерно на 4,5%. Это не число акций на одну календарную дату: показатель усредняет акции, использованные при расчёте разводнённой прибыли на акцию за весь период. Именно поэтому 4,5% год к году не нужно «исправлять» до 10% от февраля 2024-го — основания сравнения разные.
Для владельца акции сокращение числа бумаг может увеличить долю в будущей прибыли и денежном потоке на одну акцию при прочих равных. Однако цена приобретения собственных акций и эффективность использования капитала важны не меньше самого сокращения. Выкуп не превращает неизменную прибыль бизнеса в новую операционную прибыль; он меняет распределение этой прибыли между бумагами.
Чем оплачивается возврат капитала
В III квартале Newmont получила $2,768 млрд операционного денежного потока и сообщила $1,912 млрд свободного денежного потока после $856 млн затрат на имущество, оборудование и развитие рудников. Последний показатель — non-GAAP, определённый в сверке компании, а не строка отчёта о движении денежных средств по GAAP. Эти суммы относятся к кварталу до 30 сентября, поэтому их нельзя напрямую вычитать из выкупа с 23 июля по дату публикации, который частично прошёл в октябре.
На конец сентября у Newmont было $8,8 млрд денежных средств. Это не означает, что весь остаток предназначен для программы выкупа: компания финансирует добычу, проекты, обязательства и дивиденды. Наличие ликвидности вместе с денежным потоком объясняет финансовую возможность возврата капитала, но не отменяет решения совета и менеджмента о размере следующих операций.
Компания также объявила квартальный дивиденд $0,26 на акцию с датой выплаты 21 декабря 2026 года акционерам, зарегистрированным на конец 25 ноября. Это отдельное решение. Сумма дивиденда на одну акцию известна, но совокупная сумма будущего платежа зависит от числа акций, имеющих право на него в установленную дату.
Что это значит для оценки NEM
В сообщении о buyback полезно разделять три вопроса: сколько денег уже потрачено, какое разрешение ещё остаётся и насколько фактически сократилось число акций в сопоставимом периоде. У Newmont ответы равны соответственно $1,6 млрд с 23 июля, $2,8 млрд неиспользованного лимита и 1 051 млн против 1 100 млн средневзвешенных разводнённых акций в III квартале. Это не взаимозаменяемые показатели.
Ни один из них не даёт самостоятельной цели для цены акции; в разделе акций DIDIS котировки нужно проверять отдельно от факта выкупа. Чтобы судить об отдаче buyback, инвестору нужны цена фактических покупок, новые отчёты о прибыли и потоке, стоимость альтернативных проектов и ситуация на рынке золота. Опубликованный лимит показывает свободу действий компании, а исполненные покупки и динамика числа акций — уже произошедшие изменения.
Коротко: Newmont сообщила о $1,6 млрд фактического выкупа с июльского отчёта, включая октябрь, и $2,8 млрд оставшегося разрешения. Компания не обязана выбрать остаток лимита. Число акций сокращалось, но его квартальная средняя и изменение с февраля 2024 года относятся к разным периодам.
Источники и проверка
- Newmont, официальный релиз III квартала от 22 октября 2026 года — выкуп, остаток программы, оговорки, число акций, дивиденд и денежные потоки.
- SEC EDGAR, экспонат 8-K с тем же официальным релизом — независимый канал публикации отчётных таблиц и сверок non-GAAP.


ОБСУЖДЕНИЕ
Комментарии 0
По порядку: сначала ранние.
Комментариев пока нет. Будьте первым.