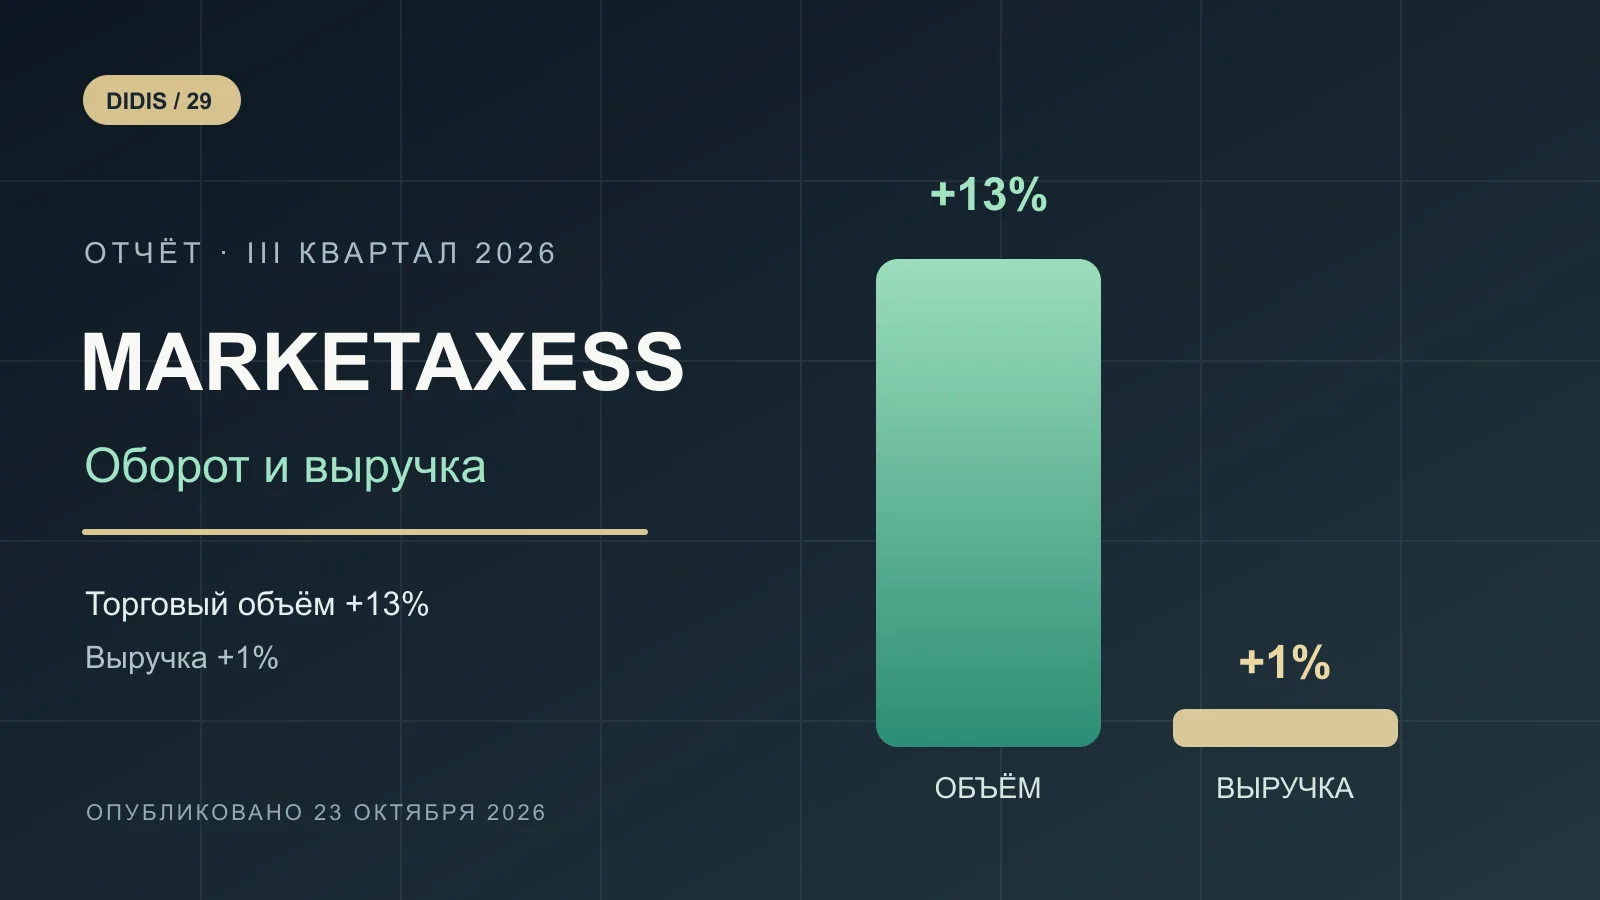
MarketAxess, оператор электронной площадки для облигаций, 23 октября сообщил: в III квартале 2026 года средний дневной объём торгов вырос на 13% к прошлому году, а выручка — лишь на 1%, до $210,4 млн. Сопоставление этих двух темпов показывает, почему высокий оборот сам по себе не гарантирует аналогичный рост доходов платформы. В кредитном сегменте переменная комиссия на миллион проторгованного номинала снизилась на 9%. Параллельно расходы, включая затраты на ожидаемое слияние с Intercontinental Exchange (ICE), уменьшили прибыль, отражённую по стандартам GAAP.
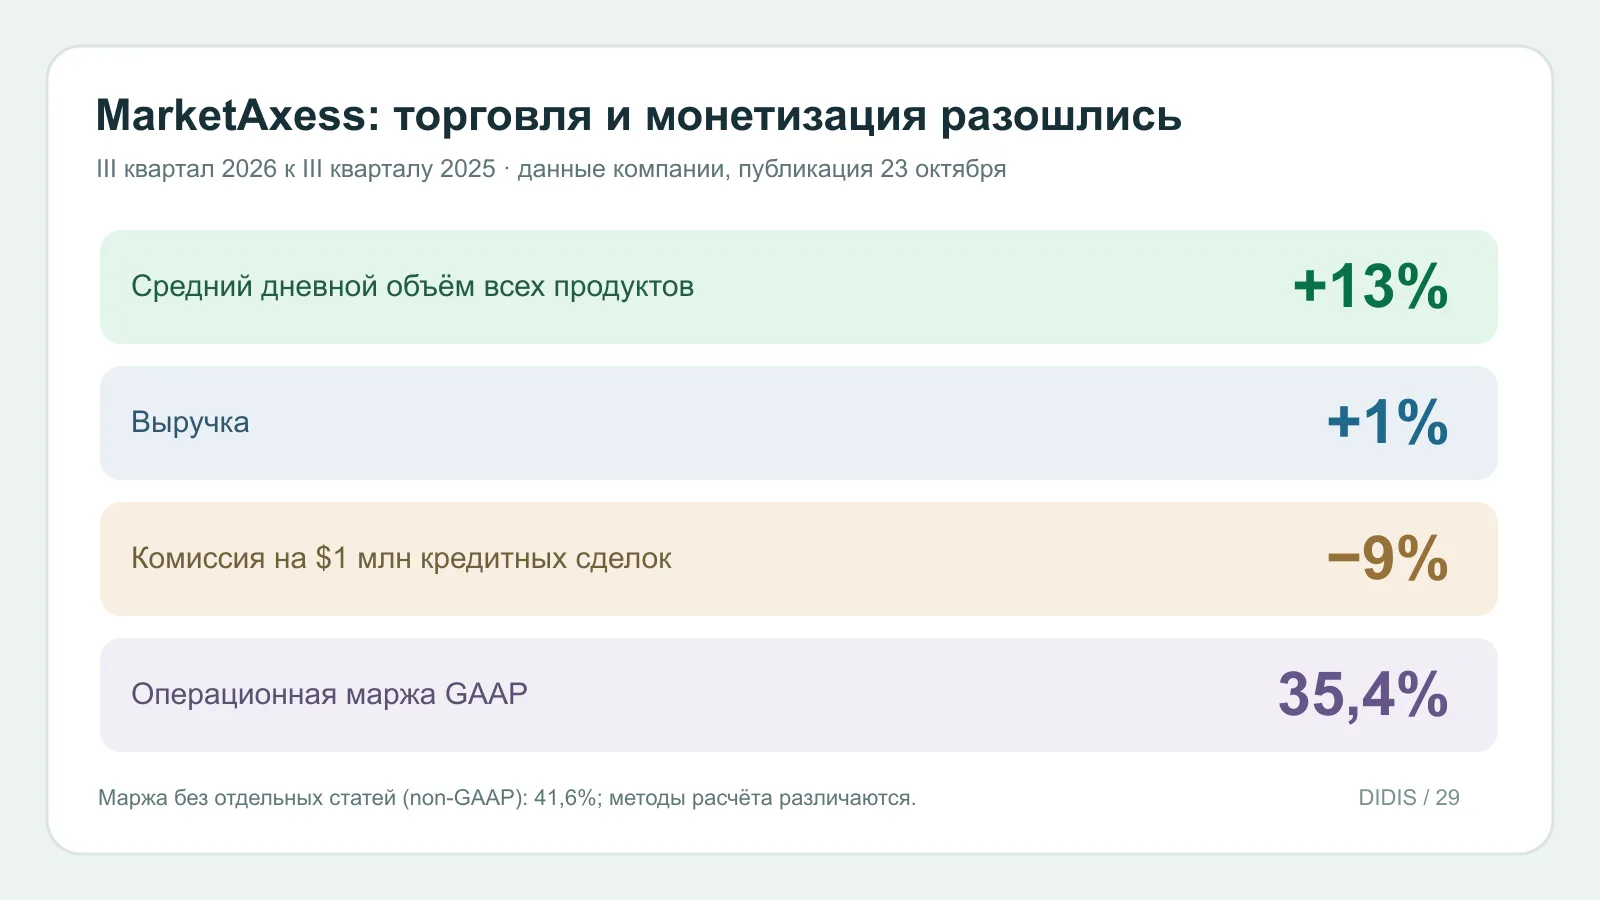
Инфографика DIDIS: Сравнение показателей MarketAxess за третий квартал 2026: средний дневной объём плюс 13 процентов, выручка плюс 1 процент, комиссия кредитных сделок на миллион минус 9 процентов, операционная маржа GAAP 35,4 процента.
Компания опубликовала квартальный отчёт за период до 30 сентября. Это результаты бизнеса, а не прогноз цены акции MKTX. Суммы ниже выражены в долларах США; проценты роста сопоставлены с III кварталом 2025 года, если не указано иное.
Метрика III квартал 2026 Сравнение и смысл Средний дневной объём торгов, все продукты +13% год к году Количество и номинал операций росли быстрее выручки Выручка $210,4 млн; +1% Денежный доход площадки Комиссионная выручка $179,9 млн; без роста после округления Основной источник дохода почти не прибавил Переменная комиссия по кредитным сделкам на $1 млн $127 против $140; −9% Меньше дохода с единицы оборота в этой группе Операционные расходы, GAAP $136,0 млн; +10% Включают $13,1 млн расходов, связанных с ожидаемым слиянием Разводнённая прибыль на акцию, GAAP $1,53 против $1,84 Показатель после учёта всех отражённых расходовКак площадка может торговать больше, но зарабатывать почти столько же
Объём облигационных сделок распределяется между разными инструментами и протоколами. У них отличаются комиссии, срок облигаций и условия доступа. MarketAxess сообщает о росте среднего дневного кредитного объёма на 7%, но кредитная комиссионная выручка сократилась на 2%. Компания связывает это с уменьшением переменной платы на миллион: общий показатель кредитного сегмента снизился с $140 до $127, в частности из-за состава сделок и меньшего срока высококачественных американских облигаций. Поэтому общие +13% по всем продуктам нельзя механически умножить на прошлогодний тариф и назвать будущей выручкой.
Есть растущие ниши. Средний дневной объём блочных сделок увеличился на 21% до $5,4 млрд, портфельных — на 37% до $1,9 млрд. В информационных сервисах выручка достигла $15,2 млн, прибавив 10%; суммарная выручка сервисов выросла на 6% до $30,5 млн. Но эти прибавки не перекрыли слабый рост основной комиссионной строки. Это пример того, почему при анализе платформы стоит читать и оборот, и ставку монетизации, и состав услуг.
Две цифры прибыли — разные вопросы
Расходы по GAAP выросли на 10% до $136,0 млн, операционная маржа снизилась с 41,0% до 35,4%. В квартале компания учла $13,1 млн затрат до налогообложения, связанных с ожидаемым слиянием с ICE. После исключения определённых разовых статей MarketAxess показывает операционную маржу 41,6% и разводнённую прибыль на акцию $1,86. Последняя метрика относится к расчёту non-GAAP, а не заменяет фактические $1,53 по GAAP. Сверка компании показывает разницу $0,33 на акцию между этими подходами.
Из одного квартала нельзя заключить, что такие затраты точно не повторятся или что слияние уже завершено. В опубликованном отчёте оно обозначено как pending merger. Для инвестора у каждого способа расчёта своя задача: GAAP показывает результат со всеми отражёнными расходами, а скорректированная метрика помогает выделить операционную динамику при явно названных исключениях. Сравнивать «скорректированную прибыль» одной компании с GAAP-прибылью другой без сверки исключений некорректно.
Независимые сводки AP и MarketScreener подтверждают масштаб квартальной выручки и прибыли. При этом отдельные агрегаторы сравнивают $1,86 с ожиданиями аналитиков — это скорректированная, а не GAAP-цифра. Здесь оценки аналитиков не используются для вывода о реакции акции: для такой реакции понадобились бы точное время релиза, котировки и другие новости дня.
В каталоге компаний DIDIS этот отчёт даёт повод наблюдать устойчивость тарифов, рост блоковой и портфельной торговли, а также дальнейшие документы по сделке с ICE. В рыночном разделе акций цена MKTX будет отражать ещё и ожидания будущего бизнеса, которые не измеряются одной таблицей квартального объёма. Другие проверенные корпоративные результаты собраны в ленте акций DIDIS.
Проверяемый вывод: оборот площадки вырос быстрее денежной выручки, а снижение дохода на миллион кредитных торгов и отдельные расходы на сделку объясняют часть разницы между операционным ростом и прибылью по GAAP. Будущая маржа и завершение слияния из квартального релиза не следуют автоматически.
Источники и проверка
- MarketAxess, официальные результаты за III квартал, 23 октября 2026 года — выручка, торговые объёмы, тариф на миллион, GAAP/non-GAAP сверка и расходы на ожидаемое слияние.
- MarketScreener / S&P Capital IQ, независимая финансовая сводка — сверка выручки и прибыли с предыдущим годом.
- Associated Press, краткая сводка квартального отчёта — независимое подтверждение GAAP EPS, скорректированного EPS и выручки; аналитические прогнозы в статье не используются.


ОБСУЖДЕНИЕ
Комментарии 0
По порядку: сначала ранние.
Комментариев пока нет. Будьте первым.