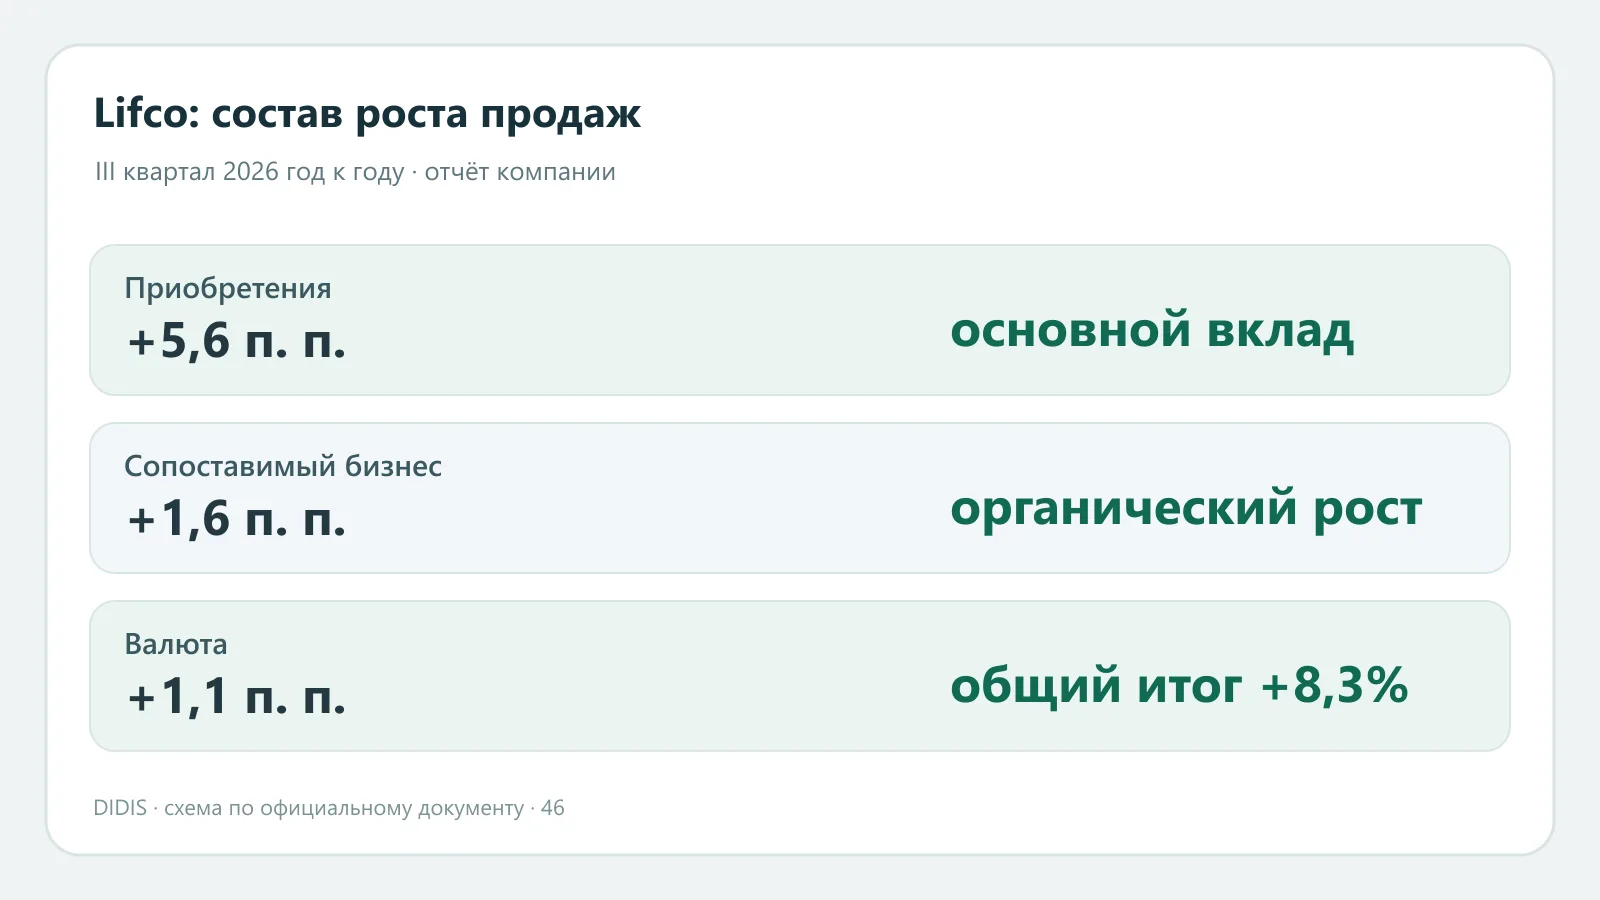
Lifco сообщила 23 октября о 7,407 млрд шведских крон продаж за III квартал 2026 года против 6,842 млрд годом ранее. Общий рост — 8,3%. Из него компания относит 5,6 процентного пункта к приобретениям, 1,6 пункта к органическому росту и 1,1 пункта к валюте. Такое разложение точнее заголовочной цифры: действующий бизнес рос, но сделки обеспечили основную часть прибавки.
Почему структура прироста важна
Приобретённая компания приносит продажи сразу после включения в отчётность, тогда как органический рост показывает изменения внутри сопоставимого периметра. Один показатель не лучше другого сам по себе: покупка может повысить будущую прибыль или нагрузить баланс долгом. Lifco за девять месяцев консолидировала семь новых бизнесов с совокупной оценочной годовой выручкой около 670 млн крон на момент приобретения. Это не фактически полученная группой выручка от них за январь — сентябрь.
За девять месяцев продажи группы выросли на 7,6% до 22,288 млрд крон, EBITA — на 10,3% до 5,072 млрд; маржа поднялась с 22,2% до 22,8%. При этом сегменты двигались неодинаково: например, маржа направления транспортных продуктов снизилась, тогда как системы и стоматологический бизнес прибавили. Публикация не позволяет переносить общий рост маржи на каждую операционную компанию.
- Приобретения: Вклад: +5,6 п. п..
- Сопоставимый бизнес: Вклад: +1,6 п. п..
- Валюта: Вклад: +1,1 п. п..
- Общий рост: Вклад: +8,3%.
Для инвестора следующим вопросом будут цена новых покупок и отдача от них после интеграции. Lifco указывает отношение процентного чистого долга к EBITDA около 1,0 на конец сентября, но один коэффициент не заменяет анализ условий обязательств. Другие отчёты доступны в ленте earnings, рыночный контекст — в разделе акций.
Из чего складывается прирост
Разложение Lifco показывает, что основную часть квартального роста дали приобретённые компании. Это не хуже и не лучше органического роста само по себе, но требует другой проверки: цена покупки, интеграция и способность приобретённых активов приносить денежный поток становятся особенно важными. Валютный вклад тоже не является увеличением натурального объёма продаж. Чтобы оценить траекторию после квартала, нужно сопоставлять органическую динамику и рентабельность по сегментам, а не только общий процент роста выручки.
ОБСУЖДЕНИЕ
Комментарии 0
По порядку: сначала ранние.
Комментариев пока нет. Будьте первым.