Ось X — срок, ось Y — доходность
Кривая доходности связывает срок до погашения с рыночной доходностью сопоставимых долговых бумаг на одну дату. Если на горизонтальной оси разместить сроки от нескольких месяцев до десятилетий, а на вертикальной — доходности, получится линия. Её форма показывает, сколько рынок требует за деньги на разных горизонтах. Но сравнивать следует бумаги одной валюты и близкого кредитного качества; иначе разница отражает не только срок.
Для США часто используют официальную Daily Treasury Par Yield Curve. Казначейство публикует доходности фиксированных сроков, полученные из рыночных котировок по своей методике. Это модельная par yield curve, а не обещание, что инвестор купит конкретный десятилетний выпуск ровно по числу из таблицы. Проверьте дату, тип ряда и единицы прежде, чем соединять точки на графике.
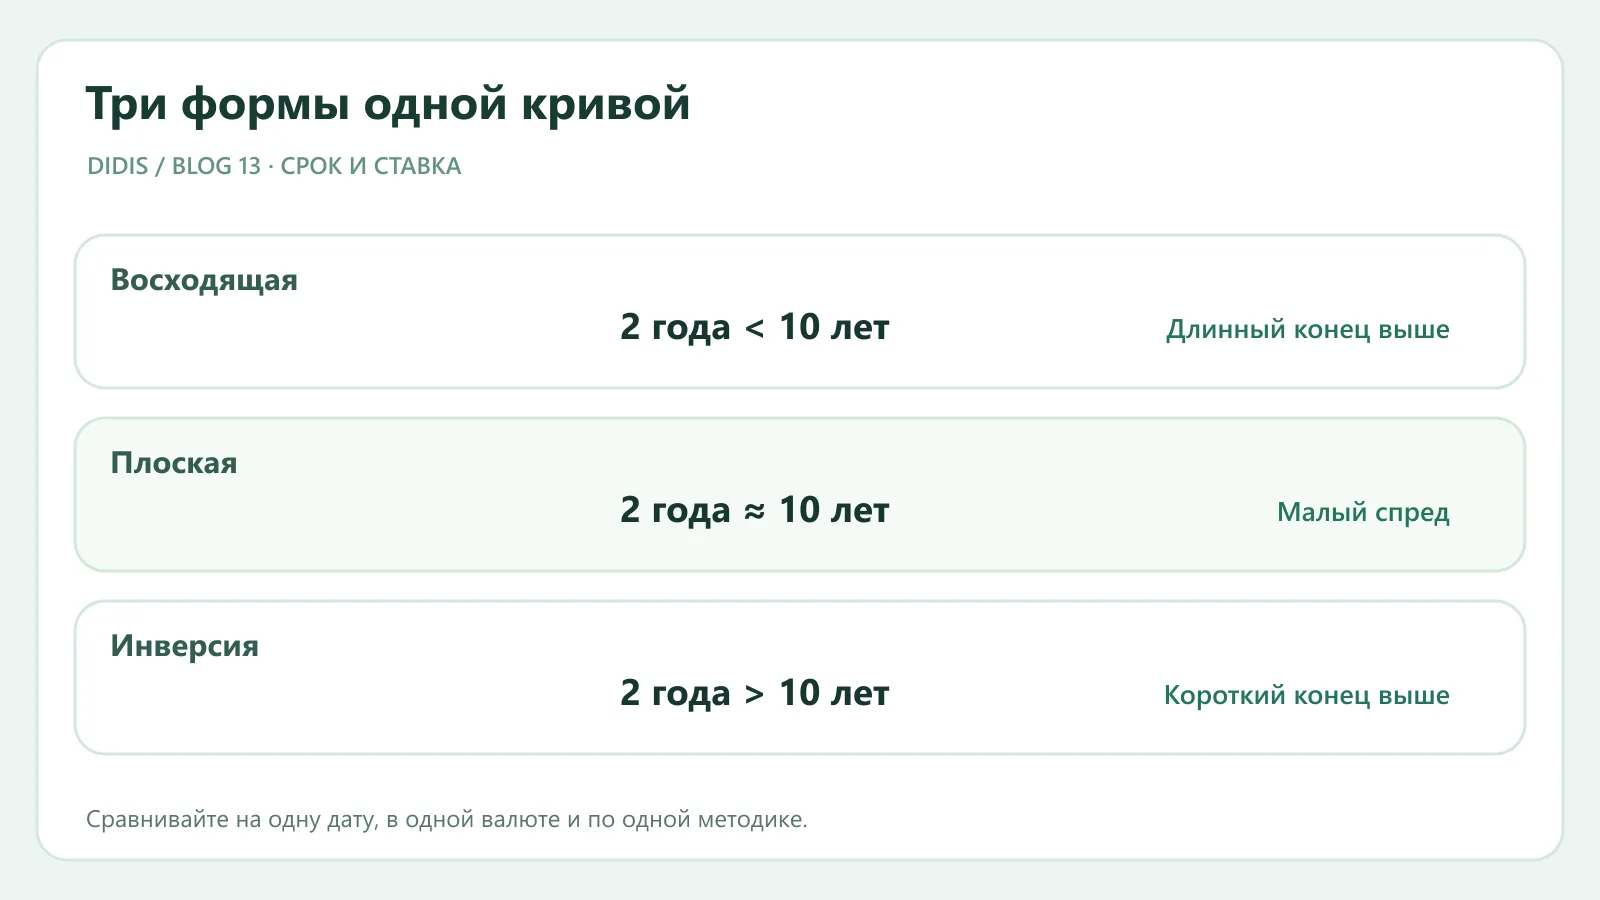
Нормальная, плоская и инвертированная форма
При восходящей кривой длинные сроки дают более высокую доходность, чем короткие. Инвестор может требовать премию за неопределённость инфляции, ставок и времени. При плоской разница мала. Инверсия означает, что выбранная короткая доходность выше длинной. Например, если двухлетняя доходность 5%, а десятилетняя 4%, спред 10 лет минус 2 года равен −1 процентному пункту.
Такая инверсия не говорит, что каждая длинная облигация безопаснее короткой или что экономический спад начнётся в известный месяц. Она может отражать ожидания будущего снижения ставок, высокую текущую краткосрочную ставку, спрос на длинные бумаги и премию за срок. Форма кривой меняется по мере пересмотра этих факторов. Историческая связь некоторых инверсий с рецессиями не превращает один спред в надёжный календарь для сделки.
Какие точки сравнивать
Популярны спреды 10 лет минус 2 года и 10 лет минус 3 месяца, но они отвечают на чуть разные вопросы. Первый сопоставляет два активно обсуждаемых срока, второй особенно чувствителен к текущей короткой политике. Не объединяйте в одном графике доходность трёхмесячного bill, биржевую доходность корпоративной бумаги и номинальную ставку центробанка без подписи: у них разные методики и риски.
Смотрите и на форму между крайними точками. Кривая может быть инвертирована на одном участке и восходить на другом. Изменение спреда с −0,5 до −0,2 пункта означает, что инверсия ослабла; это не значит, что ставки обеих бумаг обязательно упали. Спред может измениться потому, что короткий конец снизился, длинный вырос или двигались оба.
Учебный пример: вчера 2-летняя доходность была 4,8%, 10-летняя — 4,2%; спред −0,6 пункта. Сегодня они 4,5% и 4,3%; спред −0,2. Кривая стала менее инвертированной, хотя длинная доходность выросла. Если анализировать только спред, можно пропустить риск падения цены длинной облигации.
Почему важна методика ряда
Treasury указывает, что её constant maturity yields интерполируются по официальной кривой из индикативных bid-side котировок, а не непосредственно равны цене каждой сделки. Смена методики в истории ряда тоже имеет значение для долгих сравнений. Для текущего аналитического чтения достаточно зафиксировать: источник, время, номинальная или реальная доходность, par yield или доходность конкретного выпуска. Номинальная и инфляционно защищённая кривая не взаимозаменяемы.
Кривая государственных бумаг — ориентир для стоимости денег, но ставки кредита компании включают ещё кредитный спред. Если компания нуждается в срочном финансировании, её долг может подорожать независимо от формы Treasury. Для инвестора в облигации важно понимать не только направление макропоказателя, но и дюрацию, условия выпуска, валюту и ликвидность конкретной бумаги.
Практический алгоритм
- Возьмите официальную кривую на одну дату и один тип доходности.
- Выберите два срока и вычислите спред в процентных пунктах.
- Посмотрите движение каждого конца отдельно за несколько дат.
- Сравните форму на остальных сроках и уточните, что могло повлиять на премию.
- Не превращайте форму кривой в самостоятельный торговый сигнал.
На странице облигаций DIDIS кривая помогает поставить отдельный выпуск в макроконтекст. Она не заменяет цену сделки, особенности купона и кредитный анализ эмитента. Главное: форма описывает сегодняшние рыночные требования по срокам, а её прогнозное толкование всегда неопределённо.
Первичный источник
U.S. Treasury: Daily Treasury Par Yield Curve Rates — официальные ряды и описание методики. Все числовые значения в статье учебные, не являются текущими ставками или прогнозом.
ОБСУЖДЕНИЕ
Комментарии 0
По порядку: сначала ранние.
Комментариев пока нет. Будьте первым.