Что опубликовано 3 ноября
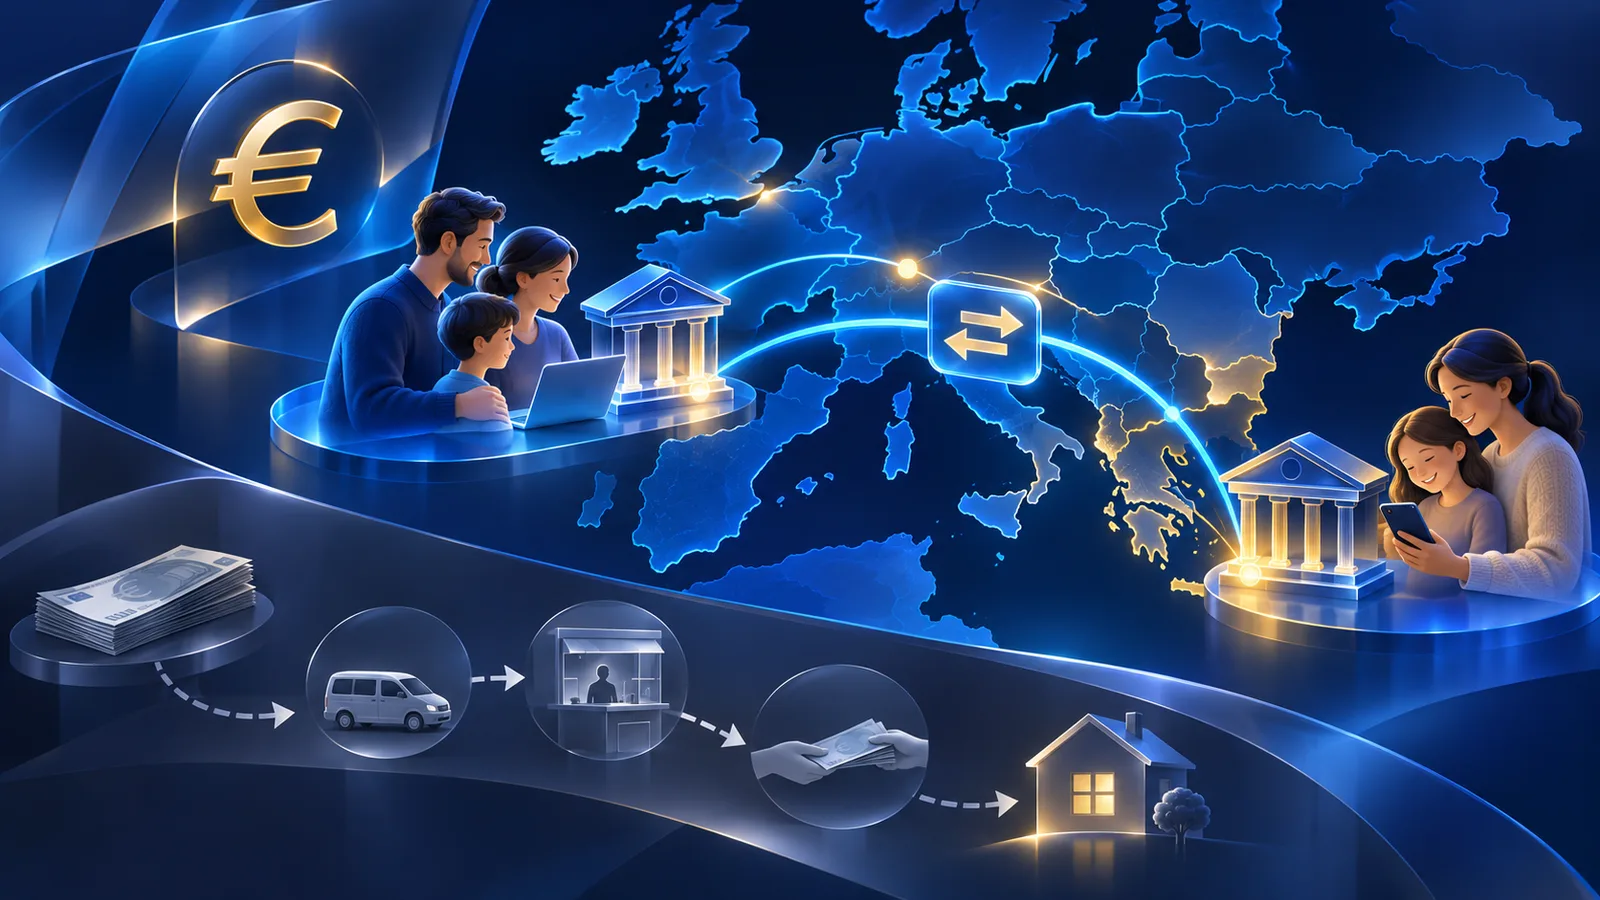
Авторы блога Европейского центрального банка 3 ноября 2026 года представили анализ доступности международных переводов в Европе. Его главный результат для обычного пользователя: единое пространство платежей в евро SEPA действует в широком географическом охвате, но многие потенциальные отправители и получатели о нём не знают и продолжают пользоваться более дорогими каналами. В рассмотренных странах меньше 40% опрошенных сообщили, что слышали о SEPA. Это оценка на основе опроса, а не утверждение, что все остальные обязательно переплачивают.
Важно точно назвать статус публикации. Это аналитический текст трёх авторов, размещённый в блоге ЕЦБ, а не новое решение Совета управляющих о ставке или принятие закона о переводах. Сама страница предупреждает, что взгляды авторов не обязательно совпадают с официальной позицией ЕЦБ и Евросистемы. Для выводов использован, в частности, OeNB Euro Survey осени 2025 года и сведения о тарифах отдельных каналов за третий квартал 2025-го. Дата статьи — ноябрь 2026-го, а исходные замеры не являются прямым срезом тарифов на сегодняшний день.
Тема актуальна потому, что разница в полной стоимости перевода может быть существенной. Она складывается не только из видимой комиссии, но и из валютной конверсии, платы банка-получателя и условий доступа к счёту. Читателю полезно понять, когда SEPA действительно подходит, вместо того чтобы считать её бесплатной «по определению». В отдельном практическом материале DIDIS о полной цене перевода описан способ сравнения каналов.
Почему перевод за границу может быть дорогим
Авторы рассматривают денежную поддержку семей, переезжающую через границы Европы. Для некоторых стран поступления от работающих за рубежом людей — заметная часть экономики домохозяйств. В исследовании для Албании доля людей, сообщивших о получении переводов, составляет 21%, для Боснии и Герцеговины — 17%. Это взвешенные ответы участников опроса, а не реестр всех граждан и не доля банковских счетов. Их нельзя применять к каждой стране Европы или к сегодняшнему отдельному месяцу.
В шести странах Юго-Восточной Европы примерно треть получателей сообщают, что деньги приходят наличными через родственников или знакомых, и ещё примерно треть — через отделения операторов денежных переводов. Банковский канал используется по-разному от страны к стране. Авторы отмечают, что часть банковских переводов может идти по SEPA, если оба учреждения участвуют в системе, но данные опроса не всегда позволяют точно выделить её использование внутри всех ответов «через банк». Поэтому нельзя честно утверждать, будто известна точная доля SEPA среди каждого набора ответов.
По выбранным направлениям и поставщикам сравнение у авторов показывает типичные комиссии около 6–12% для схемы «наличные в кассу — наличные из кассы» и 1,5–4,5% для некоторых цифровых небанковских переводов. Для одного и того же перевода разница между каналами иногда превышает десять процентных пунктов. Эти диапазоны построены на конкретных коридорах, периоде и условиях; они не являются универсальным прайс-листом на все международные переводы. Текущий тариф пользователь должен проверять непосредственно перед отправкой.
Даже сравнительно небольшая доля комиссии заметна на масштабе регулярной поддержки семьи. Если отправлять, условно, 500 евро каждый месяц, разница в пять процентных пунктов означает 25 евро за одну операцию до учёта других расходов. Но из этого примера не следует, что у каждого человека есть доступ к SEPA или что вся разница станет чистой экономией. Если получателю всё равно нужно конвертировать евро, снять наличные или платить за обслуживание счёта, итог будет другим.
Что SEPA даёт и чего не гарантирует
SEPA задумана так, чтобы перевод в евро между участниками разных стран проходил по общим правилам подобно внутреннему платежу. По описанию авторов, её географический охват — 41 страна. В него входят не только государства еврозоны: часть других стран Европы участвует в пространстве схемы на разных условиях. Такое расширение означает техническую и институциональную возможность для банков и платёжных сервисов подключаться, но не даёт автоматического доступа каждому человеку в первый день включения страны.
Понадобятся участвующие учреждения у отправителя и получателя, подходящий платёжный счёт и конкретная услуга перевода. Для людей без счёта, удобного интернета или возможности проходить удалённую идентификацию канал может остаться недоступным. В анализе ЕЦБ отдельно обсуждается разная распространённость счетов в странах региона. Поэтому совет «всем перейти на SEPA» был бы слишком простым: сначала нужно проверить реальную доступность у обеих сторон и цену альтернатив.
SEPA также не означает нулевую цену любого платежа. Участники могут устанавливать тарифы в рамках применимых правил и условий продукта. Особенно важна валюта получателя. Если отправляются евро, а семье нужна другая валюта, курс обмена может повлиять на конечную сумму сильнее видимой платы за сам перевод. Поэтому сравнивать надо сколько получатель реально получит, в одной валюте и в одну дату расчёта, а не только крупное «0 € комиссия» на первом экране.
Для регулярных отправлений имеет значение время: обычный и срочный режимы могут отличаться, выходные и проверки платежа сдвигают получение. Ещё один практический вопрос — условия отмены ошибочного перевода и возврата средств. Унифицированный формат платежа упрощает совместимость, но не снимает обязанности проверить реквизиты и права получателя. Финансовая интеграция полезна тогда, когда конкретные банки её действительно поддерживают и пользователь понимает общую цену.
Почему известность схемы имеет значение
Парадокс, описанный авторами, в том, что наиболее удобная инфраструктура становится почти невидимой. Люди, которые уже пользуются недорогими банковскими переводами, могут не знать названия SEPA. А те, кто привык отдавать наличные через физический пункт, могут не подозревать, что подходящий счёт и платёжная схема дали бы им иной вариант. В опрошенных странах менее 40% слышали о SEPA; осведомлённость выше среди людей с более высоким доходом, образованием и финансовой грамотностью.
Однако знать название — ещё не значит поменять поведение. Авторы прямо признают, что предоставление информации само по себе не обязательно меняет финансовый выбор. При одинаковой цене человек может предпочесть привычный пункт, если получателю удобнее наличные или если открытие счёта требует времени и документов. Поэтому материал ЕЦБ не доказывает, что рекламная кампания автоматически сократит комиссии на определённую сумму. Он показывает пространство для осознанного сравнения, особенно там, где перевод совершается часто.
География статьи тоже требует аккуратности. Присоединение Албании и Северной Македонии к географическому охвату SEPA произошло в 2024 году, Сербии — в 2025-м; по состоянию на исследование Босния и Герцеговина подала заявку в августе 2026 года. Эти исторические факты не надо выдавать за новые подключения 3 ноября. Событие дня — публикация анализа, который сопоставил развитие платёжного пространства с ответами людей и ценами выбранных каналов.
Как сравнить перевод на практике
Сначала запишите точную сумму, которую должен получить адресат, и валюту получения. Затем запросите у двух-трёх доступных провайдеров итоговую сумму списания с отправителя, включая объявленную комиссию и применённый обменный курс. По возможности спросите у получателя, удерживает ли его банк отдельный платёж и сколько стоит перевод средств со счёта в наличные, если они нужны. Сравнивать предложения, заданные в разных валютах и на разные даты, без пересчёта бессмысленно.
Для варианта SEPA уточните, участвуют ли оба учреждения, доступен ли нужный тип euro-перевода, какой срок зачисления и какой счёт требуется получателю. Если хотя бы одного необходимого звена нет, «теоретическая» дешёвая схема не решит задачу. Для иной страны или валюты список вопросов остаётся тем же, но название SEPA не применимо само по себе. При выборе канала полезны официальные курсы и методика DIDIS, однако справочный курс не равен курсу конкретного сервиса и не заменяет его предложение.
Вывод: публикация 3 ноября показывает, что развитие платёжной инфраструктуры не автоматически превращается в выгоду для каждого домохозяйства. Разница в цене реальна для некоторых маршрутов, но её размер зависит от канала, валюты, участия банков и возможности открыть счёт. Правильный шаг для отправителя — сравнить конечную сумму и условия сегодняшнего перевода. Статья блога ЕЦБ является исследовательским объяснением данных 2025 года, а не новыми тарифами или постановлением регулятора.


ОБСУЖДЕНИЕ
Комментарии 0
По порядку: сначала ранние.
Комментариев пока нет. Будьте первым.