Купон известен, итог зависит от цены
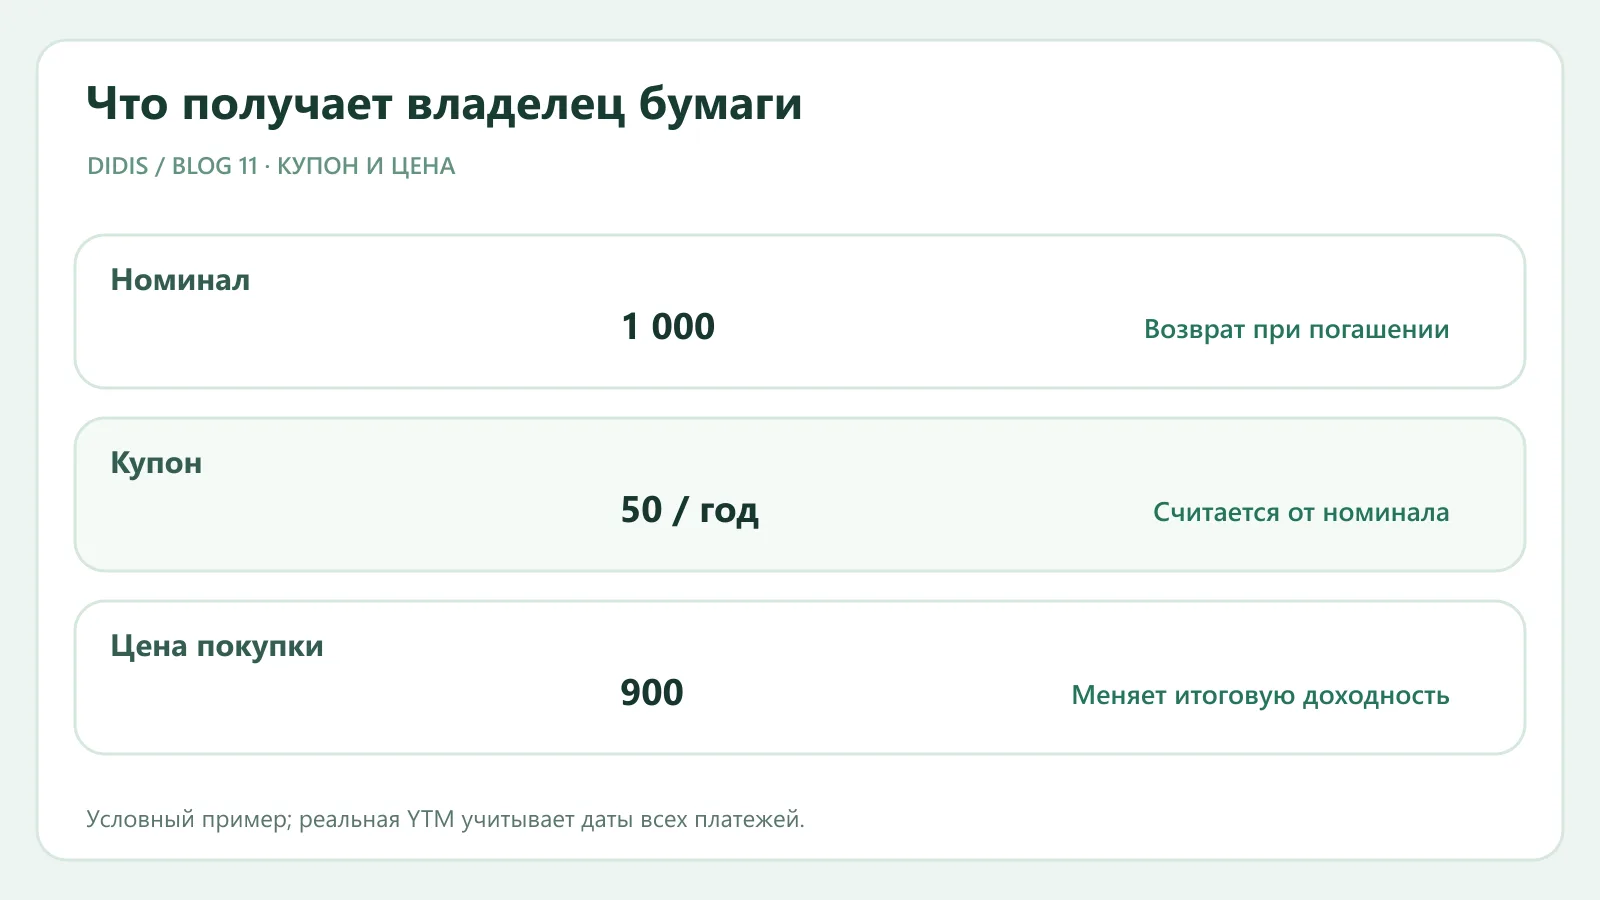
Купон облигации — установленный платёж относительно номинала; доходность покупателя учитывает ещё цену покупки и погашение. Если бумага с номиналом 1 000 единиц выплачивает 50 единиц в год, купонная ставка — 5%. Купив её за 900, инвестор получает те же 50, но его вложение меньше номинала и при погашении добавится разница 100. Купив за 1 100, он получит те же купоны, но при погашении потеряет 100 относительно цены покупки. Поэтому две сделки с одной бумагой дают разную доходность.
На практике к этому добавляются начисленный купонный доход, комиссии, налоги, дата расчёта и условия досрочного погашения. Число на ценовом экране полезно только вместе с валютой и датой, а «высокий купон» без цены способен ввести в заблуждение. TreasuryDirect прямо показывает связь цены Notes и Bonds с доходностью к погашению: если рыночная доходность выше ставки купона, цена обычно ниже номинала, и наоборот.
Три популярных показателя
Купонная ставка задаётся условиями выпуска и обычно считается от номинала. Текущая доходность делит годовой купон на текущую рыночную цену, но не учитывает выплату номинала в конце срока и промежуточные изменения цены. Доходность к погашению (YTM) — ставка, при которой приведённая стоимость ожидаемых купонов и выплаты номинала равна цене покупки. Это более полная мера для облигации с известными платежами, но она опирается на предположения: эмитент выполняет обязательства, бумага удерживается до срока, а купоны можно реинвестировать по условиям, подразумеваемым расчётом.
Возьмём учебную однолетнюю облигацию без промежуточных выплат: за 950 сегодня покупатель получит 1 000 через год. Упрощённая доходность к погашению составит (1000 / 950) − 1 ≈ 5,26% до расходов и налогов. Если такая же бумага стоит 1 020, результат при погашении будет отрицательным, хотя «номинал» по-прежнему 1 000. Для купонной бумаги с несколькими датами платежей расчёт сложнее; не заменяйте его простым делением годового купона на цену.
Почему рыночная цена меняется
Новые бумаги конкурируют со старыми за деньги инвестора. Если общая рыночная доходность выросла, фиксированный купон существующего выпуска становится менее привлекательным; его цена должна снизиться, чтобы доходность нового покупателя стала сопоставимой. При снижении ставок происходит обратное. Это объясняет колебания цены даже у надёжного эмитента. Если продать бумагу до погашения, фактический результат зависит от рыночной цены продажи, а не от исходной YTM.
Изменение кредитного риска даёт похожий эффект по другой причине. Облигация может подешеветь не из-за общей ставки, а потому что инвесторы сомневаются в выплате долга. Очень высокая YTM иногда отражает вероятность неполучения обещанного платежа. Математическая доходность к погашению не является гарантией фактического дохода при дефолте.
Что обязательно сверить
Срок до погашения, график купонов, тип ставки (фиксированная или плавающая), валюта, очередность долга, обеспечение, возможность досрочного выкупа и объём торговли. Для бумаги с офертой или callable-условием YTM до формального конца срока может быть не тем сценарием, который реализуется. Купон в одной валюте и ваши расходы в другой добавляют валютный риск. Низкий спред на экране не гарантирует возможность продать большой пакет без проскальзывания.
На странице облигаций DIDIS сравнивайте доходности только при сопоставимом сроке, валюте, кредитном качестве и методике расчёта. Запишите дату наблюдения: доходность рынка меняется каждый день. Если облигация предлагается с необычно высокой ставкой, начните с условий выпуска и финансового положения эмитента, а не с поисков ответа «где больше процентов».
Короткий порядок расчёта
- Возьмите полную цену покупки с начисленным купоном и расходами.
- Выпишите все оставшиеся платежи с датами и валютой.
- Определите сценарий погашения и право эмитента изменить срок.
- Рассчитайте доходность по выбранной методике и проверьте чувствительность к продаже раньше срока.
- Отдельно оцените кредитный, процентный, валютный и ликвидный риски.
YTM отвечает на вопрос «какая ставка согласует цену с обещанными потоками при выбранных условиях». Она не отвечает на вопрос, выплатит ли эмитент эти деньги и сможете ли вы продать бумагу по текущей котировке.
Первоисточник
U.S. Treasury, TreasuryDirect: Understanding Pricing and Interest Rates — официальное объяснение цены, купона и доходности Treasury. Учебный однолетний пример упрощён; реальные выпуски отличаются графиком платежей и условиями расчёта.
ОБСУЖДЕНИЕ
Комментарии 0
По порядку: сначала ранние.
Комментариев пока нет. Будьте первым.