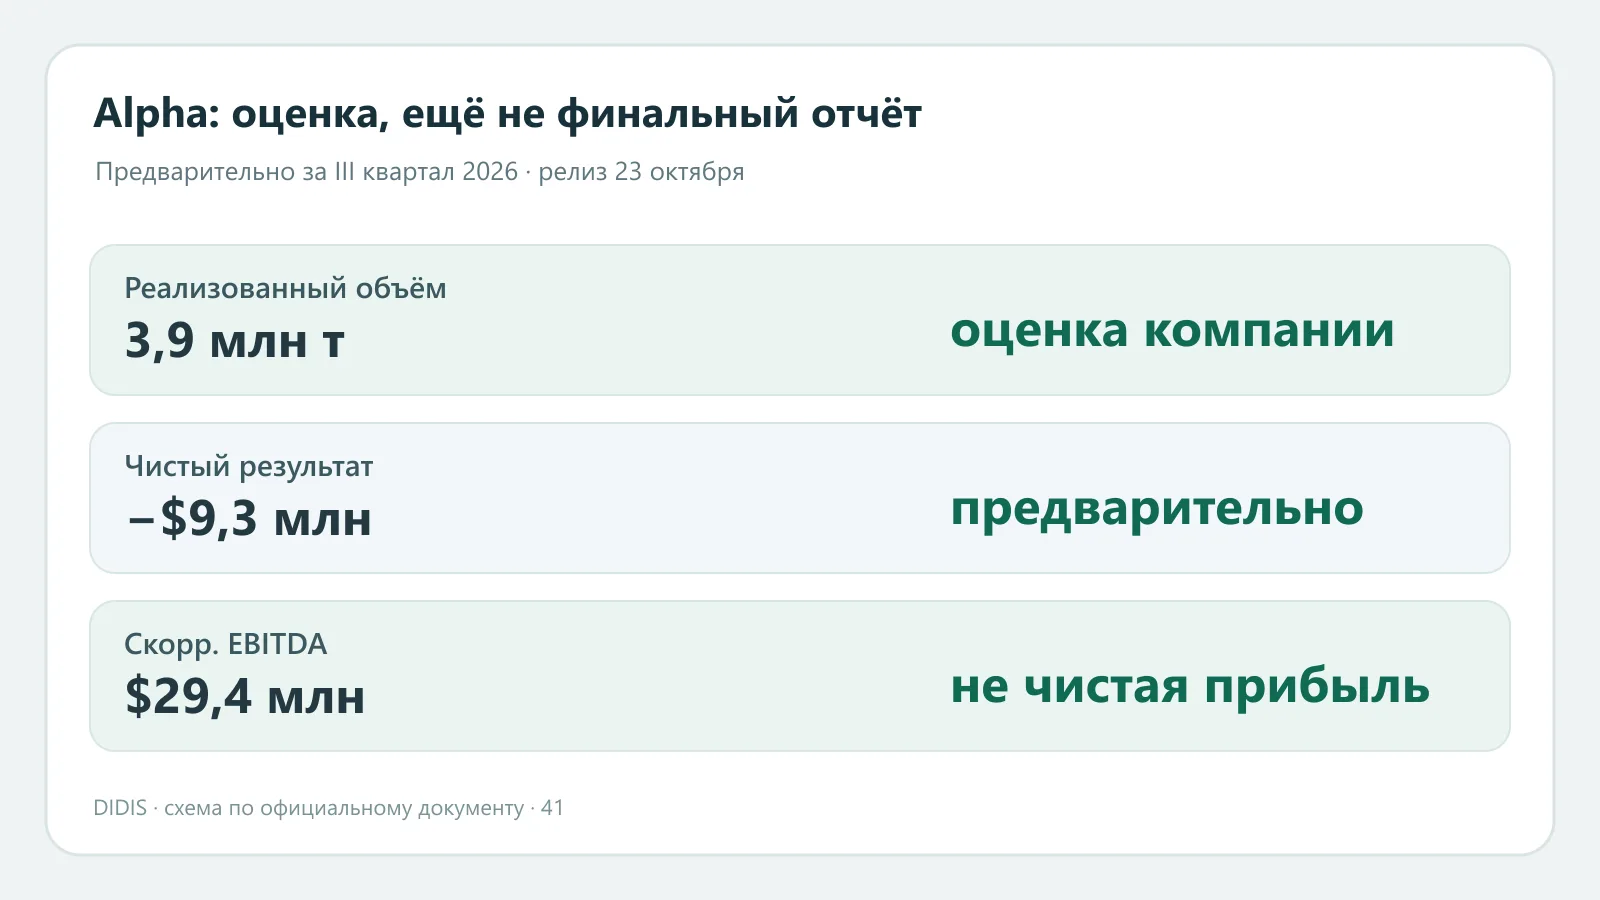
Alpha Metallurgical Resources 23 октября сообщила предварительную, ещё не окончательную оценку III квартала. Компания ожидает чистый убыток $9,3 млн, или $0,73 на разводнённую акцию. Одновременно она оценивает скорректированную EBITDA в $29,4 млн и объём реализации металлургического угля в 3,9 млн тонн. Положительная EBITDA не противоречит чистому убытку: она исключает ряд затрат, которые остаются в итоговом финансовом результате.
Что можно и нельзя заключить
Выручка угольного сегмента без расходов на перевозку и обработку предварительно оценивается в $474,1 млн; вместе с этими статьями — $560,6 млн. Реализация на тонну, рассчитанная по применяемому компанией показателю, составляет $121,09. Сопоставлять её напрямую с рыночной котировкой конкретной марки угля нельзя: состав поставок, условия контрактов и транспорт различаются.
Руководство объясняет результат повышенными объёмами относительно первой половины года при сохраняющемся давлении затрат. В пресс-релизе говорится и о волатильности рынков, однако из этого сообщения нельзя выделить точный вклад каждого фактора в чистый убыток. Окончательный квартальный отчёт компания планирует представить 6 ноября 2026 года. До этой даты показатели могут уточняться; их следует маркировать как предварительные.
- Проданный уголь: Значение: 3,9 млн т.
- Чистый результат: Значение: −$9,3 млн.
- Скорректированная EBITDA: Значение: $29,4 млн.
- Реализация на тонну по методике компании: Значение: $121,09.
Для читателя ключевым будет не само различие EBITDA и прибыли, а его состав: проценты, амортизация и другие расходы в финальном отчёте. В сырьевой ленте можно следить за рынком, а дату итогового раскрытия проверить в календаре. Сегодняшние цифры нельзя подавать как уже подтверждённый аудитом годовой результат.
Какие показатели ещё могут измениться
Предварительное сообщение Alpha не заменяет полный квартальный отчёт. Оценка реализованного объёма угля и скорректированной EBITDA уже даёт представление о масштабе периода, но итоговая чистая прибыль зависит также от амортизации, процентов, налогов и возможных разовых статей. Даже если объём продаж будет подтверждён, цена реализации и транспортные расходы могут изменить интерпретацию маржи. Поэтому сравнивать эту предварительную EBITDA с окончательной прибылью прошлых кварталов без сверки методики нельзя.
ОБСУЖДЕНИЕ
Комментарии 0
По порядку: сначала ранние.
Комментариев пока нет. Будьте первым.